
 Kodulaenu tähtaeg on üldjuhul väga pikk ning aja jooksul võib tekkida vajadus eluaset vahetada või soetada lisaks teine korter, näiteks töö leidmisel teises linnas, investeerimiseks või kolimisel maalt linna väikesesse eraldi korterisse.
Millega tuleb arvestada, kui on plaan taotleda lisaks teist eluasemelaenu?
Esimene küsimus: mida teha praeguse koduga?
Eluaseme vahetamisel tuleks esimese asjana analüüsida, mida on mõttekas teha praeguse koduga: kas müüa see ära või üürida välja. Otsus ei sõltu aga alati kliendi soovidest, vaid sõna võib sekka öelda ka pank – seda just juhul, kui eelmine kodulaen on veel tagasi maksmata, aga inimesed soovivad ka uue kodu soetamist laenuga finantseerida.
Laenu väljastamisel hindab krediidiasutus esmalt kliendi krediidivõimelisust.
Kui krediidivõimelisus pole piisav kahe laenu teenindamiseks, on tõenäoliselt uue laenu väljastamise tingimuseks olemasoleva kodu müümine.
Kodu vahetuse korral ei pea alati vana kodu enne ära müüma, kui uus soetatakse, vaid kokkuleppel pangaga on võimalik uue kodu finantseerimine ka enne olemasoleva kodu müüki. Sel puhul pannakse lepingusse periood, mille jooksul peab vana kodu olema müüdud ning kohustused panga ees tagastatud.
Teise kodulaenu võtmise riskid
Kui maksevõime on piisav, on võimalik aga olemasolev eluase ka alles jätta ning näiteks hoopiski välja üürida. Kuna tegu on pangale panditud varaga, on selle üürimiseks vajalik panga nõusolek.
Panga jaoks tähendab see riski, sest üürnikud ei pruugi olla heaperemehelikud, mistõttu tagatiseks oleva vara turuväärtus võib langeda. Üürimisel tuleks arvestada ka võimalusega, et kuna enam ei ole tegu teie enda eluasemega, võib krediidiasutus tõsta eluasemelaenu intressi. Lisaks peab korteri väljaüürimisel täpsustama Maksu- ja Tolliametist üüritulu saamise ning hilisema korteri müügiga kaasnevaid maksuaspekte.
Uus kinnisvara kui investeering
Sageli soovivad kliendid lisaks olemasolevale eluasemele soetada mõne kinnisvaraobjekti investeeringuks. Kui kinnisvara ostmist tahetakse finantseerida laenuga, soovib krediidiandja kindlasti teada objekti ostmise eesmärki.
Investeerimise eesmärgil soetatava kinnisvara laenul on üldjuhul kõrgem intressimäär ning suurem omafinantseeringu nõue – tavaliselt alates 40%-st.
Omafinantseeringu võib asendada ka pangale sobiva lisatagatisega. Sellisel juhul tuleb arvestada lisatagatise kindlustamisega kaasnevate kuludega.
Kaks kodulaenu kahe kodu ostmiseks
Praktikas on näiteid, kus klient soovib soetada teist kinnisvaraobjekti ning neist mõlemast saab tõesti tema kodu. Näiteks kui laenusaaja pere elab Tallinnas, aga ta ise asub tööle Tartusse. Nädalavahetused veedab laenusaaja Tallinnas pere juures, tööpäevadel viibib ta aga Tartus.
Sellises olukorras on pangad siiski klientidele väljastanud ka lisaks olemasolevale kodulaenule paralleelselt teise kodulaenu, millel on võrreldes investeerimise eesmärgil väljastatud laenuga madalam omafinantseeringunõue ning üldjuhul ka madalam intressimäär. Iga sellist olukorda analüüsitakse aga eraldi.
Gerli Ramler
vabakutseline ajakirjanik
 Vilniuse Europa ostukeskuse omanik Baltic Horizon Fund ning Europa ärihoone omanik Hanner uuendasid ühise parkimismaja kaasomandi lepingut. Eesmärk on muuta parkimisvõimalused oluliselt paremaks kõikidele Europa keskuste külastajatele ja töötajatele.
 Kinnisvarafirmad puutuvad tihti kokku olukordadega, kus omanikud arvavad, et maakleri osaluseta üürivad nad oma korteri välja kiiremini ja soodsamalt, kuna kinnisvarafirma kaudu korterit üürides tuleb tasuda korraga esimese kuu üür, tagatisraha ning maakleri vahendustasu.
 Eile pandi nurgakivi Kumna külla OÜ Harmet moodulmajade tootmishoonele. 26 845 m² tootmishoone koosneb ühekorruselisest tootmispinnast, ühekorruselisest laopinnast ja kolmekorruselisest kontori- ja olmeruumide plokist.
 Jaekaubandusettevõtete müügitulu suurenes 2016. aasta augustis eelmise aasta augustiga võrreldes püsivhindades 5%, teatab Statistikaamet. Kui juulis kasvas müügitulu eelmise aasta sama kuuga võrreldes 2%, siis augustis kasv mõnevõrra kiirenes.


 Täna ilmub Maakler.ee kinnisvara mobiilirakendus, mis toob turule mitu uudset ja innovaatilist lahendust – mobiilirakendus arvutab automaatselt välja keskmise turuväärtuse ja üüri väärtuse igale kortermajale, hoonetele on võimalik lisada virtuaalne teade ostu- või üürihuvist antud majas, kinnisvara kuulutusi kuvatakse mugavas kaardi formaadis ning kasutaja saab näha kinnisvara kuulutusi vastavalt oma asukohale. Mobiilirakendus oma olemuselt pakub kiiremat ja mugavamat kasutajakogemust ning rohkem võimalusi liikuvale inimesele.
 See on küsimus, millega on kokku puutunud kõik, kes kunagi korterit müüa plaaninud. Enamasti alustatakse surfamist kinnisvaraportaalides, vaadatakse sarnaseid kortereid ja püütakse välja mõelda, mis küll minu korter väärt võiks olla. Ja mis hinnaga ta müüki tuleks panna.
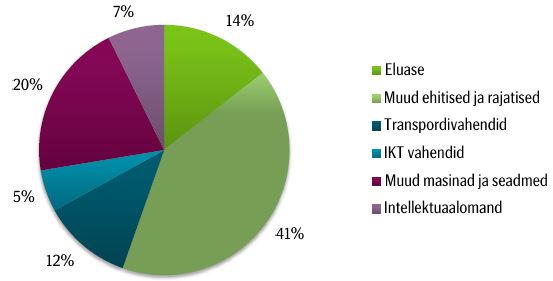
 Eesti Pank avaldas neljapäeval Eesti majanduse teise kvartali ülevaate
 Kinnisvarakoolis toimub 05/10/2016 koolitus
 Kes meist ei sooviks tükikest õueala oma hoovis? Kuigi rõdu ei ole hoov, on sellel siiski häid omadusi nagu võimalus juua hommikukohvi, nautida õhtupäikest, kuivatada pesu või vaadata, milline on õues ilm, kirjutab Arco Vara maakler Indrek Servinski.

 Plahvatuslikult suurenenud uute büroopindade pakkumine ärgitab kinnisvaraomanikke olemasolevatele äriotstarbelistele ruumidele alternatiivseid kasutusi otsima.