Kinnisvarakool: Kinnisvaramaakleri stardiprogramm
Kinnisvarakool & koolitus: kinnisvaramaakleri täiendkoolitus
Kinnisvarakool & koolitus: Kinnisvaraarenduse praktikum – ideest teostuseni
Kinnisvarakool: Planeerimis-ehitusvaldkonna spetsialisti täiendõppeprogramm
 

EfTEN: Tartumaal hooldekodu „Tartu Südamekodu“ III etapi ehitusega alustamine

Eften25.02.2026 teatas fond Tartumaal, Tartu vallas, Tila külas, aadressil Ermi tn 13 asuva hooldekodu „Tartu Südamekodu“ laiendamisest, mille tulemusel lisandub olemasolevale 180 voodikohale 72 täiendavat voodikohta. Nõudlus “Tartu Südamekodu” hooldekodu kohtade järele on olnud üle ootuste tugev, mistõttu on tegu hooldekodu juba teise laiendusega.

Hange ehitaja valimiseks viidi läbi koostöös Südamekodud AS-iga (Tartu Südamekodu OÜ õigusjärglane ühinemise järgselt), kes on Tartu hooldekodu operaator. Ehitustööde tegemiseks tegi parima pakkumise RIS Ehitus OÜ. Hoone laiendamise töödega alustatakse järgmisel nädal. III etapi ehitustööde planeeritud valmimine on 2027. aasta juuli lõpp. Juurdeehituse eeldav maksumus on ligikaudu 2,75 miljonit eurot, millele lisandub käibemaks.

Kinnisvarakool: Kasutusluba praktikas – vajalikud dokumendid, menetlus ja probleemide lahendamine

Domus FND tegevjuht Kairit Kasepuu: kas 2026 on kinnisvarainvestori ostuturg?

Domus KinnisvaraKinnisvarainvesteeringute maailmas on olnud perioode, kus raha teenimiseks piisas sellest, et ostsid vara ja ootasid. Kinnisvara väärtus kasvas, intressid olid madalad ning odav laenuraha võimendas omakapitali tootlust. Keskpärane investeering võis tänu heale turule tunduda väga hea investeeringuna. Täna on olukord teine. Ja võib-olla on see kinnisvarainvestori jaoks hoopis tervislikum.

Eesti ärikinnisvaraturg on pärast viimaste aastate kiiret intressitõusu stabiliseerumas. 2025. aastal ulatus investeeringute maht Eestis 276 miljoni euroni, kusjuures ligi pool kogu aasta mahust tehti viimases kvartalis. 2026. aasta esimesel poolaastal tehti tehinguid ligikaudu 120 miljoni euro ulatuses.

Viimase aasta jooksul on prime yield’id veidi kasvanud. 2026. aasta II kvartali seisuga oli büroopindade puhul prime yield ligikaudu 7%, kaubandus- ja teeninduspindadel umbes 8% (toidukaupluste ja teiste „kodupoodide“ puhul veidi madalam, ligikaudu 7%, mida toetavad madalama riskitasemega üürnikud ja pikad lepingud), ning lao- ja tootmispindadel umbes 7,5%. Madalama kvaliteediga või kõrvalisemates asukohtades paiknevate varade yield on kõrgem.

Paar aastat tagasi oleks samaväärse vara eest tulnud maksta oluliselt kõrgemat hinda. Seega tekib küsimus: kas 2026. aasta võib olla kinnisvarainvestori jaoks ostuturg? Arvan, et pigem jah. Mitte sellepärast, et kinnisvara oleks odav või iga 7–8% tootlusega objekt hea investeering. Pigem seetõttu, et taas on võimalik osta kinnisvara, mille investeerimisloogika põhineb eelkõige rahavool, mitte lootusel vara kiirele hinnatõusule.

Rahavoog peab investeeringu ära tõestama

Rahavoo investeering peaks töötama ka ilma eelduseta, et vara saab mõne aasta pärast oluliselt kõrgema hinnaga müüa. Tootlus peab tulema eelkõige rahavoost, mitte optimistlikust exit’ist. See aga ei tähenda lihtsalt kõrget tootlusprotsenti Excelis. Oluline on, kui jätkusuutlik see rahavoog tegelikult on. Kes on üürnik, kui pikk on leping, kas tänane üüritase vastab turule, milliseid investeeringuid hoone lähiaastatel vajab ja kui lihtne oleks vajadusel leida uus üürnik?

Viimase aasta jooksul oleme ka ise vaadanud mitut objekti, mis esmapilgul tunduvad väga hea investeeringuna. Excelis on tootlus ilus ja hind justkui mõistlik. Aga kui hakkad küsima, mis juhtub üürniku lahkumisel, kui palju tuleb järgmise viie aasta jooksul hoonesse investeerida või kas tänase üüri eest leiaks homme uue üürniku, võib pilt kiiresti muutuda.

Just siin muutub tänane turg minu jaoks huvitavaks. Investorid on ettevaatlikumad, pangad vaatavad projekte kriitilisemalt ja ostjad nõuavad kõrgemat riskipreemiat. Turul, kus ostjaid on vähem, on kapitaliga investoril rohkem võimalust valida ja läbi rääkida. Samas ei tohiks kõrgemat yield’i segamini ajada parema investeeringuga.

Tallinnas on järjest selgemalt näha erinevust uue ja vanema ärikinnisvara vahel. Vanemate büroohoonete vakantsus on kasvanud ning lao- ja tootmispindade puhul eelistavad üürnikud järjest enam kaasaegseid, energiatõhusaid ja nende äri jaoks funktsionaalseid hooneid.

Seega ei pruugi 9% yield’iga vana hoone olla parem investeering kui 7% yield’iga uus hoone. Kõrgem yield võib kiiresti kaotada oma eelise, kui hoone vajab lähiaastatel olulisi investeeringuid või olemasolevat üüritaset pole võimalik üürniku vahetumisel säilitada.

Sama toimub ka väljaspool Eestit

Hea näide on London. Canary Wharf oli pärast pandeemiat üks kaugtöö suuremaid kaotajaid ning piirkonna büroovakantsus on endiselt kõrge. Ometi ostis Barclays 2026. aasta suvel 750 miljoni naela eest pikaajalise omandiõiguse hoonele, kus asub tema globaalne peakontor. Tegemist oli Euroopa suurima büroohoone tehinguga ligi nelja aasta jooksul.

Minu jaoks on selle tehingu juures huvitav just kontrast: keeruline bürooturg ei tähenda, et kõik büroohooned liiguksid samas suunas. Üha rohkem loevad konkreetse vara asukoht, tehniline seisukord, kasutusväärtus ja pikaajaline konkurentsivõime. Rahavooinvesteeringu puhul lisanduvad sellele üürniku tugevus ja lepingu kestus. Sama loogika kehtib ka Eestis.

Ostuturg ei tähenda odavat turgu

Minu jaoks ei tähenda ostuturg seda, et hinnad peaksid olema põhjas. Põhja suudame nagunii kindlaks teha alles tagantjärele. Ostuturg tähendab olukorda, kus ostjal on aega valida, võimalus tingimuste üle läbi rääkida ning tootlus kompenseerib mõistlikult võetud riski. Just selliseid võimalusi võiks 2026. aasta Eesti ärikinnisvaraturult otsida.

Kõige olulisem muutus on aga ehk mõtteviisis. Küsimus ei peaks olema ainult: „Kui palju see kinnisvara viie aasta pärast maksab?“ Palju olulisem on küsida: „Kui palju ja kui jätkusuutlikku rahavoogu see kinnisvara mulle järgmise viie aasta jooksul teenib?“ Sest pärast aastaid, mil kinnisvaraturul teeniti palju raha vara väärtuse kasvust, on üks vana tõde jälle aktuaalne: rahavoog on kuningas.

Kinnisvarakool: Ehitusjärelevalve praktikas – ehitise ja ehitamise kontrollimine

KV.EE: Harjumaa maade müügipakkumiste eest küsitakse eelmisest aastast 6% rohkem

Kinnisvaraportaal KV.EEKinnisvaraportaalis KV.EE pakuti 07.2026 müügiks keskmiselt 1329 maatükki Harju maakonnas keskmise hinnaga 66 €/m². Eelmise aastaga võrreldes jäi maade müügipakkumiste arv sisuliselt samale tasemele. Küll kerkis maade eest küsitav hind keskmiselt 6%.

Harju omavalitsuste lõikes on portaalis KV.EE kõige suurema maade müügipakkumiste arvuga Jõelähtme ja Lääne-Harju vallad, Tallinna linn ja Saue vald. Neis neljas omavalitsuses asuvate maade summaarne müügipakkumiste arv 549 moodustab kogu Harju maakonna pakkumistest 41%.

Kõige kõrgemat hinda küsitakse kinnisvaraportaalis KV.EE maade müügipakkumiste eest Tallinnas, kus tänavune hind 296 €/m² on 3% aastatagusest enam. Suurima pakkumiste arvuga Jõelähtme vallas on keskmine hind aastaga kerkinud 15%.

Maade müügipakkumistes küsitakse aastatagusest madalamat hinda ainult Anija, Harku, Saku ja Saue valdades. Enamikus neist piirkondadest on portaali KV.EE müügipakkumiste arv üsna õhuke. See tähendab, et keskmine hind on igast üksikust pakkumisest üksjagu palju mõjutatud.

Vaata lähemalt, mis toimub kinnisvaraturul portaalist KV.EE.

Maatükkide müük: aktiivsete kuulutuste arv (tk) ja muutus (%) Maatükkide müük: kuulutuste hind (€/m²) ja muutus (%)
07.2025 07.2026 Muutus, % 07.2025 07.2026 Muutus, %
Harjumaa 1 335 1 329 0% 62 66 6%
Anija vald 63 64 2% 17 13 -24%
Harku vald 126 119 -6% 58 56 -3%
Jõelähtme vald 122 142 16% 33 38 15%
Keila 15 19 27% 98 100 2%
Kiili vald 43 44 2% 48 54 13%
Kose vald 54 58 7% 17 15 -12%
Kuusalu vald 74 78 5% 16 18 13%
Lääne-Harju vald 187 141 -25% 20 22 10%
Maardu 34 32 -6% 83 108 30%
Raasiku vald 40 64 60% 44 53 20%
Rae vald 124 111 -10% 67 71 6%
Saku vald 57 67 18% 48 41 -15%
Saue vald 145 131 -10% 30 29 -3%
Tallinn 152 135 -11% 286 296 3%
Viimsi vald 98 121 23% 115 126 10%
Eesti 3 666 3 688 1% 33 35 6%
Harjumaa 1 335 1 329 0% 62 66 6%
Tallinn 152 135 -11% 286 296 3%
Tartu 62 55 -11% 104 165 59%
Pärnu 251 211 -16% 44 40 -9%
Narva 23 13 -43% 33 25 -24%
Rakvere 12 14 17% 51 40 -22%
  Andmete allikas: portaal KV.EE

2026-08-26 Harjumaa maatükkide müügipakkumiste keskmine hind kinnisvaraportaalis KV.EE

Kinnisvarakool: Eluruumi üürimise ABC

1Partner: Tartu maantee on muutunud tõeliseks autokaubamajaks

1PartnerTallinnast väljuv Tartu maantee ja Peetri piirkond on kujunemast Eesti autoäri uueks keskuseks, kuhu on koondunud suur hulk juhtivate brändide müüjaid ja hooldusettevõtteid. Suur nõudlus sobivate teeäärsete kinnistute vastu on tõstnud ka kaugemal asuvate kruntide väärtust, kommenteerib 1Partner Kinnisvara konsultant Silver Ojamets.

Kui varasemalt paiknesid Tallinna suuremad autoteenindused ja müügisalongid hajusamalt üle linna, siis viimastel aastatel on autoäri raskuskese nihkunud märgatavalt Tartu maantee äärde ning Peetri piirkonda. “Nii nagu kaubanduskeskustes koondatakse sama sortimendi müüjad, näiteks kingapoed, lähestikku, on automüüjad teinud Tartu maantee esimestest pealinna piiri tagustest kilomeetritest omamoodi autokaubamaja. Autoäri koondumine konkreetsesse hea nähtavusega sõlmpunkti on loogiline ning aktiivsus, millega ettevõtted sinna esinduspindu otsivad ja arendavad, on märkimisväärne,” räägib piirkonnas mitmeid tehinguid vahendanud Ojamets.

Piirkonna kasvavat tähtsust autoäris näitab juba sinna koondunud ettevõtete hulk. “Näiteks avas hiljuti Tartu maantee ääres uksed Põhjamaade suurim Toyota esindus Amserv ning põhjalikult Eesti turule sisenemist ette valmistanud ja hoolikalt asukohta valinud Tesla otsustas viimaks oma esinduse samuti just seal avada,” räägib Ojamets. Piirkonnas tegutsevad juba näiteks United Motors, Inchcape, Møller Auto, Veho, luksusautode müüja Ferati ja mitmed teised autode müügi, hoolduse ja varuosadega seotud ettevõtted.

1Partneri konsultandi sõnul on kõige nõutumad Tallinna piirist Peetri suunas jäävad maanteeäärsed kinnistud, kus vabu krunte on alles veel väga vähe. “Hea nähtavus on autoärile loomulikult oluline, kuid tänaseks hinnatakse piirkonda juba tervikuna, kus ühe valdkonna ettevõtted toetavad ka üksteise nähtavust ja piirkonna tuntust. Sobiva suuruse ja kasutusotstarbega kruntide valik muutub aga järjest väiksemaks ning nüüdseks on hinnas ka nii-öelda teise järgu kinnistud mõlemal pool Tartu maanteed,” selgitab Ojamets.

1Partner on enam kui 22-aastase kogemusega Baltimaade juhtiv kinnisvaragrupp, mille esindused asuvad Tallinnas, Tartus, Riias ja Vilniuses. 1Partner grupp pakub kinnisvara vahenduse, hindamise, ehituse, arenduse, halduse ja investeeringute juhtimise teenust. 1Partner kinnisvaragrupp on maailma suurima kommertskinnisvara nõustamisettevõtte JLL (Jones Lang LaSalle) ametlik koostööpartner Baltikumis.

Kinnisvarakool & koolitus: Varjatud puudused kinnisvaratehingutes: ostja õigused, müüja kohustused ja müügigarantii praktikas

Regionaal- ja Põllumajandusministeerium: Uus toetusmeede aitab omavalitsustel loovutatud korterite ülalpidamiskulusid katta

Regionaal- ja PõllumajandusministeeriumRegionaal- ja Põllumajandusministeerium saadab kooskõlastusringile määruseelnõu, millega luuakse omavalitsustele toetusvoor loovutamise tulemusena nende omandisse läinud korterite ülalpidamiskulude katmiseks.

Meetme vajadus tuleneb asjaõigusseaduse muudatusest: alates 7. veebruarist 2026 ei lähe kinnisasja loovutamisel üle antud korteriomand enam riigile, vaid kohalikule omavalitsusele. Sellega kaasnevad omavalitsusele korteriomandi omamisega seotud kulud, näiteks kütte- ja muud kommunaalkulud. Aastatel 2021–2024 loovutati riigile keskmiselt 30 korterit aastas ning varasema praktika põhjal võib eeldada, et korteriomandeid loovutatakse ka edaspidi.

„Seadusemuudatusega suureneb omavalitsuste vastutus loovutatud korteriomandite eest ning sellega võivad kaasneda täiendavad kulud. Kavandatav toetus aitab omavalitsustel katta loovutatud korterite ülalpidamisega seotud kulusid ning leida neile edasine sobiv lahendus,“ ütles regionaalarengu asekantsler Sigrid Soomlais.

Toetuse eesmärk on aidata katta perioodil, mil kinnisvara on omavalitsuse omandis, korteri ülalpidamiskulusid ja anda omavalitsusele aega otsustada selle edasise kasutuse või võõrandamise üle. Sealjuures ei pea omavalitsus toetust tagastama, kui korter võetakse pärast toetuse saamist kasutusse, võõrandatakse või lammutatakse.

Taotluse saavad esitada kõik omavalitsused, kelle omandisse on loovutamise tulemusena läinud korter. Suurem vajadus võib olla omavalitsustel, kus asub rohkem tühjaks jäänud või madala turuväärtusega kortereid ning kus nende edasine kasutamine – sealhulgas võõrandamine – on korteri või hoone seisukorra ning kohaliku turuolukorra tõttu raskendatud. Seni on enamik riigile loovutatud korteritest asunud Ida-Virumaal. Samas võib sarnane vajadus tekkida ka teistes omavalitsustes, mistõttu on meede kavandatud üleriigilisena.

Omavalitsus saab toetust taotleda ühe aasta jooksul pärast korteriomandi loovutamist. Toetus on mõeldud loovutatud korteri kuni kahe aasta ülalpidamiskulude katmiseks ning selle suurus on 25 eurot korteri pindala ruutmeetri kohta aastas, kuid mitte rohkem kui 1000 eurot aastas ühe korteri kohta. Toetus makstakse välja ühe maksena ehk kuni 2000 eurot korteri kohta. Toetusmeetme kogumaht on 300 000 eurot aastas.

Teatud juhtudel on võimalik toetuse perioodi pikendada veel kolme aasta võrra – kui kaks aastat pärast toetuse saamist on korter endiselt omavalitsuse omandis ning see asub hoones, mille rekonstrueerimine ei ole otstarbekas ja kus lisaks loovutatud korterile on kasutusest väljas ka teisi kortereid. Sellises olukorras annab täiendav toetus omavalitsusele rohkem aega hoone ja selles asuvate korterite edasise kasutuse korraldamiseks, sealhulgas vajadusel hoone lammutamiseks või teiste korterite omandamiseks.

Tühjenevate kortermajade lammutamise toetamiseks töötab ministeerium 2027. aastaks välja eraldi meetme, mida on juba piloteeritud Ida-Virumaal.

Loovutatud korterite toetust saab taotleda aastaringselt. Taotlusi menetleb ja toetuse maksab välja Riigi Tugiteenuste Keskus.

Kinnisvarakool & koolitus: planeerimisseaduse ja ehitusseadustiku muudtaused

EfTEN: Construction of the phase III of the “Tartu Südamekodu” elderly care home in Tartu County

EftenOn 25 February 2026, the fund announced the extension of the “Tartu Südamekodu” elderly care home located in Tartu County, Tartu Parish, Tila village, at Ermi tn 13, as a result of which it will be possible to accommodate additional 72 beds to the existing 180 beds. Demand for elderly care services at “Tartu Südamekodu” has exceeded expectations and this is already the second expansion of the property.

The tender for selecting the builder was carried out in cooperation with Südamekodud AS (legal successor of Tartu Südamekodu OÜ after the merger), which is the operator of the “Tartu Südamekodu” elderly care home. EfTEN Ermi OÜ signed a contract for construction works with RIS Ehitus OÜ, who made the best offer. Construction works will start this week. The planned completion of the phase III construction works is end of July 2027. The estimated cost of the extension is approximately 2.75 million euros, plus VAT.

Kinnisvarakool & koolitus: Kinnisvaramaakleri persoonibränd ja digitaalne turundus

Bigbank: Ida-Virumaal on nii kodulaenuvõtjate arv kui ka laenatav summa aastaga oluliselt kasvanud

BigbankIda-Virumaal kasvas esimesel poolaastal sõlmitud uute kodulaenulepingute arv eelmise aasta sama perioodiga võrreldes enam kui 60% ning keskmine laenusumma 40%, ulatudes 56 000 euroni, selgub Bigbanki värskest laenuportfelli analüüsist.

Bigbank Eesti juhi Arthur Taaveti sõnul paistavad muutused Ida-Virumaal selgelt silma, sest eelmise aasta 40 000 euro suurune keskmine kodulaen on käesoleval aastal kasvanud 56 000 euroni. “Selle põhjal võib eeldada, et Ida-Virumaa elanike sissetulekud on paranenud ning sellega koos on kasvanud ka kindlustunne soetada uus senisest kvaliteetsem eluase,“ kommenteerib Taavet laenuportfelli muutuseid.

Arthur Taaveti hinnangul on märgiline, et kodulaenuturg on elavnenud ka pealinnast ja selle lähiümbrusest kaugemal. “Võib-olla mõne suurpanga välismaal asuva peakontori jaoks ei ole väiksemad Eesti kohad piisavalt usaldusväärsed. Bigbank on Eesti pank ja meie usume, et kodu ei pea ilmtingimata pealinnas olema,” rõhutab Taavet ja kinnitab, et igale laenutaotlusele lähenetakse personaalselt. “Me ei tee otsust üksnes kinnisvara asukoha või jäikade kriteeriumide põhjal. Hindame inimese tegelikku laenuvõimekust ja võtame arvesse kõik ametlikud sissetulekud, sealhulgas näiteks lastetoetused ja ettevõtlustulu,“ selgitab Taavet lisades, et parima lepingu saamiseks tuleb kodulaenu pakkumist alati küsida mitmest pangast.

Rohkem kui 30-aastase tegevusajalooga Bigbank AS (www.bigbank.ee) on Eesti kapitalile kuuluv kommertspank. 30. juuni 2026 seisuga oli panga bilansimaht kokku 3,6 miljardit eurot ning omakapital 309 miljonit eurot. Üheksas riigis tegutseval pangal on kokku üle 205 000 aktiivse kliendi ning üle 700 töötaja. Reitinguagentuur Moody’s on väljastanud Bigbankile pikaajalise pangahoiuste reitingu tasemel Ba1 ning baaskrediidireitingu (BCA) ja kohandatud BCA tasemel Ba2.

Kinnisvarakool & koolitus: Kinnisvara hindamise ABC – põhimõtted, meetodid ja turuväärtus

Luminor: Mida tasub teada, kui soovid võtta kodulaenu ja oled iseenda tööandja?

Luminor BankEttevõtja ja iseenda tööandjana ei ole tee oma koduni tingimata keerulisem, kuid nõuab sageli rohkem ettevalmistust. Ettevõtjana tegutsemine või muud tavapärasest palgatööst erinevad sissetulekuvormid ei ole iseenesest kodulaenu saamisel takistus. Küll aga hinnatakse selliseid sissetulekuid teisiti kui tavapärase töösuhte puhul, mistõttu tasub rahastamisele mõelda juba enne kodu otsima asumist. Luminori kodulaenude valdkonna arendusjuhi Margit Volti sõnul on ettevõtjate puhul üks suurimaid vigu see, et laenu peale hakatakse mõtlema alles siis, kui sobiv kodu on juba välja valitud.

„Sageli tundub, et kõige tähtsam on leida endale meeldiv kodu ja rahastamine on alles järgmine etapp. Inimestel, kes on aga iseendale tööandjaks, tasub toimida vastupidi: mida varem oma finantsseis üle vaadata ja vajalikud dokumendid ette valmistada, seda sujuvam on kogu protsess. Nii saab vältida olukorda, kus unistuste kodust tuleb loobuda üksnes seetõttu, et ettevalmistuseks kulub oodatust rohkem aega,“ ütles Volt.

Vestle kõigepealt pangaga

Üks kasulikumaid samme on juba enne kodu otsima asumist pangaga nõu pidada ja hinnata oma võimalikku laenuvõimekust. „Eelnev konsultatsioon aitab mõista, millise laenusummaga võiks arvestada, milliseid dokumente võib vaja minna ja kas tasub oma finantsseisu veel mõnda aega tugevdada. See võimaldab koduotsinguid alustada märksa kindlamalt ning vältida tarbetut stressi olukorras, kus sobiv kodu leitakse kiiremini, kui laenutaotluseks jõutakse valmistuda,“ rõhutas Volt.

Kõige olulisem on sissetulekute stabiilsus

Eksperdi sõnul ei ole panga jaoks kõige tähtsam see, mil viisil inimene tulu teenib, vaid see, kui stabiilne ja prognoositav sissetulek on. „FIE-na tegutsemine, ettevõtte kaudu töötamine või muu iseseisva töö vorm ei ole iseenesest risk. Pangana vaatame, kas sissetulek laekub järjepidevalt, kas tegevus on kestnud piisavalt kaua ning kuidas on sissetulek eri perioodidel muutunud. Stabiilsus on siin tähtsam kui üks või paar erakordselt head kuud,“ märkis Luminori kodulaenude valdkonna arendusjuht.

Seetõttu tasub iseseisvatel ettevõtjatel oma plaane varakult teha ja vältida olukorda, kus suurem osa sissetulekust teenitakse hooajaliselt või tulud kõiguvad väga palju.

Vaata, et dokumendid oleksid korras

Teine oluline aspekt on selgelt ja korrektselt peetud raamatupidamine. Mida lihtsam on hinnata tulusid, kulusid ja tegevuse tulemusi, seda kiiremini saab pank laenutaotlust hinnata.

„Vahel arvatakse, et kõige tähtsam on piisavalt teenida. Vähem oluline ei ole aga see, et sissetulekut saaks ka dokumentidega tõendada. Õigel ajal deklareeritud tulud, korras raamatupidamine ja selged finantsdokumendid aitavad olukorda märksa kiiremini hinnata ja otsuse teha,“ sõnas Volt. Ta lisas, et kõik rahalised kohustused tasub täita õigel ajal ning isiklikud ja ettevõtte rahaasjad võimalikult selgelt lahus hoida.

Finantsdistsipliin peegeldub muuski kui kontoseisus

Volti sõnul ei ole kodulaenu hindamisel oluline ainult sissetuleku suurus, vaid ka inimese üldised finantsharjumused. „Kui inimene kogub järjepidevalt omafinantseeringuks, tal ei ole tähtajaks tasumata kohustusi, ta kasutab krediiditooteid vastutustundlikult ja tal on olemas rahaline puhver, näitab see oskust pikaajalisi rahaasju planeerida. Sellised harjumused räägivad sageli sama palju kui sissetulek ise,“ ütles ekspert.

Volt soovitab juba enne laenutaotluse esitamist üle vaadata olemasolevad rahalised kohustused, hinnata igakuiseid kulusid ning võimaluse korral koguda puhver, mis kataks vähemalt mõne kuu vältimatud kulud.

Kinnisvarakool & koolitus: Ehitamise dokumenteerimine praktikas – kuidas vältida vaidlusi, järelevalve märkusi ja probleeme objekti üleandmisel?

Uus Maa: Mida hindaja märkab esimese 15 minutiga?

Uus MaaKinnisvara hindamine on paljude jaoks salapärane protsess. Sageli arvatakse, et hindaja vaatab objekti üle, teeb mõned kiired arvutused ja koostab seejärel hinnangu. Tegelikkuses algab hindamine palju varem. Juba esimestel minutitel kogub hindaja hulgaliselt teavet, mis aitab mõista kinnisvara tugevusi, nõrkusi ja turuväärtust mõjutavaid tegureid.

Esmane mulje ei määra küll kinnisvara väärtust, kuid see annab olulise lähtepunkti põhjalikumaks analüüsiks. Asukoht, hoone seisukord, planeering, dokumentatsioon ja isegi korterelamu üldine toimimine võivad jätta hindajale märkimisväärse esmamulje. Sellest räägib lähemalt Uus Maa kohtuekspertiiside ja hüvitamise kaasuste juhtiv hindaja Kerli Koha.

Asukoht räägib enne, kui uks avatakse

Hindaja jaoks algab kinnisvara hindamine enamasti juba teekonnal objektile. Enne hoonesse sisenemist kujuneb esmamulje piirkonnast, selle üldisest kvaliteedist ja atraktiivsusest. Tähelepanu pööratakse sellele, kui hästi on piirkond hooldatud, millised on ligipääsuvõimalused ning kui mugavalt on kättesaadavad igapäevaeluks vajalikud teenused.

Olulist rolli mängivad ka läheduses asuvad koolid, lasteaiad, kauplused ja ühistranspordiühendused, sest need mõjutavad otseselt piirkonna atraktiivsust potentsiaalsete ostjate silmis. Samuti hindab hindaja kinnisvara ligipääsetavust ning vaatleb ümbruskonna hoonestust ja naabruskonna üldist mainet.

Asukoht on üks olulisemaid kinnisvara väärtust mõjutavaid tegureid. Seetõttu võivad isegi kaks pealtnäha väga sarnast korterit või elamut omada märkimisväärselt erinevat turuväärtust pelgalt seetõttu, et need paiknevad erinevates piirkondades või erineva kvaliteediga elukeskkonnas.

Hoone seisukord annab esimesed vihjed

Pärast asukoha hindamist pöörab hindaja tähelepanu hoone üldisele seisukorrale. Kuigi esmamulje võib tekkida juba mõne hetkega, ei piirduta pelgalt visuaalse ülevaatega. Hindaja vaatleb hoonet tervikuna ning pöörab tähelepanu detailidele, mis võivad mõjutada selle seisukorda, kasutusiga ja turuväärtust.

Ülevaatuse käigus hinnatakse fassaadi, katuse, akende ja välisuste seisukorda ning vaadeldakse hoone tehnosüsteeme. Samuti pööratakse tähelepanu võimalikele niiskuskahjustuste tunnustele, pragudele või teistele märkidele, mis võivad viidata konstruktsioonilistele probleemidele või vajalikele remonditöödele.

Hästi hooldatud hoone annab märku järjepidevast korrashoiust ja vastutustundlikust omanikust. See loob sageli kindlustunde ka tulevastele ostjatele. Seevastu märkimisväärsed kulumisjäljed või nähtavad puudused võivad viidata vajadusele teha lähiaastatel täiendavaid investeeringuid, mis võivad mõjutada kinnisvara atraktiivsust ja väärtust.

Kas koristamine enne hindamist on vajalik?

See on üks sagedasemaid küsimusi, mida kinnisvaraomanikud hindajale esitavad. Lühike vastus on: ei, koristamata jätmine ei vähenda kinnisvara turuväärtust ning suurpuhastus ei tõsta seda. Hindaja ei hinda nõude hulka kraanikausis ega seda, kui perfektselt on voodi tehtud.

Küll aga aitab korras ja ligipääsetav kodu hindajal objekti paremini üle vaadata. Kui ruumid on väga täis või olulised konstruktsioonid ja tehnosüsteemid raskesti ligipääsetavad, võib objekti seisukorra hindamine muutuda keerulisemaks. Seetõttu tasub enne hindamist teha tavapärane korrastus, kuid põhjalik kodulavastus ei ole vajalik.

Planeering ja funktsionaalsus loevad

Kinnisvara väärtust ei määra alati kvaliteetne viimistlus või kallid sisustuslahendused. Sageli mõjutab ostjate huvi ja seeläbi ka kinnisvara väärtust hoopis see, kui praktiline ja mugav on ruumide kasutus.

Hindaja vaatleb ülevaatuse käigus, kas ruumilahendus vastab tänapäevastele elamistingimustele ja ootustele. Tähelepanu pööratakse sellele, kas tubade suurused on funktsionaalsed, ruumid omavahel loogiliselt seotud ning kas olemasolevat pinda kasutatakse otstarbekalt. Samuti hinnatakse, kas kinnisvaral võib olla kasutamata potentsiaali, näiteks võimalus muuta ruumide paigutust või võtta kasutusele seni vähekasutatud pindu.

Hea planeering aitab muuta elukeskkonna mugavaks ja praktiliseks ning võib suurendada kinnisvara atraktiivsust turul. Seetõttu eelistavad ostjad sageli hästi läbimõeldud ruumilahendusega kodu isegi juhul, kui selle pind on väiksem. Samas võib suurem elamispind jääda vähem atraktiivseks, kui ruumide paigutus ei ole funktsionaalne või ei vasta tänapäevastele vajadustele.

Dokumendid ja tegelikkus peavad kokku langema

Lisaks kinnisvara füüsilisele seisukorrale kontrollib hindaja, kas objekti tegelik olukord vastab olemasolevatele dokumentidele ja registriandmetele. See on oluline nii kinnisvara väärtuse määramisel kui ka võimalike riskide tuvastamisel.

Ülevaatuse käigus võrreldakse sageli objekti tegelikku planeeringut ehitisregistris ja projektides kajastatud andmetega. Tähelepanu pööratakse sellele, kas kõik juurdeehitused, ümberehitused ja rajatised on nõuetekohaselt dokumenteeritud ning seadustatud. Samuti vaadeldakse, kas kinnistul paiknevad hooned ja muud ehitised on dokumentides korrektselt kajastatud.

Vastavus dokumentatsiooni ja tegeliku olukorra vahel annab kindlustunde nii omanikule, ostjale kui ka finantseerijale. Kui kinnisvara puhul on tehtud omavolilisi ümberehitusi või registriandmed ei vasta tegelikule olukorrale, ei pruugi see küll automaatselt vähendada kinnisvara väärtust, kuid võib kaasa tuua täiendavaid õiguslikke, tehnilisi või finantseerimisega seotud riske. Seetõttu on korrektne dokumentatsioon oluline osa nii hindamisprotsessist kui ka kinnisvara edukast müügist.

Kinnisvarakool: Kinnisvaramaakleri ABC koolitus

SEB majandusprognoos: kas sellist majanduskasvu me tahtsimegi?

SEBStatistika jõudis majandusele järele

Eesti majandust on aastaid saatnud vastuolu: palgad tõusid, käibed kasvasid, ent majanduse suurust mõõtvad SKP-numbrid olid äärmiselt nigelad. Hiljuti Statistikaameti poolt avaldatud revisjon vähendab seda vastuolu, kinnitades nüüd, et majandusel on läinud juba mõnda aega paremini, kui näitasid senised SKP numbrid.

Inimesed ei usu helgesse tulevikku

Kahjuks ei peegeldu kõrgemad kasvunumbrid aga selles, mida inimesed majanduse kohta arvavad – tarbijate kindlustunne on endiselt väga madal. Põhjuseid, miks helgesse tulevikku ei usuta, on ilmselt palju. Geopoliitilised pinged, suured kõikumised toorainehindades, valusad mälestused maksutõusudest ja inflatsioonist jpm. Üks aspekt, millest siiani pole räägitud on aga lihtne tõsiasi, et eestlased on lihtsalt harjunud kiirema kasvuga kui tänane majandus anda suudab. Aastatel 2010–2019 kasvas Eesti SKP aastas keskmiselt pea 4 protsendi jagu. Need ajad on läbi ja ei naase ilmselt enam kunagi.

Eesti majandus on jõudnud küpsesse faasi, mil ka 2,5-protsendine majanduskasv, mida ennustame 2026. aastaks, on tugev tulemus. SEB prognoosi põhjal saavad ka 2027. ja 2028. aasta olema Eesti jaoks majanduslikult edukad, kui SKP kasv küündib vastavalt 2,7 ja 2,8 protsendini. Kahjuks ei ole see ilmselt aga piisav, et inimeste tuju oluliselt tõsta.

Majanduskasvu on kiirendanud tarbimine

Selle aasta majanduskasvu on jõudsalt panustanud tarbimine. Oluline roll selles on uuest aastast kehtima hakanud ühtlustatud tulumaksuvabal miinimumil, mis tõstis oluliselt kõrgemapalgaliste inimeste reaalsissetulekut. Suurelt jaolt on reformi mõju küll juba avaldunud ja järgnevatel kvartalitel saab tarbimise tõus olema tagasihoidlikum.

Inflatsiooni on aina keerulisem prognoosida

Inimeste tarbimisvõimalusi on avardanud ka inflatsiooni taltumine. Eelmistel aastatel hinnatõusu kruvinud toiduainehinnad on viimastel kuudel hoopis alanenud, mis annab enim hõlpu vaesematele leibkondadele. Suur geopoliitiline määramatus ja kliimakriis muudab tuleviku ennustamise teisalt ääretult keeruliseks. Sellest johtuvalt soovib kindla peale mängida ka Euroopa Keskpank, kes tänavu suure tõenäosusega korraks veel intressimäärasid 0,25 protsendi võrra kergitab.

Eksportival tööstusel hakkab paremini minema

Keerulised olud Eesti peamistel eksportturgudel Soomes ja Rootsis on viimastel aastatel pidurdanud kaupade eksporti ja soosinud teenusmajandust. Nüüd on viimaks paranemas ka eksportiva tööstuse väljavaade. Kui Rootsi majandusel on hästi läinud juba mõnda aega, siis 2026. aasta on osutunud prognoositust paremaks lõpuks ka Soome jaoks. Kahjuks ei ole seni olulisi märke Põhjamaade ehitusturu taastumisest, ent selles peitub kahtlemata Eesti tööstuse lähiaastate suurim kasvupotentsiaal.

Valimised võidab riigivõlg

Järgmisel kevadel toimuvate Riigikogu valimiste põhiteemaks näib kujunevat majandus. Kuigi valimisprogramme hakkavad täitma lubadused maksulangetuste ja kõrgemate sotsiaalkulude kohta, siis reaalsuses saab nende ellu viimine olema väga keeruline, sest riigi kulud-tulud ei ole kokku jooksnud juba aastaid. Veendunud võib olla vaid selles, et Eesti riigi võlakoormus jätkab ka valimiste järel kiiret kasvu.

Kinnisvarakool: Kinnisvaramaakleri ABC koolitus

Statistikaamet: Ettevõtete ja tarbijate majanduslik kindlustunne näitas augustis paranemismärke

Statistikaamet / Statistics EstoniaStatistikaamet avaldas täna, 26. augustil ettevõtete ja tarbijate majanduslikku kindlustunnet mõõtvate uuringute ehk konjunktuuribaromeetrite augusti andmed. Tulemused näitavad, et võrreldes eelmise kuuga paranesid mõnevõrra nii tarbijate kui ka kõigi nelja sektori ettevõtjate hinnangud.
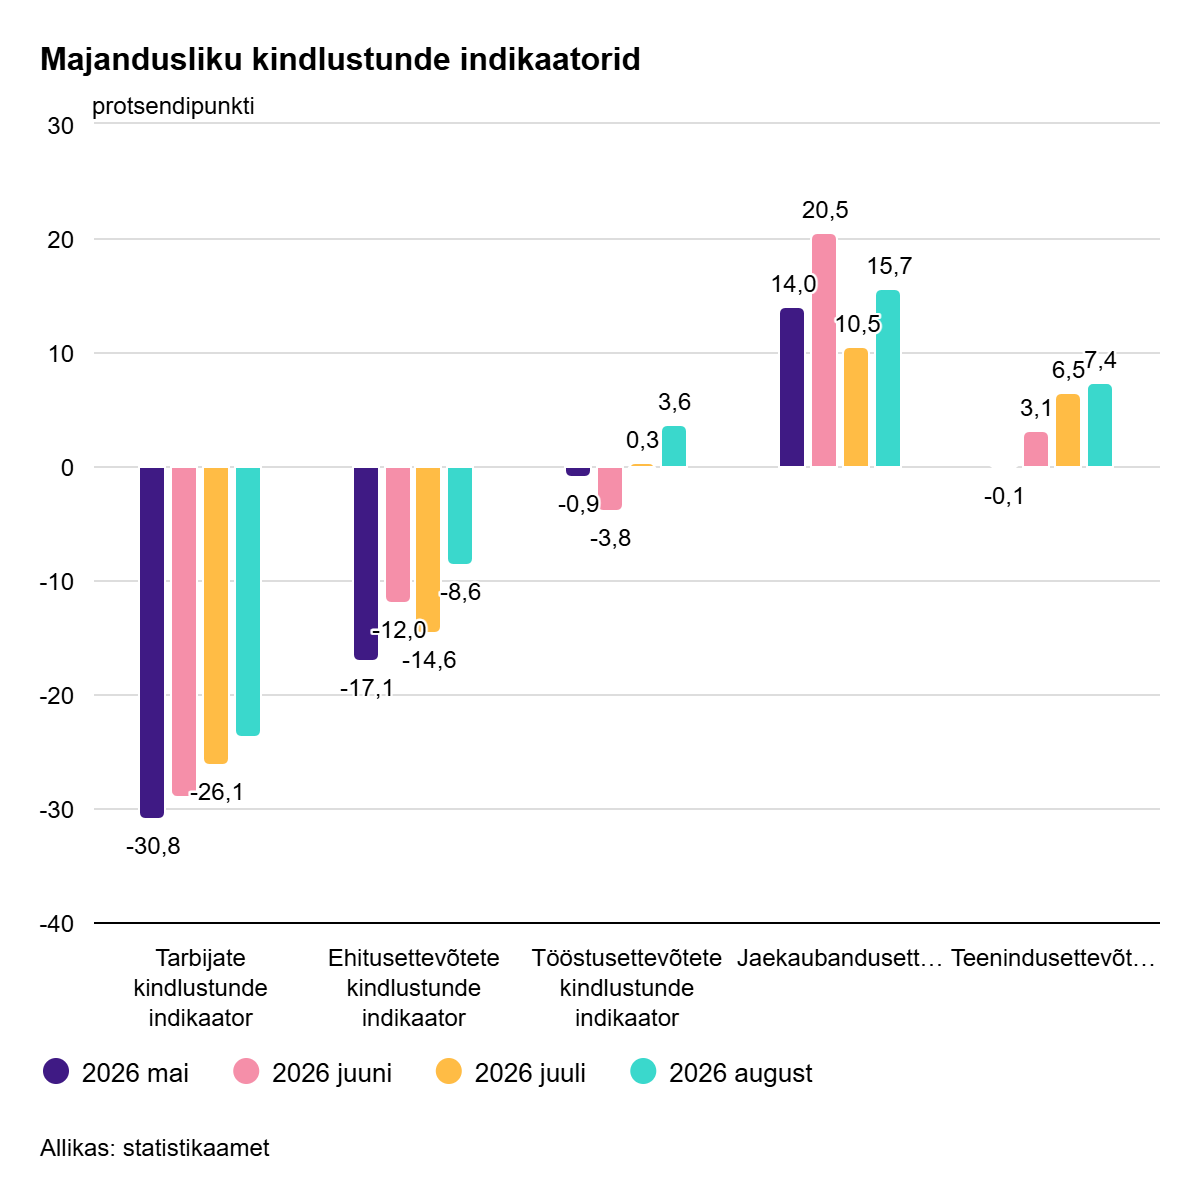
Augustis oli ettevõtete kindlustunde indikaator jätkuvalt kõige kõrgem kaubanduses (+15,7), kus paranesid hinnangud nii viimase kolme kuu müügile kui ka järgmise kolme kuu müügi prognoosile ja kaubavarude hetkeseisule. Samas suurenes nende ettevõtjate osatähtsus, kelle hinnangul ettevõtte töötajate arv järgmise kolme kuu jooksul väheneb (juulis -7, augustis -18,3 protsendipunkti).

Teenindussektoris oli kindlustunde indikaator +7,4 ja tööstuses +3,6. Kõige madalam oli kindlustunde indikaator jätkuvalt ehitussektoris (-8,6). Sarnaselt eelmistele kuudele peavad ehitusettevõtjad ehitustegevuse suurimaks piiranguks ebapiisavat nõudlust.

Tarbijate kindlustunde indikaator oli augustis -23,6, mis on taas mõnevõrra parem kui möödunud kuul (juulis -26,1 protsendipunkti). Alates maist on tarbijate hinnangud oma leibkonna ja riigi majanduslikule olukorrale nii praegu kui ka järgneva 12 kuu jooksul iga kuu paranenud. Samuti on viimase kolme kuuga paranenud tarbijate hinnangud püsikaupade ostude prognoosile.

260826 Ettevõtete ja tarbijate majanduslik kindlustunne näitas augustis paranemismärke
Konjunktuuribaromeetritega hinnatakse nelja ettevõtlussektori ja eratarbijate majanduslikku kindlustunnet. Vastuste põhjal moodustatakse iga sektori kindlustunde indikaator, mis on muu hulgas aluseks majandusprognooside ja üle-euroopaliste võrdluste tegemiseks.

Kinnisvarakool & koolitus: planeerimisseaduse ja ehitusseadustiku muudtaused

Luminor: Eestlaste huvi välismaale kodu ostmise vastu kasvab: üks riik kogub eriti kiiresti populaarsust

Luminor BankPopulaarsemate välismaiste koduostu sihtkohtade seas annavad eestlaste puhul jätkuvalt tooni Lõuna-Euroopa riigid. Luminori kodulaenude valdkonna arendusjuhi Margit Volti sõnul on kindel lemmik Hispaania, kuid viimase aja kõige märgatavam huvi kasv on toimunud Itaalia suunal.

Luminorile esitatud taotluste põhjal on välismaale kinnisvara ostmiseks esitatud laenutaotluste arv kasvanud aastaga ligikaudu 5% ning keskmine laenusoov jääb 100 000 euro lähedale. Volti sõnul moodustab välismaale kinnisvara ostmine Eesti kodulaenude kõrval jätkuvalt väikese osa taotlustest, kuid huvi on aastaga mõõdukalt kasvanud.

„Näeme, et lisaks puhkekodudele tuntakse mõnevõrra rohkem huvi ka kinnisvara vastu, mida saaks kasutada investeeringuna ja välja üürida. Välismaale kodu ostmine on tavaliselt pikemalt kaalutud otsus, mille puhul kaardistatakse esmalt enda rahalised võimalused ja sobivad piirkonnad ning alles seejärel jõutakse konkreetse kinnisvara ja tehinguni,“ ütles Volt.

Ta märkis, et kõige rohkem soovivad eestlased Luminorile esitatud taotluste järgi kinnisvara soetada Hispaaniasse, millele järgnevad Soome ja Itaalia. Esiviisikusse mahuvad veel Bali Indoneesias ning Kreeka. Varasematel aastatel suuremat huvi pälvinud Portugal tänavu viie populaarseima sihtkoha hulka ei kuulu.

Kõige kiiremini on viimase aasta jooksul kasvanud huvi Itaalia vastu. „Puhkekodu puhul otsitakse kohta, kus oleks võimalik igapäevaelust välja lülituda ning puhata teistsuguses keskkonnas. Itaalia pakub selleks nii sooja kliimat, tugevat toidukultuuri kui ka palju erineva iseloomuga piirkondi,“ lausus Volt.

Eksperdi sõnul määrab sihtkoht ka selle, millist kinnisvara ja mis eesmärgil otsitakse. Hispaanias ja Itaalias tuntakse peamiselt huvi korterite vastu, samas kui Soomes otsitakse rohkem eramaju ning ost on sagedamini seotud inimese töö- või pereeluga.

„Soome puhul on koduostu iseloom Lõuna-Euroopast mõnevõrra erinev. Paljud eestlased töötavad või veedavad osa aastast Soomes ning seetõttu võib sealne kinnisvara olla pigem teine kodu kui klassikaline puhkekodu,“ selgitas Volt ning lisas, et Bali puhul paistab seevastu rohkem silma investeerimise eesmärk ning kinnisvara otsitakse eelkõige väljaüürimiseks.

Ta nentis, et välismaale kinnisvara soetamise rahastamine erineb tavapärasest Eestis võetavast kodulaenust. Üheks võimalikuks rahastusviisiks on kinnisvara tagatisel laen, kuid välismaal ostetavat kinnisvara ennast laenu tagatisena kasutada ei saa. Selleks peab kliendil olema Eestis asuv kinnisvara, mille väärtus võimaldab täiendava laenu võtmist.

Kinnisvarakool: Planeerimis-ehitusvaldkonna spetsialisti täiendõppeprogramm

Domus Kinnisvara: Kinnisvaraturu ülevaade, juuli 2026

Domus KinnisvaraJuulis püsis kinnisvaraturg üldiselt aktiivne, kuid arengud olid piirkonniti erinevad. Tallinnas ja Tartus kasvas korteritehingute arv ning hinnatase püsis stabiilne või tõusis mõõdukalt, samas kui Viljandis ja Kuressaares oli hinnakasv märgatavam. Pärnus seevastu vähenes pärast aktiivset juunikuud nii korterite tehinguaktiivsus kui ka keskmine hind.

Eramute ja hoonestamata elamumaa turul oli pilt ebaühtlasem – aktiivsus kasvas eelkõige Viljandis ja Pärnus, samas kui Tallinnas ja Kuressaares oli see tagasihoidlikum. Kokkuvõttes näitas juuli jätkuvat nõudlust elukondliku kinnisvara järele, kuid piirkondlikud erinevused ja väiksemate turgude madal tehingumaht mõjutasid hinnanäitajaid endiselt märgatavalt.

TALLINN

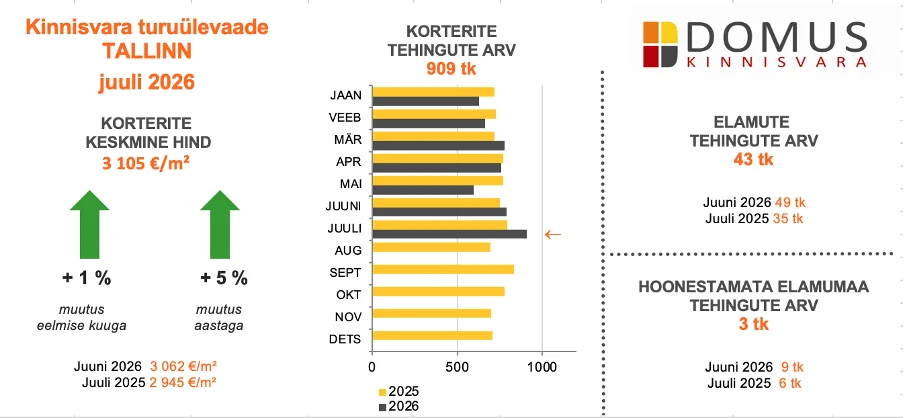
Tallinna kinnisvaraturg jätkas juulis aktiivset liikumist ning korterite hinnatase tõusis mõõdukalt. Korterite keskmine hind kasvas kuuga 1%, ulatudes 3 105 €/m²-ni, ning oli aastases võrdluses 5% kõrgem. Juulis tehti 909 korteritehingut, mis on rohkem kui juunis ning näitab tehinguaktiivsuse jätkuvat kasvu. Tehingute arvu suurenemine koos mõõduka hinnatõusuga viitab sellele, et nõudlus Tallinna korteriturul püsis suve keskel tugev.

Eramute turul sõlmiti 43 tehingut, mis on vähem kui juunis, kuid rohkem kui aasta tagasi samal ajal. Hoonestamata elamumaa segmendis tehti 3 tehingut, võrreldes 9 tehinguga juunis ja 6 tehinguga 2025. aasta juulis. Kokkuvõttes iseloomustas Tallinna juulikuud aktiivne korteriturg, kus kasvasid nii tehingute arv kui ka hinnatase, samas kui eramute ja elamumaa segmendis oli aktiivsus juuniga võrreldes tagasihoidlikum.

HARJU MAAKOND

260826 Kinnisvaraturu ülevaade, juuli 2026 1Allikas: Maa- ja Ruumiamet

TARTU

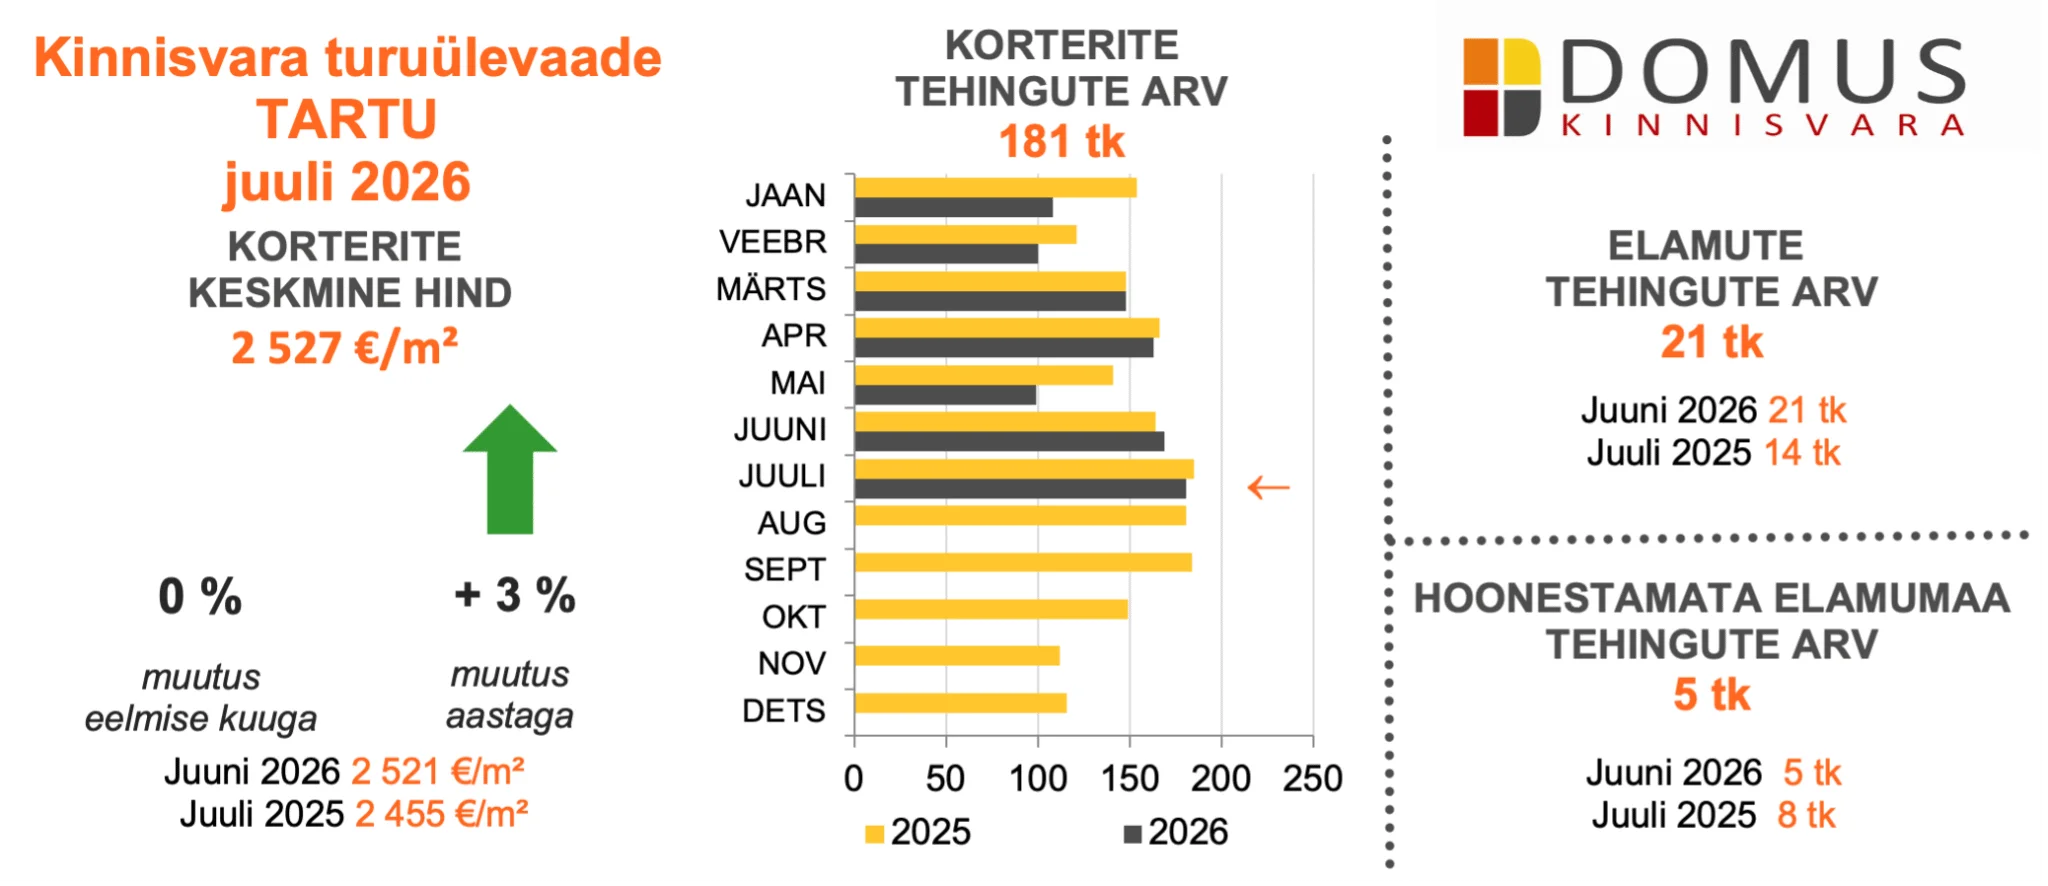
Tartu kinnisvaraturg püsis juulis aktiivne ning korterite hinnatase jäi eelmise kuuga võrreldes stabiilseks. Korterite keskmine hind oli 2 527 €/m², mis tähendab kuises võrdluses sisuliselt muutumatut taset, kuid aastases võrdluses 3% kasvu. Juulis tehti 181 korteritehingut, mis on rohkem kui juunis ning viitab jätkuvalt heale ostuaktiivsusele. Tehingute arvu kasv stabiilse hinnataseme juures näitab, et Tartu korteriturg püsis juulis tasakaalus.

Eramute turul sõlmiti 21 tehingut, mis jäi juuniga samale tasemele, kuid ületas märgatavalt eelmise aasta juuli 14 tehingut. Hoonestamata elamumaa segmendis tehti 5 tehingut, samuti sama palju kui juunis, kuid vähem kui aasta tagasi, mil registreeriti 8 tehingut. Kokkuvõttes iseloomustas Tartu juulikuud stabiilne hinnatase ja kasvanud korteritehingute aktiivsus, samas kui eramute turg püsis tugev ning elamumaa segment tagasihoidlikum.

TARTU MAAKOND
260826 Kinnisvaraturu ülevaade, juuli 2026 2Allikas: Maa- ja Ruumiamet

PÄRNU

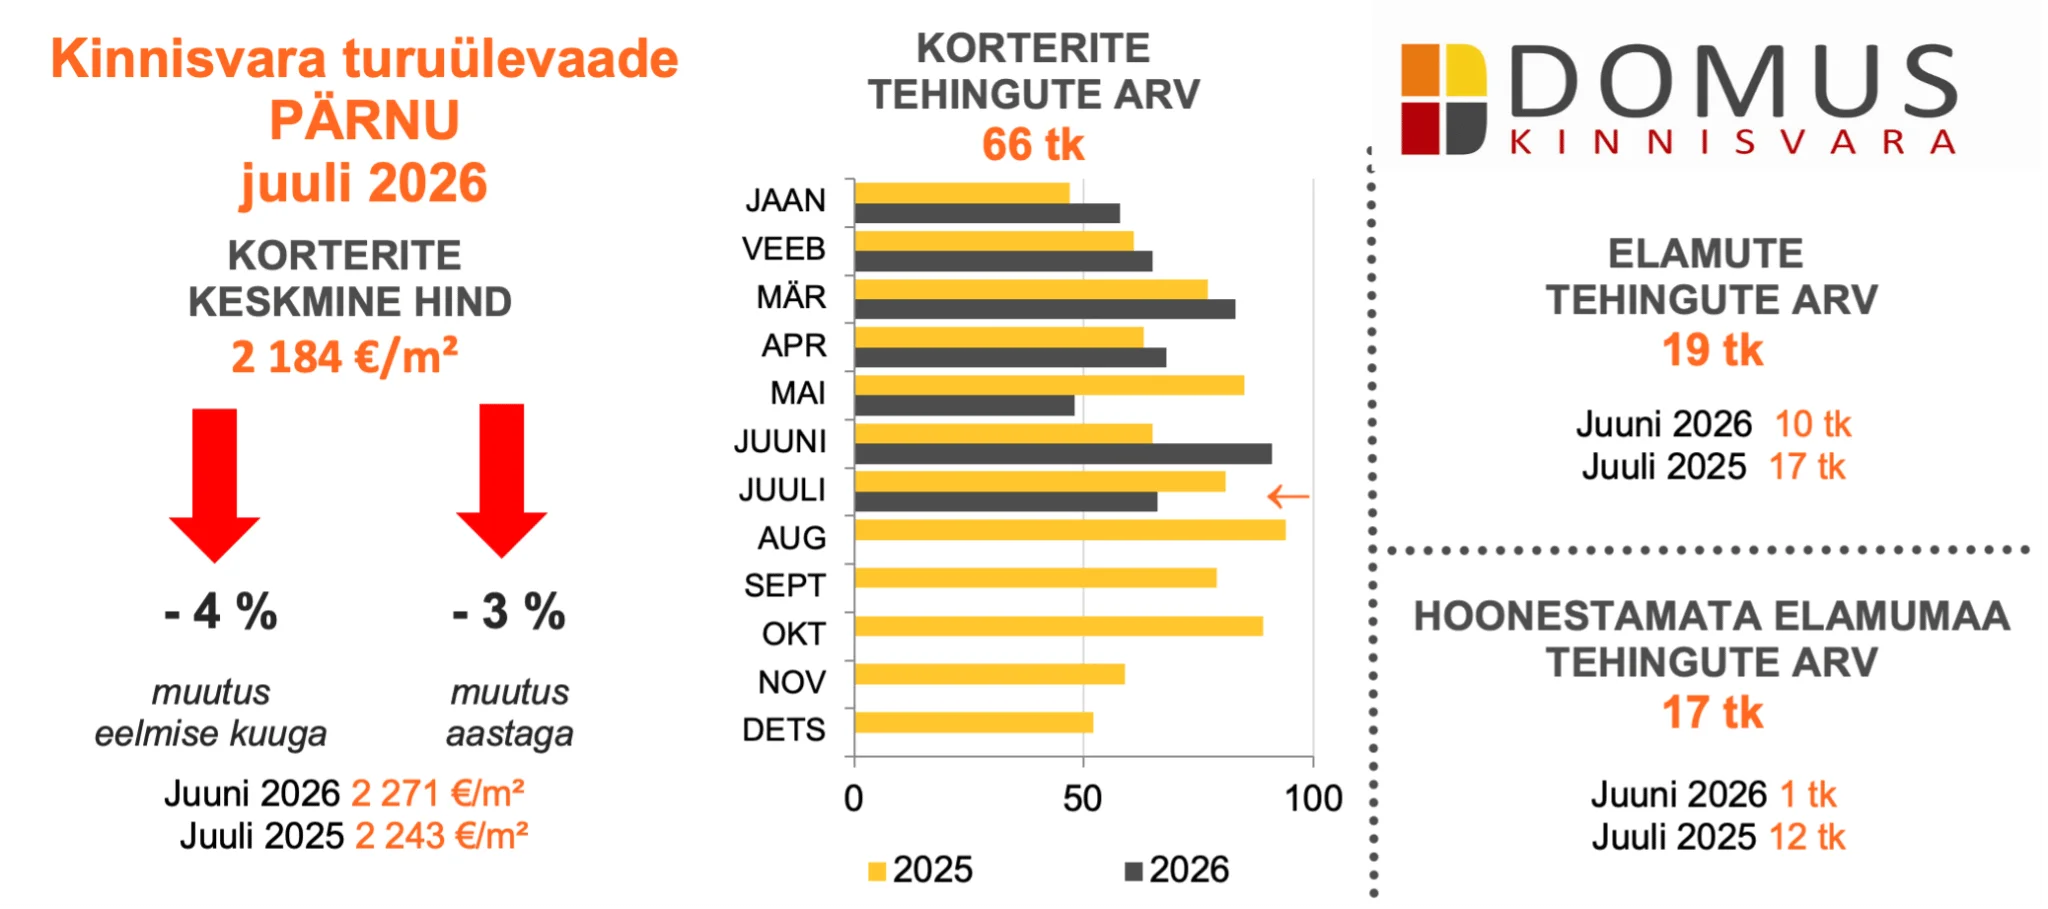
Pärnu kinnisvaraturul vähenes juulis korterite hinnatase ja tehinguaktiivsus võrreldes juuniga. Korterite keskmine hind langes kuuga 4%, jõudes 2 184 €/m²-ni, ning jäi aastases võrdluses 3% madalamaks. Juulis tehti 66 korteritehingut, mis on märgatavalt vähem kui juunis. Hinna ja tehingute arvu samaaegne langus viitab sellele, et pärast aktiivset juunikuud oli korteriturg juulis rahulikum.

Eramute turul sõlmiti 19 tehingut, võrreldes 10 tehinguga juunis ja 17 tehinguga aasta tagasi samal ajal. Hoonestamata elamumaa segmendis tehti 17 tehingut, mis tähendab väga tugevat kasvu võrreldes juuniga, mil registreeriti vaid 1 tehing, ning ületab ka 2025. aasta juuli 12 tehingut. Kokkuvõttes iseloomustas Pärnu juulikuud rahulikum korteriturg, kuid samal ajal kasvas aktiivsus märgatavalt eramute ja elamumaa segmendis.

PÄRNU MAAKOND

260826 Kinnisvaraturu ülevaade, juuli 2026 3Allikas: Maa- ja Ruumiamet

VILJANDI

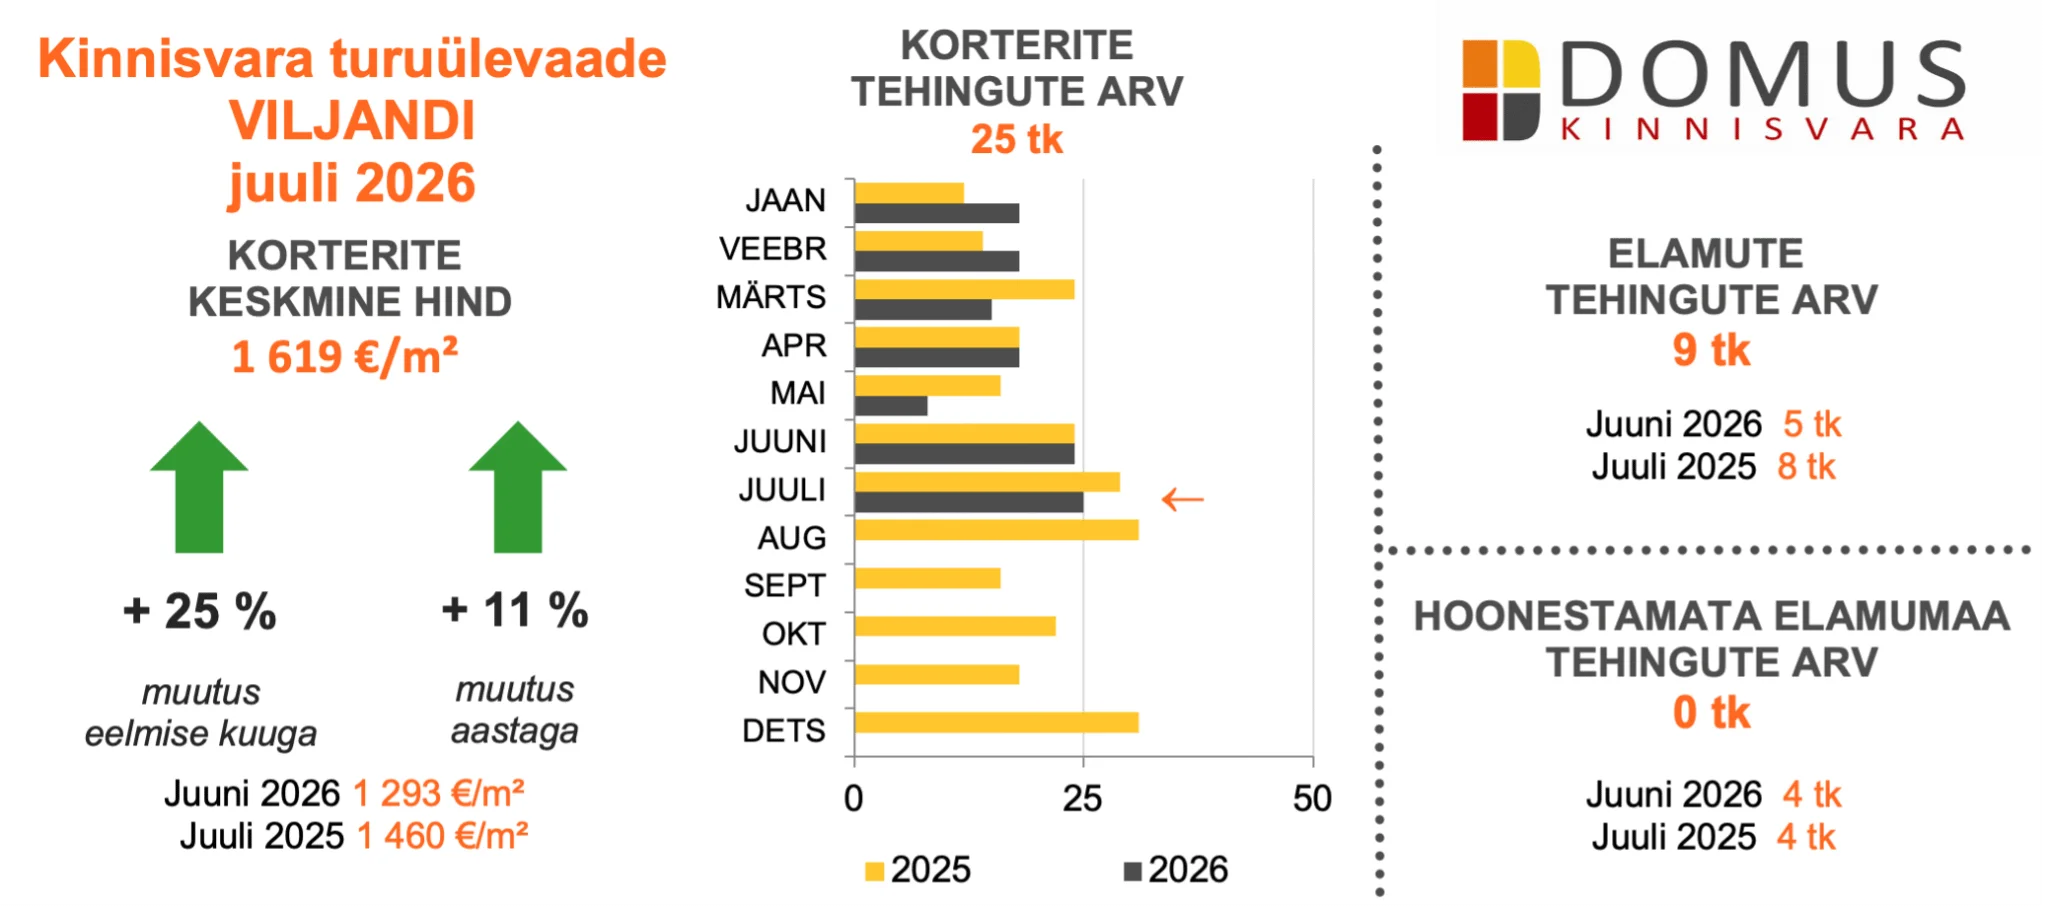
Viljandi kinnisvaraturg jätkas juulis aktiivset liikumist ning korterite hinnatase tõusis märgatavalt. Korterite keskmine hind kasvas kuuga 25%, ulatudes 1 619 €/m²-ni, ning oli aastases võrdluses 11% kõrgem. Juulis tehti 25 korteritehingut, mis on veidi rohkem kui juunis. Hinnatõus koos stabiilse tehinguaktiivsusega viitab tugevale kuule, kuid Viljandi suhteliselt väikese tehingumahu tõttu võivad üksikud kõrgema hinnaga tehingud keskmist hinnataset märgatavalt mõjutada.

Eramute turul sõlmiti 9 tehingut, võrreldes 5 tehinguga juunis ja 8 tehinguga aasta tagasi samal ajal, mis näitab aktiivsuse kasvu. Hoonestamata elamumaa segmendis tehti 7 tehingut, võrreldes 4 tehinguga nii juunis kui ka 2025. aasta juulis. Kokkuvõttes iseloomustas Viljandi juulikuud aktiivne kinnisvaraturg, kus kasvasid nii korterite hinnatase kui ka eramute ja elamumaa tehinguaktiivsus.

VILJANDI MAAKOND
260826 Kinnisvaraturu ülevaade, juuli 2026 4Allikas: Maa- ja Ruumiamet

KURESSAARE

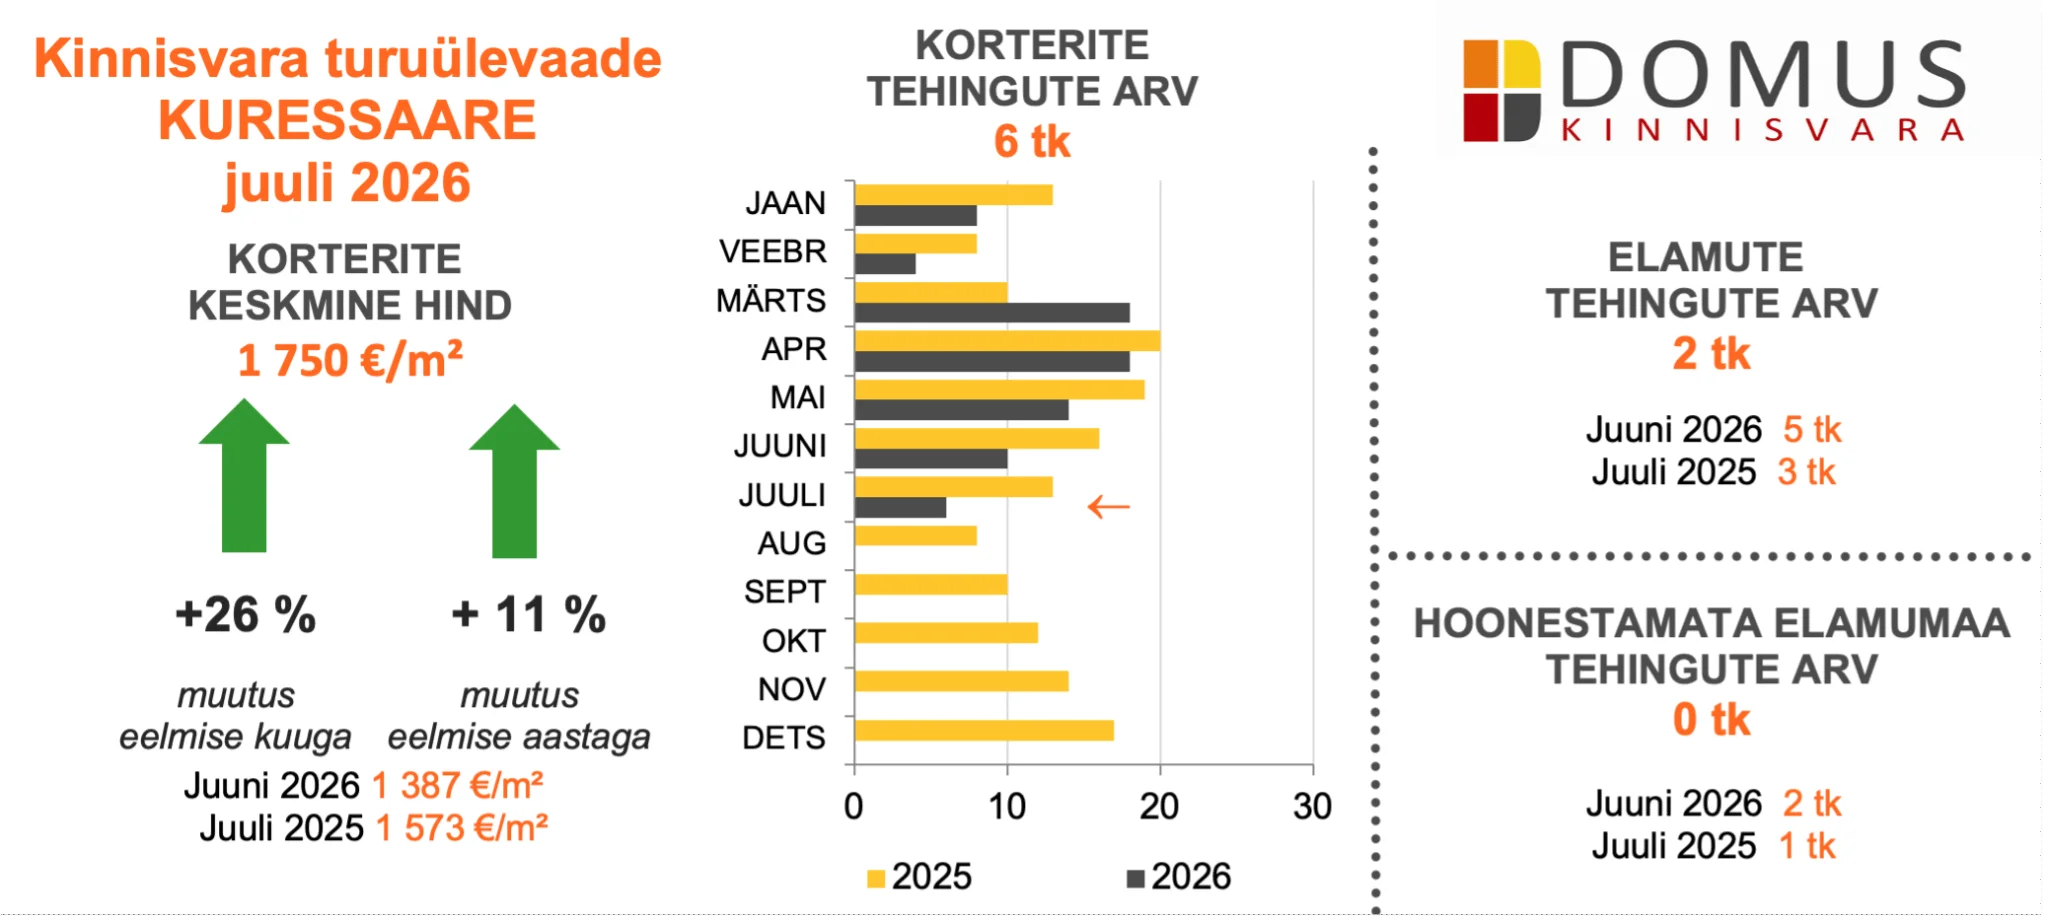
Kuressaare kinnisvaraturul tõusis juulis korterite hinnatase märgatavalt, kuid tehinguaktiivsus jäi tagasihoidlikuks. Korterite keskmine hind kasvas kuuga 26%, ulatudes 1 750 €/m²-ni, ning oli aastases võrdluses 11% kõrgem. Juulis tehti vaid 6 korteritehingut, mis on vähem kui juunis. Väikese tehingumahu tõttu võivad üksikud kõrgema hinnaga tehingud keskmist hinda oluliselt mõjutada, mistõttu ei saa ühe kuu hinnatõusu põhjal veel järeldada laiapõhjalist hinnakasvu.

Eramute turul sõlmiti 2 tehingut, võrreldes 5 tehinguga juunis ja 3 tehinguga aasta tagasi samal ajal. Hoonestamata elamumaa segmendis tehinguid ei toimunud, samas kui juunis registreeriti 2 ja 2025. aasta juulis 1 tehing. Kokkuvõttes iseloomustas Kuressaare juulikuud korterite tugev hinnatõus, kuid üldine tehinguaktiivsus jäi madalaks ning väikese tehingumahu tõttu tuleks hinnaliikumisi tõlgendada konservatiivselt.

SAARE MAAKOND

260826 Kinnisvaraturu ülevaade, juuli 2026 5Allikas: Maa- ja Ruumiamet

Kinnisvarakool: AI kinnisvaramaaklerile: tööriistad, võimalused ja praktilised lahendused

Bigbank rahastab Endoveri Volta SKAI projekti 25 miljoni eurose arenduslaenuga

BigbankBigbank laenas Eesti kinnisvaraarendaja Endover ettevõttele Volta SKAI OÜ 24,75 miljonit eurot Volta SKAI A-torni arenduse lõpule viimiseks, hoone valmib 2027. aasta alguses.

Bigbanki ettevõtete panganduse üksuse juhi Aimar Roosalu sõnul on Volta SKAI puhul tegemist märgilise arendusprojektiga, mida on juba varases faasis saatnud ka märkimisväärne müügiedu. “Nii mahuka arenduslaenu puhul on Bigbanki jaoks väga oluline Endoveri pikaajaline kogemus ning tugev visioon Volta SKAI ja kogu Volta kvartali arendamisel. Tegemist on silmapaistva uue linnaruumiga Tallinna ühes kõige populaarsemas piirkonnas,” selgitab Roosalu nii arendaja kui arendusprojekti selgeid tugevusi.

Endoveri finantsdirektori Kadri Koplimäe sõnul on Bigbank ettevõtte pikaajaline ja usaldusväärne koostööpartner. “Meil on hea meel teha koostööd Eesti kapitalile kuuluva pangaga, kes tunneb siinset turgu ja jagab meie pühendumust kestva linnaruumi loomisele. Volta SKAI jõuab peagi oma tipukõrguseni, esimesed kodud valmivad juba sel aastal. Endoveril on ees ka mitu uut arendust, mis avavad täiendavaid finantseerimise ja investeerimise koostöövõimalusi,” ütleb Koplimäe.

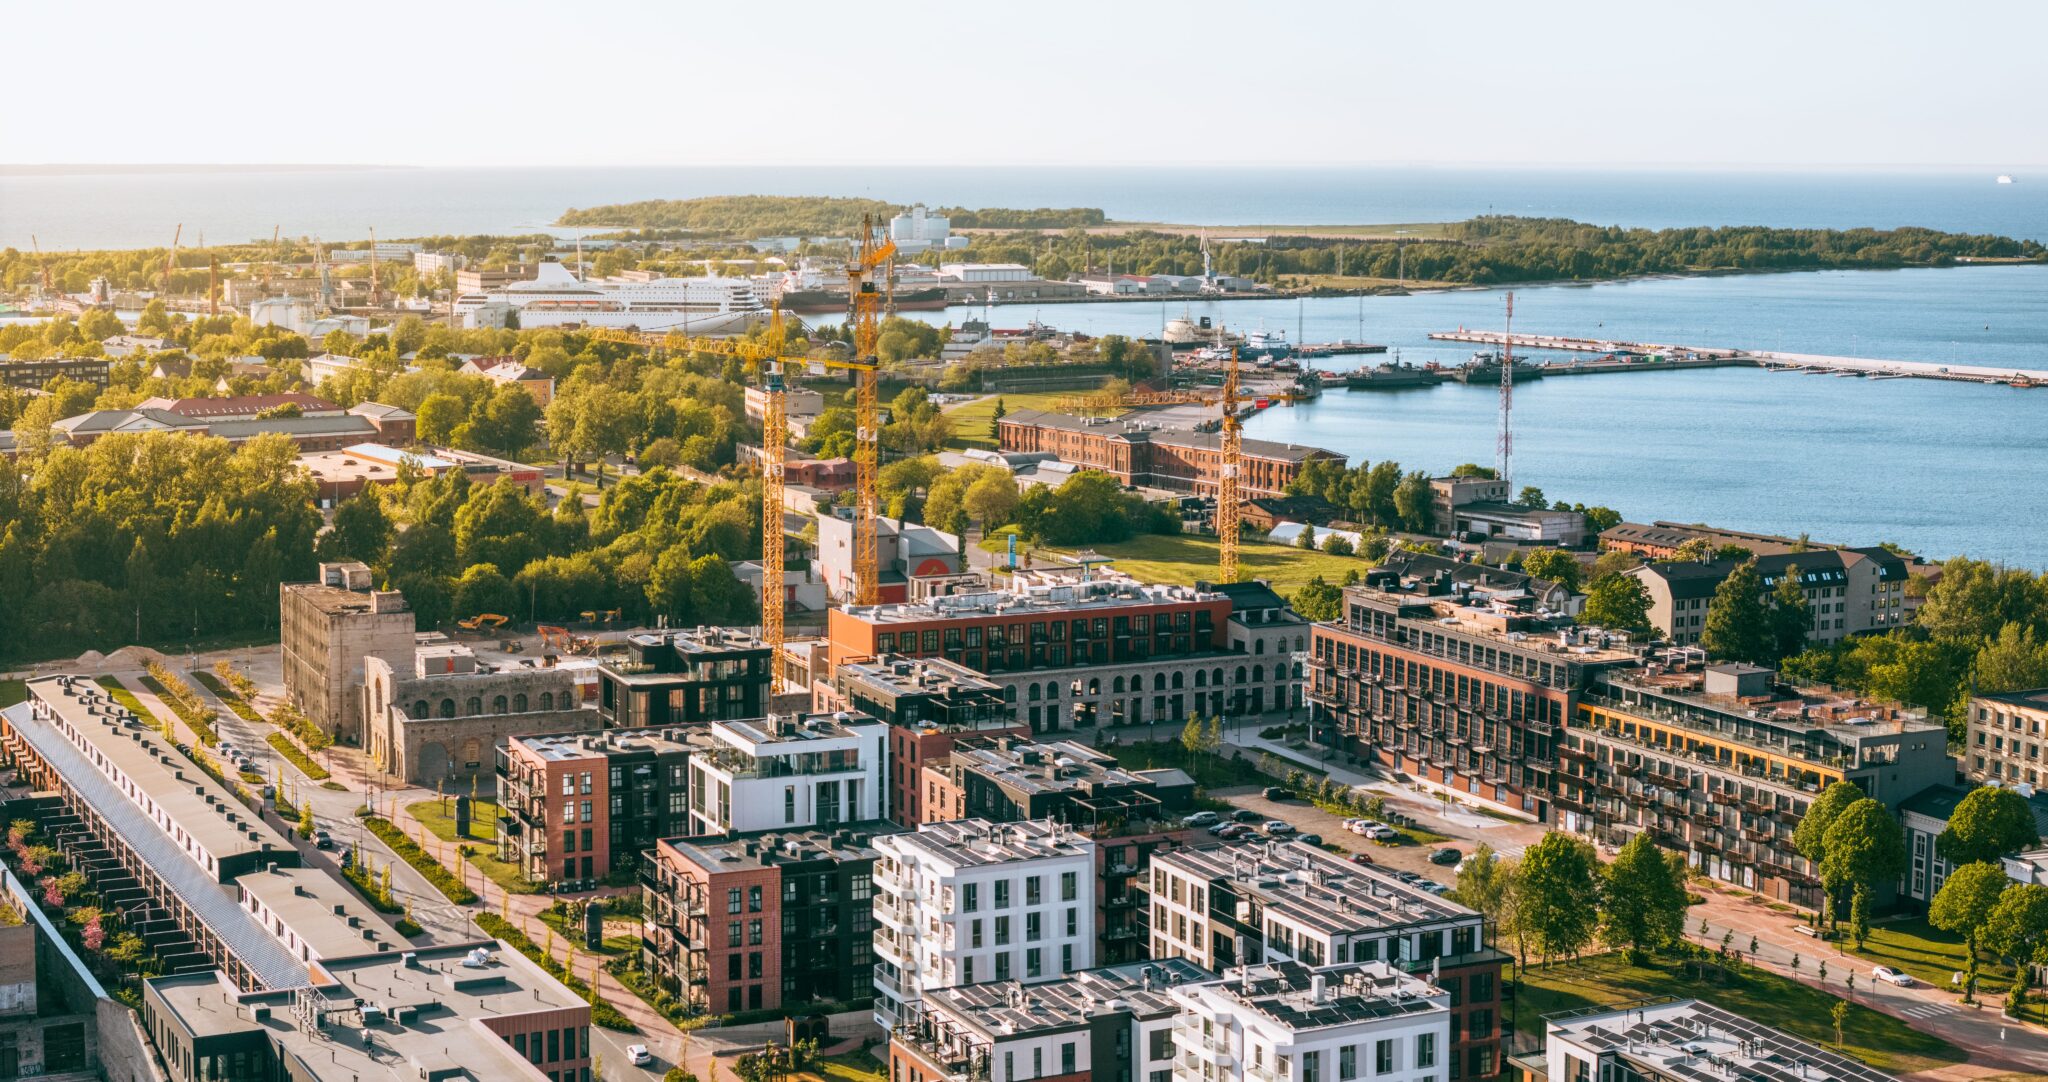
Volta SKAI asub 125-aastase ajalooga Volta kvartalis ning koosneb kahest 12-korruselisest kõrghoonest kogupinnaga 18 600 m². Kõrghoonete duos valmib kokku 111 korterit, mida iseloomustavad kuni 3,8 meetri kõrgused laed, maast laeni aknad ning kumeraid nurgarõdusid ja terrasse kasutav arhitektuur, hoonetesse lisanduvad ka äripinnad. Hoone paiknemine kõrgemal pinnaseplatool loob valmivatest korteritest seni nägemata vaated Tallinna linnale ja lahele. Projekti arhitektuuri on loonud ARS Projekt ning peatöövõtja on Metropoli Ehitus. Volta SKAI esimesed korterid valmivad juba 2026. aasta sügisel.

Volta kvartal on osa Volta, Krulli ja Noblessneri piirkonnast ning paikneb Tallinna ühel ihaldatumal mereäärsel teljel. Tegemist on elu- ja äripiirkonnaga, kuhu koonduvad kodud, äripinnad, teenused, sportimisvõimalused, kohvikud ja kvaliteetne avalik ruum. Privaatne ja turvaline kvartal toimib 15 minuti linna põhimõttel, mis tähendab, et kõik igapäevaseks eluks vajalik jääb jalutuskäigu kaugusele. Volta kvartal on kolmandat aastat järjest Citify statistika põhjal Tallinna uusarenduste uute tehingute sõlmimise müügiedetabeli esikohal.

Endover on enam kui 25-aastase kogemusega Eesti kinnisvaraarendaja, kes loob väärtust linnaruumi ning rajab terviklikke elu- ja ärikeskkondasid. Ettevõtte portfellist leiab 78 hoonet ja 2933 korterit kogupinnaga 318 000 m².

Rohkem kui 30-aastase tegevusajalooga Bigbank AS (www.bigbank.ee) on Eesti kapitalile kuuluv kommertspank. 30. juuni 2026 seisuga oli panga bilansimaht kokku 3,6 miljardit eurot ning omakapital 309 miljonit eurot. Üheksas riigis tegutseval pangal on kokku üle 205 000 aktiivse kliendi ning üle 700 töötaja. Reitinguagentuur Moody’s on väljastanud Bigbankile pikaajalise pangahoiuste reitingu tasemel Ba1 ning baaskrediidireitingu (BCA) ja kohandatud BCA tasemel Ba2.

260826 Bigbank rahastab Endoveri Volta SKAI projekti 25 miljoni eurose arenduslaenuga

Kinnisvarakool & koolitus: Korteriühistu revisjonikomisjoni töö praktikas

Luminor: Suvilaostja meelespea: planeerimisega alusta nüüd, ostu rihi aga pigem sügisesse

Luminor BankPäikeseline suvi on just see aeg, mil igatsus oma maakodu või suvila järele on kõige suurem – pikad ja valged õhtud koos sooja suveilmaga viivad vägisi mõtted mõnusale ajaveetmisele keset loodust. Luminori partnersuhete juhi Elar Olliku sõnul pole suvi ilmtingimata parim aeg suvila ostuks, küll aga selle ostu ettevalmistamiseks.

„Suvekodu ost on ilma kahtluseta emotsiooniost. Kui päike särab taevas ja kogu ümbruskond on roheline, tundub pea iga saadaolev kinnisvara atraktiivne. Kuid emotsioonide kõrval tasub säilitada talupojatarkust ning mõelda, kas kuulutusest paistev ilupilt annab pelgupaika ka näiteks oktoobris ning kuidas täiendava kinnisvara soetamine pere eelarvega sobitub,“ lausus Elar Ollik.

Juhul kui ostusoovi ei saada just sajaprotsendiliselt sobilikuna tunduv suvekodu, on Olliku sõnul mõistlik suvel rahulikult plaane teha, pakutavaid võimalusi ja enda rahalist võimekust kaaluda, et hoopiski sügisel tehingusse minna.

Suvi on parim aeg asukoha hindamiseks

Sarnaselt meie argikodule pole ka maamaja või suvila puhul oluline ainuüksi maja enda välimus ja kasutusmugavus. Mängu tulevad kohalesõiduks kuluv aeg, kohalike teede seisukord, naabrid, ümbritsev taristu ja palju muud alates lähedalolevatest toidupoodidest kuni mobiilside levikuni.

„Suvi on selles mõttes testimiseks hea aeg, et siis on võimalik tutvuda olulisimaga, mis pärast ostu puhkekoha kvaliteeti määravad – nii näiteks võiks piirkonda külastada reedeti-pühapäeviti, et hinnata kohalesõiduks kuluvat aega, teedel valitsevat liiklust,“ rääkis Luminori partnersuhete juht. „Kindlasti tuleb ratsionaalselt läbi mõelda just kaugus päriskodust, sest kui puhkuseperioodil võib paari- või isegi kolmetunnine autosõit teise Eesti otsa tunduda käkitegu, siis kui soovida suvilas näiteks igal nädalavahetusel käia, võib see juba natukene liiast tunduda.“

Sügis on ostuks ka seetõttu parem aeg, kuna siis tulevad välja ka need faktorid, mis kaunil ja päikeselisel suvepäeval võivad kahe silma vahele jääda.

„Kuiva ilmaga võib maamaja või suvekoduni viiv kruusatee olla pealtnäha ideaalses korras, kuid sügisvihmadega võib pilt tundmatuseni muutuda,“ kirjeldas Elar Ollik. „Jahedam ja vihmasem ilm omakorda annab selgema pildi sellest, milline on huvipakkuva maja sooja- ja niiskuspidavus ehk et kui mugav on pere pelgupaik ka näiteks sügisesteks-talvisteks puhkusteks.“

Sügis ei tähenda tingimata madalamat hinda

Ostuks piisava aja võtmine ei tähenda Olliku sõnul ilmtingimata, et sügise saabudes võid märkimisväärselt odavamat hinda oodata, kuna suvilate puhul kehtib sarnaselt muule kinnisvarale reegel, et hea objekti väärtus ajas püsib.

„Ennekõike on ettevalmistuse eesmärk kõik põhjalikult läbi mõelda ja ostuotsus rahulikult teha – kui oled kõik läbi mõelnud, alates enda rahalisest võimekusest ja sellest, kas suvekoju ostuks on võimalik kasutada sääste või tuleb pöörduda panga poole, kuni selleni, millised on ostetava maja plussid-miinused, oled paremas positsioonis ka hinna üle läbi rääkides,“ märkis Luminori ekspert.

Ollik lisas, et ostuotsuse puhul tuleb kindlasti endale selgeks teha kõik võimalikud ostuhinnaga kaasnevad kulud ning hinnata, kuidas suvekodu ostu kõige paremini finantseerida – kas on mõistlik taotleda kodulaenu, kombineerida pangapoolset finantseerimist säästudega või hoopis väikekinnisvara laenu. „Rahastamisvõimalused ei piirdu ainult kodulaenuga. Paljud ostjad ei pruugi teada, et suvila ostmiseks võib sobivaks lahenduseks olla ka väikekinnisvara laen,” märkis Ollik.

„Müügihinna kõrval tuleb arvestada kindlasti näiteks notaritasu ja riigilõivuga, aga ka lisanduvate püsikuludega, nagu kindlustus, küte ja muud sarnased,“ märkis ta. „Kui selles võrrandis kõik kenasti paika asetub, siis võib suure tõenäosusega paika pidada eesti vanasõna „rege rauta suvel ja vankrit talvel“ – sobilikku suvekodu rahulikult otsides ja plaane tehes võib just sügis olla optimaalne aeg enda ja pere vajadusi kõige paremini arvestava pelgupaiga soetamiseks.“

Kinnisvarakool: Planeerimis-ehitusvaldkonna spetsialisti täiendõppeprogramm