Kinnisvarakool: Planeerimis-ehitusvaldkonna spetsialisti täiendõppeprogramm
Kinnisvarakool & koolitus: Kinnisvaraarenduse praktikum – ideest teostuseni
Kinnisvarakool: Kinnisvaramaakleri stardiprogramm
Kinnisvarakool & koolitus: kinnisvaramaakleri täiendkoolitus
 

Swedbank: Stability and Sustainability – Resilient growth, rising inflation pressures

SwedbankSweden: Recovery firms, geopolitical inflation risks rise

The Swedish economy started 2026 on a weak note but regained momentum in the second quarter. The labour market continued to recover gradually.

Inflation is currently below the 2% target, helped by a stronger krona and temporary tax cuts. Rising energy prices are, however, expected to lift inflation above target, leading the Riksbank to increase the policy rate to 2.00% by the end of 2026 and 2.25% in February 2027.

Baltics: Resilience holds as inflation diverges

All three Baltic economies recorded solid GDP growth in the first half of 2026, driven mainly by household consumption. Exports also contributed significantly to economic activity. However, manufacturers are likely to face growing competitiveness pressures. Given the strong first-half performance and early Q3 data, GDP growth in Estonia and Latvia could exceed the current forecasts of 2.0% and 2.3%, respectively. Growth in Lithuania is expected to moderate slightly as the consumption boost fades, averaging 3% in 2026.

Inflation has eased in both Estonia and Latvia compared with 2025, with the slowdown more pronounced in Estonia, where inflation fell to 1.5% in August, while it stood at 3.2% in Latvia. Inflation shot up to 6% in Lithuania, as the effects of pension withdrawals, higher excise taxes, and a sizeable minimum wage increase accumulated. Falling food prices this year are easing inflationary pressures across the Baltics. Higher energy prices will keep inflation elevated in Lithuania and push it higher in Estonia and Latvia this autumn.

Risk balance becomes less favourable

Growth risks remain tilted to the downside, while inflation and policy rate risks are tilted to the upside.

Escalating tensions in the Middle East, Ukrainian drone attacks on Russian oil refineries, stronger competition from Asia for natural gas, and low inventories have pushed energy prices higher. Moreover, supply disruptions could further weigh on economic activity and trigger renewed volatility in financial markets.

Higher import tariffs remain a risk, as the US trade investigations continue and EU-China trade tensions risk further escalation.

Sustainability: Progress nearly at a standstill

Countries have made only marginal progress on sustainable development. The Baltic states edged up slightly in the 2026 SDG Index, while scores for Sweden and the EU average declined. Overall, Sweden ranks 2nd, Estonia ranks 16th, Latvia 20th and Lithuania 26th.

Clean energy continues to advance, particularly in the Baltics. Nevertheless, dependence on fossil fuels in transport remains high across all three states, leaving them more exposed to energy price shocks, such as the war in the Middle East.

Full report

Kinnisvarakool & koolitus: Kinnisvara hindamise ABC – põhimõtted, meetodid ja turuväärtus

Results of the public offering of AS Pro Kapital Grupp bonds

Pro KapitalOn Friday, 18 September 2026, the public offering of bonds of AS Pro Kapital Grupp (hereinafter Pro Kapital) (the Offering) closed.

The Offering was conducted on the basis of the base prospectus for the public offering and admission to trading approved by the Estonian Financial Supervision Authority on 7 September 2026 (hereinafter the Prospectus). Under the Offering, up to 6,000 bonds were offered to retail and professional investors in Estonia, Latvia and Lithuania, each with a nominal value of EUR 1,000, a fixed annual interest rate of 8.3% and a maturity date of 25 September 2028. Interest is payable quarterly, with the first interest payment to be made on 28 December 2026. The base size of the Offering was EUR 6 million and, in the event of oversubscription, Pro Kapital had the right to increase the size of the issue to up to EUR 10 million by issuing up to 10,000 bonds.

A total of 985 investors participated in the Offering, subscribing for bonds in the aggregate amount of EUR 11 976 000, which corresponds to 2.0x times the Offering base size of EUR 6 million. Of the total subscription volume, EUR 9.3 million or 77.5% was subscribed in Estonia, in Lithuania EUR 1.7 million or 14.2%, and in Latvia EUR 1.0 million or 8.3%. As the Offering was oversubscribed, Pro Kapital decided to exercise its right to increase the size of the Offering by 4,000 bonds, as a result of which a total of 10,000 bonds will be issued in the aggregate amount of EUR 10 million.

The Management Board of Pro Kapital decided to allocate the bonds in accordance with the following allocation principles:

1. All subscription orders submitted by the same investor were aggregated.

2. Investors who subscribed for at least 100 bonds were allocated 100% of the amount subscribed by them.

3. All other investors were allocated 56.5% of the amount subscribed by them, but no fewer than 3 bonds and no more than the amount subscribed by the respective investor.

The capital raised through the issue will be used, together with Pro Kapital’s own funds, for the full redemption of the existing secured bonds (ISIN SE0013801172; outstanding nominal amount EUR 10,545,000 to which accrued interest will be added) and for the termination of their listing on the Nasdaq Stockholm exchange.

“We would like to thank all investors who subscribed for the bonds for their strong interest, confidence and contribution to the implementation of Pro Kapital’s future plans. The successful bond issue, which was more than two times oversubscribed, enabled us to consolidate the company’s financing in the Baltic States, where Pro Kapital’s business operations and real estate portfolio are also located. In the near future, we will fully redeem the bonds listed in Sweden and terminate their listing there, while continuing the design and engineering, construction and sales of our planned development projects in Tallinn, Riga and Vilnius,” commented Edoardo Axel Preatoni, Member of the Management Board of Pro Kapital, on the results of the issue.

„It is the largest bond issue completed by a Baltic residential developer this year. Priced at 8.3%, it also achieved the sector’s tightest spread over base rate in the Baltic bond market this year. Strong participation from both institutional and retail investors demonstrates that the market recognises Pro Kapital’s profitability and strong equity ratio. The message from investors was clear: a strong balance sheet matters,” said Silver Kalmus, Head of DCM at LHV Pank.

The bonds will be transferred to the investors’ securities accounts on 25 September 2026 or a date close to that and the first trading day of the bonds on the Baltic Bond List of Nasdaq Tallinn is expected to be on 25 September 2026 or a date close to that.

Estonian resident individuals who have acquired or intend to acquire bonds of Pro Kapital through an investment account may, in accordance with the Income Tax Act, defer the income tax liability arising on interest payments and receive bond interest in full to their investment account. For this purpose, a corresponding application must be submitted to the Issuer.

The application form is available on the website of Pro Kapital: https://www.prokapital.com/bond-issue2026/

The application only needs to be submitted once and no later than two business days before an interest payment date. Applications submitted later will only be taken into account from the next interest payment date onwards. Interest payments on the bonds are made quarterly (25 December, 25 March, 25 June and 25 September, the first interest payment to be made on 28 December 2026).

Kinnisvarakool & koolitus: planeerimisseaduse ja ehitusseadustiku muudtaused

Swedbank: Ruutmeetrite arv võib petta: suurem korter ei pruugi tähendada rohkem ruumi

SwedbankKodu valides võrreldakse sarnaste korterite puhul sageli esmalt hinda ja selle suurust. Ent ruutmeetrite arv ei näita alati, kui palju praktilist ruumi kodus tegelikult on. Hästi planeeritud 70-ruutmeetrine korter võib pere vajadustele sobida paremini kui 80-ruutmeetrine ning olla samal ajal soodsam nii ostuhinna kui ka igakuiste kulude poolest.

Swedbanki eluasemelaenude valdkonnajuhi Anne Pärgma sõnul tasub korteri suuruse kõrval tähelepanelikult vaadata ka planeeringut.

„Kaks sama suure pindalaga korterit võivad igapäevases kasutuses olla väga erinevad. Ühes on toad hea kuju ja paigutusega, panipaiku on piisavalt ning esikule kulub vähe pinda. Teises võib arvestatav osa ruutmeetritest minna pikale koridorile, ebamugavatele nurkadele või ruumile, mida on keeruline sisustada,“ ütles Pärgma.

Seepärast tasub ruutmeetrihinna kõrval hinnata ka seda, kui hästi saab korteri pinda päriselt kasutada: kas sinna mahub vajalik mööbel, kas asjade hoidmiseks on piisavalt ruumi ning kui palju pinnast jääb igapäevaseks elamiseks.

Kümme lisaruutmeetrit võivad maksta sama palju kui esmane sissemakse

Näiteks võib võrrelda kahte samas piirkonnas asuvat korterit, mille ruutmeetrihind on 3500 eurot. 70-ruutmeetrise korteri hind oleks sel juhul 245 000 eurot ja 80-ruutmeetrise oma 280 000 eurot. Kümne lisaruutmeetri eest tuleb seega maksta 35 000 eurot rohkem.

„Kümme lisaruutmeetrit on juba arvestatav erinevus, kuid oluline on vaadata, mida see lisapind tegelikult juurde annab. Kui selle arvelt tekib näiteks eraldi tuba või vajalik panipaik, võib suurem pind olla väga väärtuslik. Kui lisaruutmeetrid jagunevad aga peamiselt koridori, esiku või lihtsalt suuremate tubade vahel, ei pruugi vahe igapäevases kasutuses olla sugugi sama suur,“ rääkis Pärgma.

35 000 eurot võib olla suurusjärgult võrreldav ka kodu esmase sissemaksega. Suurem ostuhind tähendab enamasti ka suuremat igakuist laenumakset, mistõttu tasub läbi mõelda, kas lisapind annab perele midagi, mida tal päriselt vaja on.

Suurem korter võib tähendada ka muid suuremaid igakuiseid kulusid

Korteri suurus mõjutab ka hilisemaid kulusid. 80-ruutmeetrine korter on 70-ruutmeetrisest ligikaudu 15% suurem ning sama erinevus kandub üle kuludele, mida arvestatakse korteri pindala järgi. Need võivad olla näiteks remondifond ja ühiskasutatavate ruumide küttega seotud kulud.

See võrdlus kehtib eelkõige sarnaste korterite puhul. Kui korterid asuvad erineva seisukorra või energiatõhususega majades, võivad igakuised kulud erineda juba muudel põhjustel kui pelgalt korteri suurus. „Kodusid tasub võrrelda tervikuna. Hinna ja ruutmeetrite kõrval tuleb vaadata planeeringut, kõrvalkulusid ja maja seisukorda, aga eelkõige seda, kas kodu vastab pere vajadustele ka pikemas vaates,“ ütles Pärgma.

Näiteks võib praegu ebavajalikuna tunduv lisatuba mõne aasta pärast olla vajalik lapse toa või kodukontorina. Seevastu mõni lisaruutmeeter elutoas või esikus ei pruugi perele anda piisavalt juurde, et selle eest tasuks maksta kümneid tuhandeid eurosid rohkem.

Kinnisvarakool & koolitus: Eluruumi üürimise praktikum – lepingud, probleemid ja üürileandja õiguste kaitse

Invego toob esimese arendajana turule seeniorpaketi

InvegoInvego toob esimese Eesti kinnisvaraarendajana valikusse seenioritele suunatud paketi, mille erilahendused muudavad uue kodu ligipääsetavamaks, mugavamaks ja turvalisemaks.

Invego juhi Kristjan-Thor Vähi sõnul on küpsemas eas inimestel kodudele veidi teistsugused ootused ja vajadused kui näiteks lastega peredel, aga vastavaid valikuid uute kodude ostmisel siiani eriti ei pakuta. “Kui lapsed on kodust lahkunud, võib avar eramu või suur perekorter kergesti muutuda mitmes mõttes koormavaks ning selle asemel valitakse ühe sagedamini väiksem ja mugavam kodu. Soliidsemas eas koduostjate arv kasvab ja inimesed tahavad nautida uhiuue kaasaegse kodu pakutavat elukvaliteeti,” räägib Vähi ja rõhutab, et seeniorpaketi erilahendused teevad igapäevaelu lihtsamaks juba täna, kuid samas muudavad uue kodu nii-öelda tulevikukindlaks, et seal oleks hea elada ka siis kui vajadused ajas muutuvad.

Seeniorpaketi raames saab uude koju valida näiteks kõrgemale paigutatud pistikupesad, automaatselt süttiva öise punktvalgustuse, käereelingud koridorides, tasandatud lävepakud ja kõiki valgusteid korraga juhtiva pealüliti. Kööki saab valida näiteks kõrgemal asuva ahju ja nõudepesumasina ning vannituppa libisemiskindlama põranda, avara dušiosa ja teisi mugavuslahendusi. Lisaks on võimalik eraldi kokku leppida lahendustes inimestele, kellel on liikumis- või muud erivajadused, näiteks kohandada kodu ratastooliga liikumiseks.

Invego juhi sõnul on oluline, et mugavust ja turvalisust toetab lisaks kodule ka kogu ümbritsev elukeskkond. “Kodu valitakse aastateks ja alati tasub korteri planeeringu kõrval vaadata, kui mugav on siseneda-väljuda, ringi liikuda ja oma igapäevaelu korraldada. Need kõik on väikesed detailid, mille olulisust tunneb inimene uues kodus iga päevaga üha enam,” räägib Vähi ning rõhutab, et kõigis Invego rajatavates kortermajades on liftid ja mugavad panipaigad, majade ümber aga autovabad puhkealad ja valgustatud liikumisteed. Ta lisab, et seeniorpaketi loomisel kaardistati põhjalikult eri vanuses ja erineva elustiiliga inimeste vajadusi ning kaasati parema tulemuse nimel ka mitmeid partnereid. Näiteks pakub Invego koostööpartner Medi soovijaile mugavat häirenuputeenust, millega saab terviserikke või muu ootamatu probleemi korral ühe nupuvajutusega abi kutsuda.

“Uus kodu, ka siis kui ta on näiteks varasemast väiksem, peab inimese elu avardama, mitte piirama. Seeniorpaketi mõte ongi muuta igapäevaelu lihtsamaks ning jätta rohkem aega elust rõõmu tundmiseks. Tõtt-öelda usun, et mõnegi erilahenduse vastu võib huvi olla ka noorematel koduostjatel,” selgitab Vähi ja lisab, et seeniorpaketi lahendusi saab koduostja soovidest lähtudes valida nii ühekaupa kui komplektina.

Invego grupp on kolmes riigis tegutsev uue põlvkonna kinnisvaraarendaja, mis on spetsialiseerunud tuleviku linnaruumi loovate tervikliku kontseptsiooniga mahukate elurajoonide ja ärikvartalite rajamisele. Enam kui 10-aastase tegevusajalooga Invego gruppi kuulub üle 60 ettevõtte Eestis, Lätis ja Portugalis ning kokku on töös täna 30 erinevat arendusprojekti. Invego grupp on välja arendanud üle 150 000 m² elukondlikku, kokku 1500 kodu ning 50 000 m² ärikinnisvara. Lisaks on töös veel üle 500 000 m² arendusmahte nii elu- kui ärikinnisvara valdkonnas. Invego Group OÜ ja grupi tütarettevõtte Invego Latvia OÜ võlakirjad on noteeritud Nasdaq Baltic First North võlakirjade nimekirjas.

Invego on Tallinnas ja selle lähiümbruses viimastel aastatel rajanud uued kodud enam kui tuhandele perele. Senisteks mahukamateks arendusteks on juba valminud Vana-Peetri, Tiskreoja ja Tabasalu Kodu ning praegu töös olevad Luccaranna, Uus-Järveküla, Keila Pargikodude ja Verve elurajoonid.

Läti pealinnas Riias ja selle lähiümbruses arendab Invego kokku 8 elurajooni, neist kolme koos arenduspartner Reterraga ja ühte koos EfTEN Special Opportunities Fundiga. Lõuna-Portugalis on hetkel arenduses 65 hektaril laiuv Silves Hills 154 villaga.

Kinnisvarakool: Kinnisvaramaakleri stardiprogramm

Merko: Start of construction of the fourth stage of Mežpilsēta residential project (Riga, Latvia)

MerkoSIA Merko Mājas, part of the AS Merko Ehitus group, has commenced construction of the fourth stage of the Mežpilsēta residential project in the Mežciems area in Riga. A six-storey building with 53 apartments is set to be completed at the beginning of 2028.

The Mežpilsēta (mezpilseta.merkomajas.lv) residential building will have an A energy efficiency rating. Apartment sizes range from 39 to 77 square meters, with prices of EUR 2,800 to 3,200 per square meter.

The residential development is located in the green and fast-growing Mežpilsēta neighbourhood, right next to the forest. Each apartment will have a balcony, floor-to-ceiling windows and heated floors, creating a bright and comfortable living environment. Apartment prices include private storage rooms in the basement, with the option to purchase larger storage units if needed.

The project will feature a total of 37 outdoor parking spaces, including four spaces equipped with electric charging options. Residents will also benefit from a stroller storage room on the ground floor and shared amenities that include a spacious community lounge area with a kitchen and restroom facilities. The landscaped grounds will feature a children’s playground, table tennis and recreational areas. Residents will benefit from a secure fenced yard, with additional safety ensured through security cameras inside and outside the building as well as access control system at the building entrance, stroller storage room, and basement storage area. Additional features include a bicycle repair station and enhanced technical solutions, such as decentralised ventilation units and underfloor heating with individual room temperature control.

This will be the sixth building in the Mežpilsēta residential development. Four buildings comprising 164 apartments have already been completed, while a fifth building with 53 apartments is under construction and is scheduled to be completed by the end of 2026. The Mežpilsēta project consists in total of 11 residential buildings with 535 apartments.

SIA Merko Mājas (merkomajas.lv) is a recognised Latvian residential developer. To ensure the best quality, convenience and assurance for home buyers, Merko manages all phases of development: planning, design, construction, sales, and warranty service.

Kinnisvarakool & koolitus: Eluruumi üürimise praktikum – lepingud, probleemid ja üürileandja õiguste kaitse

Oma kodu pole noorele pelk unistus: Swedbanki noorte kodulaenutiim on toeks igal sammul

SwedbankEsimese kodu ostmine on suur samm, mille ümber levib palju müüte, ebakindlust ja küsimusi. Selleks, et noortel oleks lihtsam oma võimalustes selgust saada, lõi Swedbank hiljuti eraldi noorte kodulaenutiimi. Selle eesmärk on pakkuda esmakordsetele koduostjatele tuge kogu koduostu teekonnal.

Laenutiimi liikmed ütlevad kui ühest suust: karta pole vaja ja kõikvõimalikud küsimused saavad vastused. Swedbanki eluasemelaenude valdkonnajuht Anne Pärgma ja Pärnus asuva laenutiimi juht Hannelore Markson kinnitavad, et sageli aitab esimene vestlus noorel oma võimalusi realistlikumalt hinnata just plaanide koos läbiarutamise kaudu.

Kui aga soov on esmalt oma võimalustest iseseisvalt pilt ette saada, saab esmase laenupakkumise ka automaatselt. Swedbanki esmase kodulaenupakkumise puhul võetakse arvesse kliendi tegelikke andmeid ning nii saab juba enne konkreetse kodu leidmist teada, millise maksimaalse laenusummaga võiks arvestada.

Kui noor otsustab laenutaotluse esitada, jõuab see igal juhul noorte tiimi, sõltumata sellest, kas konkreetne kodu on juba leitud või on ostuplaan alles kujunemas.

“Me tahame, et noored tunneksid end turvaliselt ja et keegi ei pelgaks koduostu plaanidega meie juurde tulla. Selleks me noorte kodulaenutiimi loonud olemegi, et noori julgustada ja neid esimese kodu ostmise teekonnal toetada,” selgitas Pärgma. “Puutume väga tihti kokku erinevate küsimuste ja ideedega ning seega võib julgelt küsida kõike, mis oluline tundub – aitame alati hea meelega.”

Esimene kodu ei pea jääma kogu eluks

Kuna noorte laenutiim on juba mõned kuud tegutsenud, märkis Markson, et enamikul noortel on sageli üsna sarnased küsimused, sõltumata sellest, kas elatakse Pärnus, Tartus, Tallinnas või Kuressaares. Sarnased on ka takistused, mis on seni esimese kodu ostmise otsust tagasi hoidnud.

Näiteks arvavad paljud, et esimene kodu peab kohe vastama kõigile tulevikusoovidele: olema piisavalt suur, asuma ideaalses piirkonnas, sobima tulevasele perele.

Markson märkis, et see on ka arusaadav, kuid tegelikkuses on mõistlikum vaadata oma praegust eluetappi, sissetulekut ja kulutusi. “Karjääri alustav noor ei pea tingimata alustama suurest uusarenduse korterist. Mõistlik esimene samm võib olla näiteks kahetoaline järelturukorter, mis sobib praeguste vajaduste ja eelarvega,” julgustas ta.

Pärgma sõnul arvatakse ka tihti, et laenuga ostetud kodus peab laenuperioodi lõpuni sees elama. “See pole nii. Tegelikkuses annab oma kodu tulevikus valikuvabadust: kui elu muutub, võib kinnisvara müüa, vahetada, välja üürida või teha järgmise ostu. Seega ei ole esimene kodu lõplik otsus, vaid üks etapp oma elu ja vara kujundamisel,” viitas ta.

“Ei” võib tähendada aga võimalust

Samuti rõhutasid asjatundjad, et pangaga võib rääkida ka siis, kui ostuotsus veel päris kindel pole või ei teata päris kindlalt, kas laenu üldse saab. Mõne noore jaoks tähendab pangapoolne nõustamine kinnitust, et koduost on juba realistlik. Teise jaoks võib sellest sündida konkreetne plaan: koguda veel aasta või paar omafinantseeringut, korrastada igakuiseid kulusid või leida jätkusuutlikum sissetulekuallikas.

“Meil on kliente, kellele me laenu kohe väljastada ei saa, kuid eitavat vastust ei pea kartma. Need noored teevadki endale plaani, tulevad paari aasta pärast tagasi ning siis saame juba lepingu sõlmida,” ütles Markson.

Pärgma lisas, et laenutaotlust võib esitada lõpmata arv kordi. “Meie juurde ei pea tulema otsast lõpuni viimistletud plaaniga. Vahel aitame jõuda selleni, kuidas enda esimese kodu ost realistlikuks muuta. Ja noor saab pildi selgeks: mida ta teeb ja mille nimel kogub,” sõnas ta.

Samuti rõhutasid eksperdid, et koduostule mõeldes tuleks alati vaadata ka laiemat pilti, mitte üksnes seda, kui palju korter maksab või kui suur on kuumakse. Oluline on ka see, kuidas inimene end tulevase kuumaksega tunneb ning kas kohustus jätab ruumi tavapärasteks kuludeks, ootamatusteks ja tulevikuplaanideks.

Seega tuleb Marksoni sõnul vaadata ka koduostuga kaasnevat igakuist kulupilti. “Näiteks võivad korteri kommunaalkulud talvel erineda märgatavalt suvekuudest ning korteriühistul võib olla ka laen. Esimest kodu ostvale inimesele ei pruugi need küsimused alati pähe tulla: see on ka osa meiepoolsest nõustamisest. Aitame läbi mõelda, millele tähelepanu pöörata,” selgitas Markson.

Kodu ostmiseks ei pea laenu võtma koos

Noorte koduostjate levinud küsimusi kommenteerides viitasid eksperdid ka ühele levinud valearusaamale, et üksikule inimesele pank laenu ei anna. See ei vasta aga tõele: kaks kolmandikku korteri ostmiseks mõeldud kodulaenudest sõlmitakse ühe inimesega, ülejäänud aga koos kaaslaenajaga. Majade puhul on see suhe vastupidine.

“See tähendab, et noor saab endale kodu osta ka täitsa üksinda, kui sissetulek seda lubab,” selgitas Pärgma.

Markson rõhutas, et sarnaseid väikseid elemente ja mõttekohti on kodu ostmisel veel mitmeid, mistõttu tasubki küsimusi julgelt küsida ja mitte peljata ka pealtnäha kummaliste mõtete lauale toomist. “Noorte laenutiim on siin selleks, et aidata ja noor võib olla täiesti kindel, et meid ei suuda ühegi küsimusega šokeerida. Soovime noori kodu soetamisel toetada ja aidata teha asjad nii selgeks kui vähegi võimalik,” lisas ta.

Seega on tema soovitus noortele lihtne: kui mõte oma kodust on juba tekkinud, tasub võimalusi uurima tulla ka siis, kui kindlat ostuplaani lähiajal veel ei ole. “Me aitame mõtted selgeks mõelda. Räägime läbi kõik võimalused, vastame küsimustele ning aitame puust ja punaseks teha kõik pealtnäha keerulised asjad,” sõnas ta.

Viis küsimust, mida noorte kodulaenutiimilt sageli küsitakse

1. Kui suur palk peab mul olema, et üldse kodulaenu saada?
Laenu võtmisel on kõige olulisemad regulaarne ja jätkusuutlik sissetulek ning laenumakse pikaajaline jõukohasus. Laenumaksetele võib kuluda kuni 50% sissetulekust, kuid igaüks hindab ise, kas tal sel juhul jääb piisavalt raha ka muudeks kuludeks, sh vaba aja veetmiseks või reisimiseks. Kui laen võetakse kahekesi, tasub läbi mõelda, kuidas ühe laenuvõtja võimalik töökoha vahetus või sissetuleku vähenemine mõjutaks võimet laenumakseid tasuda.

2. Kas esimese kodu ostmiseks peab mul tingimata olema 15–20% sissemakseks kogutud?
Minimaalne rahaline omafinantseering on 10% ja see on võimalik koos EIS-i käendusega. Ilma EIS-i käenduseta on minimaalne omafinantseering 15%. Ilma rahalise omafinantseeringuta ehk 0% sissemaksega on võimalik laenu võtta lisatagatisega. Lisatagatiseks sobib elamiseks mõeldud kinnisvara. Tuleb ette, et ka vanemad annavad oma vara lisatagatiseks, kuid selline otsus tuleb hoolikalt läbi mõelda, eriti kui tagatiseks seatav kinnisvara on vanemate enda kodu.

3. Mis saab kodulaenust siis, kui ma töö kaotan või mu sissetulek järsku väheneb?
Levinud hirm on, et sellele järgneb kohe kodust ilmajäämine. Oluline on sellises olukorras pangaga kiiresti ühendust võtta. Ajutised lahendused võivad olla näiteks maksepuhkus või maksegraafiku muutmine. Abiks on ka laenumaksekindlustus, kui see on sõlmitud koos laenulepinguga. Alles siis, kui on teada, et makseraskus kujuneb pikaajaliseks, tasub mõelda ka kinnisvara müümisele ja jõukohasema vastu vahetamisele.

4. Mis saab siis, kui olen võtnud laenu koos kaaslasega ja me lähme lahku?
Pärast lahkuminekut vastutavad mõlemad laenuvõtjad kohustuse eest samamoodi. Edasiseks lahenduseks on kas kodu müük või laenu ülevõtmine partneri poolt, kui tema maksevõime seda võimaldab.

5. Kui pikk peab mu tööstaaž olema, et laenu saada?
Pangapoolne soovitus on see, et vähemalt katseaeg oleks läbi, kuid enne laenuandmist vaadatakse viimase kuue kuu sissetulekut. Seega ei ole pangal otsest tööstaaži pikkuse nõuet, kuid oluline on regulaarne ja stabiilne sissetulek.

Millist kinnisvara ostetakse

Korterid

  • 56% ostetud korteritest asub majades, mis on ehitatud või põhjalikult renoveeritud enne 2000. aastat
  • 28% ostetud korteritest asub majades, mis on ehitatud või põhjalikult renoveeritud aastatel 2000–2024
  • 16% ostetud korteritest asub uutes, aastatel 2025–2026 ehitatud majades

Majad

  • 30% ostetud majadest on ehitatud enne 2000. aastat
  • 34% ostetud majadest on ehitatud aastatel 2000–2024
  • 37% ostetud majadest on valminud või valmivad aastatel 2025–2026

Kinnisvara ostmiseks võetud keskmised laenusummad

Korterid ja majad kokku

  • Ehitatud või põhjalikult renoveeritud enne 2000. aastat: 99 900 eurot
  • Ehitatud või põhjalikult renoveeritud aastatel 2000–2024: 186 800 eurot
  • Ehitatud 2025–2026: 218 100 eurot

Korterid

  • Ehitatud või põhjalikult renoveeritud enne 2000. aastat: 96 800 eurot
  • Ehitatud või põhjalikult renoveeritud aastatel 2000–2024: 177 000 eurot
  • Ehitatud 2025–2026: 201 600 eurot

Majad

  • Ehitatud või põhjalikult renoveeritud enne 2000. aastat: 130 800 eurot
  • Ehitatud või põhjalikult renoveeritud aastatel 2000–2024: 232 800 eurot
  • Ehitatud 2025–2026: 258 100 eurot

Laenu võtmine üksi või koos kaaslaenajaga

Korterid ja majad kokku

  • 63% võtab laenu üksi
  • 37% koos kaaslaenajaga

Korterid

  • 66% võtab laenu üksi
  • 34% koos kaaslaenajaga

Majad

  • 32% võtab laenu üksi
  • 68% koos kaaslaenajaga

Keskmised laenusummad, kui laen on võetud üksi või kaaslaenajaga

Korterid ja majad kokku

  • Üksi võetud laen 98 250 eurot
  • Koos kaaslaenajaga võetud laen 165 900 eurot

Korterid

  • Üksi võetud laen 97 800 eurot
  • Koos kaaslaenajaga võetud laen 157 500 eurot

Majad

  • Üksi võetud laen 110 000 eurot
  • Koos kaaslaenajaga võetud laen 217 000 eurot

(2026. aasta esimese poolaasta andmed, kuni 30-aastased noored)

Kinnisvarakool: Kinnisvaramaakleri stardiprogramm

Swedbank: Uusarendus või järelturg: kumb tuleb kuus soodsam?

SwedbankKodu valides vaadatakse tavaliselt esmalt asukohta, seejärel vara seisukorda, müügihinda ja võimalikku igakuist laenumakset. Uuema kodu puhul võib tunduda loomulik eeldada ka väiksemaid ülalpidamiskulusid, kuid tegelikkuses ei pruugi see alati nii olla. Palju sõltub kütte, remondifondi, kinnistu hoolduse ja muude kõrvalkulude suurusest.

Swedbanki eluasemelaenude valdkonnajuhi Anne Pärgma sõnul pööratakse kodulaenu võtmisel palju tähelepanu sellele, et laenumakse oleks inimesele pikaajaliselt jõukohane. Sama oluline on enne ostu läbi mõelda, kui palju hakkab maksma kodu ülalpidamine.

„Mugavused on kodu puhul olulised ja neist ei pea loobuma, kuid tasub teada, kui palju need iga kuu maksavad. Oma vee- või elektritarbimist saab inimene mingil määral ise mõjutada, kuid osa kulusid käib maja ja seal pakutavate teenustega kaasas ning neid ei saa iga kuu enda vajaduse järgi vähendada,“ selgitas Pärgma.

Laenu kuumakse sõltub ennekõike laenusummast ning Swedbanki esimese poolaasta kodulaenude statistika näitab, et keskmised laenusummad erinevad märgatavalt ka vara vanuse järgi. Uuemad korterid on üldjuhul kallimad, mistõttu vajatakse nende ostuks ka suuremat laenu.

260918 Uusarendus või järelturg kumb tuleb kuus soodsam

Enne 2000. aastat ehitatud kortermaja asub üldjuhul juba väljakujunenud piirkonnas, kus teed, haljastus, ühistransport ning teenindus- ja haridusasutused on olemas. Samas võib probleem olla näiteks parkimine ning mõnes majas võivad lähiaastatel ees seista suuremad renoveerimistööd.

Uuemates kortermajades on energiatõhusus üldjuhul parem ning lähiaastatel ei ole tavaliselt vaja teha suuremaid töid ei korteris ega majas. Samas ei tähenda uuem maja automaatselt väiksemat igakuist kulu.

„Uuemates majades võib olla rohkem mugavusi ja teenuseid, näiteks maa-alune parkla, ühiskasutatavate alade valgustus ja küte, valveteenus või põhjalikum kinnistu hooldus. Need muudavad elu mugavamaks, kuid nende eest maksavad korteriomanikud,“ ütles Pärgma.

Seetõttu tasub nii uusarenduse kui ka järelturukodu puhul vaadata lisaks laenumaksele ka tegelikke kõrvalkulusid. Järelturul saab lähtuda varasematest arvetest, uusarenduse puhul tuleb rohkem toetuda prognoosidele. Seejuures ei tähenda järelturg tingimata vana maja: ka mõne aasta vanune korter võib olla energiatõhus ja vähese remondivajadusega, kuid selle tegelike kulude kohta on juba olemas parem ülevaade.

Järelturukorteri puhul tasub lisaks uurida korteriühistu laene ja lähiaastate tööplaane, uusarenduse puhul aga hinnata prognoositavaid kulusid pigem konservatiivselt.

Invego ja Reterra ühisettevõte sõlmis 36,7 miljoni eurose lepingu MONUM SIA-ga Miera Rezidences elurajooni ehituseks Riia kesklinnas

260918 Invego ja Reterra ühisettevõte sõlmis 36,7 miljoni eurose lepingu MONUM SIA ga Miera Rezidences elurajooni ehituseks Riia kesklinnasInvego kontserni kuuluv Miera Development SIA sõlmis 36,7 miljoni euro (30,3 miljonit eurot ilma käibemaksuta) suuruse ehituslepingu Läti ettevõttega MONUM SIA Riia kesklinnas asuva Miera Rezidences elurajooni rajamiseks. Eesti arendajate Invego ja Reterra koostöös arendatava projekti esimene etapp valmib 2028. aasta kevadel.
Invego juhi Kristjan-Thor Vähi sõnul teeb projekti eriliseks selle asukoht Miera tänaval, mis on ajalooliselt välja kujunenud ja tihedalt hoonestatud piirkond, kus uusi elamuarendusi tuleb ette väga harva. “Miera piirkonna tugevus seisneb selles, et see ei ole tüüpiline arenduspiirkond, vaid juba väljakujunenud ja omanäolise identiteediga linnaosa. Meie soov on seda iseloomu uue elukeskkonnaga täiendada, mitte muuta. Seetõttu oleme pööranud suurt tähelepanu kõrgeklassilisele arhitektuurile, energiatõhususele ja tänapäevastele lahendustele, et luua kodud, kus on kõik linnaelu mugavused, aga ka piisavalt rohelust ja rahu,” räägib Vähi, kelle sõnul on Miera projekt osutunud populaarseks ka investeerimiskorterite soetamise osas.

Reterra juhi Reigo Randmetsa sõnul on projekti ehitusfaasi jõudmine oluline verstapost kogu arenduse jaoks. “Miera Rezidences on projekt, mille vastu on huvi olnud väga suur ning meie jaoks on nüüd oluline, et ehitusega kanduks edasi ka see kvaliteeditase ja visioon, mille oleme projektile algusest peale seadnud. Ehituspartneri valikul pidasime oluliseks nii tehnilist võimekust kui ka valmisolekut teha pikaajalist ja kvaliteedile keskendunud koostööd,” märgib Randmets ja lisab, et ehitustööd algavad juba lähinädalatel.

Miera Rezidences kerkib Riia kesklinna Miera tänavale, mis on tuntud oma omanäolise arhitektuuri, roheluse ja mitmekesise kultuurielu poolest. Kahes etapis rajatakse kokku 172 energiatõhusat uut kodu ning projekti koguinvesteering ulatub 40 miljoni euroni. Arendus on juba enne ehitustööde algust pälvinud märkimisväärset tähelepanu ja kogus tuhatkond huvipäringut veel enne projekti ametliku müügi algust.

Miera Rezidences arhitektuuriline kontseptsioon valiti välja arhitektuurikonkursi käigus ning selle töötas välja Läti arhitektuuribüroo Tectum. Ruumikate rõdude ja terrassidega korteritel on 2,8 meetri kõrgused laed ning suured maast-laeni aknad, mis toovad kodudesse avarust ja rohkelt loomulikku valgust. Läbimõeldud planeeringutega kodud on A-energiaklass ning kodude juurde rajatakse ka rohelust ja mängulisust pakkuv turvaline sisehoov.

MONUM on Läti ehitussektori üks juhtivaid ettevõtteid, mis on spetsialiseerunud erineva suuruse ja keerukusega tsiviil- ja tööstusehituse projektide elluviimisele, teostab taristuehitustöid ning tänavate ja teede ehitust või rekonstrueerimist. Iga projekti elluviimisel rakendab ettevõte strateegiat, mis tagab kvaliteetse tulemuse kõigis ehitusetappides alates ideest kuni projekti valmimise ja kasutusloa saamiseni.

Reterra Estate on kodumaisel kapitalil põhinev kinnisvaraarendus- ja investeerimisettevõte, mis on enam kui kümne tegevusaasta jooksul loonud terviklikke ning innovaatilisi elu- ja ärikeskkondi. Avatud pilk ja selge siht paremasse tulevikku on viinud ettevõtte tegevuse Tallinnast Tartusse ja Riiani. Reterra on rajanud üle 1000 uue kodu ja haldab 70 000 m² äripinda, mille üürnike seas on Telia, Pipedrive, Selver, Coop, Leonhard Weiss jt. Tallinnas on Reterra üks suurimaid arendusi Hipodroomi kvartal, Rae vallas Raemõisa elurajoon ning Tartus Aviaatori elukvartal.

Invego grupp on kolmes riigis tegutsev uue põlvkonna kinnisvaraarendaja, mis on spetsialiseerunud tuleviku linnaruumi loovate tervikliku kontseptsiooniga mahukate elurajoonide ja ärikvartalite rajamisele. Enam kui 10-aastase tegevusajalooga Invego gruppi kuulub üle 60 ettevõtte Eestis, Lätis ja Portugalis ning kokku on töös täna 30 erinevat arendusprojekti. Invego grupp on välja arendanud üle 150 000 m² elukondlikku, kokku 1500 kodu ning 50 000 m² ärikinnisvara. Lisaks on töös veel üle 500 000 m² arendusmahte nii elu- kui ärikinnisvara valdkonnas. Invego Group OÜ ja grupi tütarettevõtte Invego Latvia OÜ võlakirjad on noteeritud Nasdaq Baltic First North võlakirjade nimekirjas.

Invego on Tallinnas ja selle lähiümbruses viimastel aastatel rajanud uued kodud enam kui tuhandele perele. Senisteks mahukamateks arendusteks on juba valminud Vana-Peetri, Tiskreoja ja Tabasalu Kodu ning praegu töös olevad Luccaranna, Uus-Järveküla, Keila Pargikodude ja Verve elurajoonid.

Läti pealinnas arendab Invego elurajoone Nordale, Tornakalna Terases ja Vitolu Parks ning koos arenduspartner Reterraga elurajoone Parka Kvartals, Skanstes Rezidences ja Miera Rezidences. Riia vahetus läheduses on Invego koos EfTEN Special Opportunities Fundiga arendamas mahukat elurajooni Marupes Sirds ja vaid ridamajadest koosnevat Vide Adaži elamupiirkonda. Lõuna-Portugalis on hetkel arenduses 65 hektaril laiuv Silves Hills 154 villaga, mis on sobilikud nii aastaringseks elamiseks kui hooajaliseks kasutamiseks.

Kinnisvarakool & koolitus: kuidas korteriühistus võlglastega hakkama saada

KV.EE kinnisvara-podcast: Kinnisvara flippimise kunst – kinnisvara ostust, eelarve juhtimise ja eduka müügini

KV.EE KinnisvarapodcastKV.EE kinnisvara-podcast’i 147. osa külaline on ettevõtja ja sisekujundaja Julia Kangro. Saadet juhib kinnisvarakonsultant ja -koolitaja Tõnu Toompark. Selles episoodis võtavad vestluspartnerid ette põneva ning populaarse teema – kinnisvara flippimise ehk ostmise, renoveerimise ja kasumliku edasimüümise.

Julia Kangro jagab oma isiklikku kogemust sellest, kuidas finantssektorist sisekujunduse ja flippimise juurde jõuda. Saates arutatakse flippimise olemust, turu üldist konkurentsiolukorda ning, millised on peamised rollid ja väljakutsed, millega edukas ettevõtja peab igapäevaselt silmitsi seisma.

Julia Kangro avab sobivate korterite otsimist, nende potentsiaali hindamist ning ostuprotsessi. Ta selgitab, millised objektid on flippimiseks parimad ning kuidas sisekujundaja ja investorina leida tasakaal emotsionaalse disaini ja range eelarve vahel. Samuti räägivad nad koostööst korteriühistutega ja remonditööde juhtimisest.

Lisaks räägivad tuleb juttu flippimise finantseerimisest, võõrkapitali kaasamisest ja riskide maandamisest. Julia Kangro räägib, millised on optimaalsed ajagraafikud renoveerimiseks ja müügiks, kuidas toime tulla ootamatute varjatud puudustega ning mida tasub alustajal silmas pidada.

Kuula lähemalt KV.EE kinnisvara-podcast’ist.

Vaata saadet videona

Kuula saadet

Kutsume häid kuulajaid üles: andke teada, milliste teemade käsitlemisest olete huvitatud? Keda soovite saate külalisena kuulda? Kas soovid ise tulla saatesse mõnest olulisest teemast rääkima?

Sellekohased mõtted ja ettepanekud on teretulnud meiliaadressile klienditugi@kv.ee.

Telli podcast enda podcasti äpis või pane laik ja jälgi lehte KV.EE Facebook.

Vaata podcasti videona KV.EE Youtube kanalil. Värske podcasti leiad KV.EE maaklerikeskkonnast RBO või Spotify lehelt.

Kinnisvarakool & koolitus: Eluruumi üürimise praktikum – lepingud, probleemid ja üürileandja õiguste kaitse

Invego Latvia osalusega ettevõte Miera Development SIA sõlmis 36,7 miljoni euro suuruse lepingu ehitusettevõttega MONUM SIA

InvegoMiera Development SIA sõlmis ehitusettevõttega MONUM SIA 36,7 miljoni euro (30,3 miljonit eurot ilma käibemaksuta) suuruse lepingu Riias asuva Miera Rezidences elurajooni teostamiseks. Projekti arendab Miera Development SIA, mille 50% osa omanik on BGM Holding SIA, mille omanikud on 62,5% Invego Latvia SIA ja 37,5% Redroof OÜ, ning ülejäänud 50% omanik on Reterra Estate OÜ. Invego Latvia SIA 100% omanik on Invego Latvia OÜ.
Invego ja Reterra koostöös arendatav Miera Rezidences on Riia kesklinnas asuv A-energiaklassi elurajoon, kuhu kerkib 172 moodsat ja energiatõhusat korterit 2,8-meetriste lagede, maast-laeni akende, avarate rõdude või terrasside ning turvalise rohelise sisehooviga. Miera Rezidences arhitektuurne kontseptsioon valiti välja arhitektuurivõistluse käigus ning selle töötas välja Läti arhitektuuribüroo Tectum. Projekt viiakse ellu kahes etapis ning ehitustööde algus on kavandatud septembrisse 2026, elurajooni esimese etapi 69 korterit valmivad 2028. aasta kevadel.

Invego grupp on kolmes riigis tegutsev uue põlvkonna kinnisvaraarendaja, mis on spetsialiseerunud tuleviku linnaruumi loovate tervikliku kontseptsiooniga mahukate elurajoonide ja ärikvartalite rajamisele. Enam kui 10-aastase tegevusajalooga Invego gruppi kuulub üle 60 ettevõtte Eestis, Lätis ja Portugalis ning kokku on töös täna 30 erinevat arendusprojekti. Invego grupp on välja arendanud üle 150 000 m² elukondlikku, kokku 1500 kodu ning 50 000 m² ärikinnisvara. Lisaks on töös veel üle 500 000 m² arendusmahte nii elu- kui ärikinnisvara valdkonnas.

Kinnisvarakool & koolitus: Kinnisvaramaakleri persoonibränd ja digitaalne turundus

Koolitus „Testament, pärandvara ja pärijate õigused praktikas“ toimub 06.10.2026

Evi HindpereKoolitus „Testament, pärandvara ja pärijate õigused praktikas“ annab praktilise ülevaate pärimise põhimõtetest, testamendi koostamisest, pärijate õigustest ja kohustustest ning pärandvara jagamisega seotud küsimustest. Eraldi tähelepanu pööratakse olukordadele, kus pärandvara hulka kuulub kinnisvara.

Koolitusel saad:

  • ülevaate seadusjärgsest ja testamendijärgsest pärimisest;
  • teada, millised on erinevad testamendi vormid ja nende õiguslik tähendus;
  • mõista pärimismenetluse kulgu ning pärandist loobumise ja inventuuri võimalusi;
  • teada kaaspärijate õigusi ja kohustusi ning pärandvara jagamise põhimõtteid;
  • mõista sundosa ning pärandvara võlgade ja kohustustega seotud küsimusi;
  • tutvuda praktiliste näidete ja levinumate probleemidega;
  • paremini hinnata pärandvaraks oleva kinnisvaraga seotud juriidilisi riske.

Koolitaja on Evi Hindpere, kinnisvarajurist, kes käsitleb pärimisega seotud küsimusi praktiliste näidete kaudu.

Koolitus toimub 06.10.2026 kell 17.00–19.15 hübriidõppe vormis – osaleda saab nii kontaktkoolitusel Tallinnas (Tulika 19, Flora Maja) kui ka veebis MS Teamsi vahendusel.

Lisateave ja registreerumine

Registreeru koolitusele: +372 525 6655, kool@kinnisvarakool.ee või kodulehel.

Margot Toompark
Kinnisvarakool OÜ
Koolituste müük ja korraldus
+372 525 6655
kool@kinnisvarakool.ee
www.kinnisvarakool.ee

Kinnisvarakool OÜ

Kinnisvarakool & koolitus: Ehitamise dokumenteerimine praktikas – kuidas vältida vaidlusi, järelevalve märkusi ja probleeme objekti üleandmisel?

Pärnametsade pereettevõte rajab Jõelähtme valda 65 kodust koosneva residentsiaalarenduse

260917 Pärnametsade pereettevõte rajab Jõelähtme valda 65 kodust koosneva residentsiaalarenduseEttevõtja David Pärnamets ja tema poeg Lucas Dan Pärnamets rajavad pereettevõtte Jägala Kodud kaudu Jõelähtme valda ligi 16 hektari suuruse residentsiaalarenduse. Kavandatud 40 eramukrundist ja 25 ridaelamuühikust on uue omaniku leidnud tänaseks juba 12.
Väiksema küla mõõtu arendus nimega Jõelähtme Residentsid sai alguse kahe külgneva kinnistu liitmisest. „Soetasime algselt 10-hektarilise kinnistu, kuid avanes võimalus soetada ka teine, mille sidusime ala kehtiva detailplaneeringuga,” selgitas Jägala Kodude asutaja David Pärnamets. Ligi 16 hektarini kasvanud ala arendatakse kahes etapis, millest esimene on sisuliselt lõpetatud ning teises käivad täna ettevalmistus- ja trassitööd. Pärnametsa sõnul on tulevase asumi struktuur ja kruntide piirid sügiseks juba selgelt nähtavad, trassid ja kommunikatsioonid peaksid plaanide järgi valmima 2027. aasta teisel poolel.

Jõelähtme vald on viimastel aastatel olnud ühtlaselt Harjumaa kiiremini kasvavate omavalitsuste seas. Eesti Linnade ja Valdade Liidu andmetel elas vallas 2022. aastal 6902 inimest, 2026. aastal juba 7978. Seega on elanike arv nelja aastaga kasvanud 1076 inimese ehk ligi 15,6% võrra.

Krundid ja ridaelamud

Arenduse 40 eramukrunti jäävad vahemikku 2000–5000 ruutmeetrit, mis teeb keskmiseks krundi suuruseks 2500–3000 ruutmeetrit. „Tallinna vahetus läheduses on sellise pinnaga krundid muutunud haruldaseks. Kes eelistab privaatsust, siis tuleb Tallinnast välja poole vaadata,“ märkis Pärnamets. Lisaks eramukruntidele hõlmab projekt 25 ridaelamuühikut, mis kavatsetakse müüa tervikuna mõnele ehitusettevõttele.

Pärnametsa sõnul on projekti peamine tugevus asukoht ja elukeskkond. „Infrastruktuur võimaldab sujuvat ühendust pealinnaga. Lühikese ajaga jõuab linnakeskkonnast looduslähedasse piirkonda, mille läheduses asuvad nii golfiväljak kui ratsutamise võimalused.” Lisaks toob arendaja välja koha ajaloolise tausta: „Sajanditepikkuse asustusajalooga paika ümbritsevad looduslikud veekogud ja rajatud ülevoolukanal, mis loovad kohapeal hea energia liikumise.”

Seni sõlmitud tehingute põhjal on peamised ostjad Eesti keskklassist, valdavalt vanuses 40–55 aastat. 2020. aasta seisuga oli 65-aastaste ja vanemate osakaal Jõelähtme vallas 13,2%, samas kui Eesti keskmine oli 18%. Viimastel aastatel on Jõelähtme vald avanud mitmeid uusi lasteaiarühmi ning Neeme külas valmis ka uus lasteaiahoone. Arendaja prognoosib, et mahuka arenduse uued kodud toetavad valla nooremaealise elanikkonna kasvu ka edaspidi.

Investeering taristusse

Projekti üks mahukamaid osi on olnud kaasaegse vee- ja kanalisatsioonivõrgu väljaehitamine. Koostöös ettevõttega Loo Vesi rajati arenduse tarbeks erainvesteeringuna veepuhastusjaam ja pumpla. „Tervikliku infrastruktuuri ja võrgustike rajamine nõuab mahukaid investeeringuid, kuid see on fundamentaalne eeldus, et rajatav küla toimiks jätkusuutlikult ka aastakümnete pärast,” rõhutas Pärnamets.

Jägala Kodude juhtimisse kuulub ka David Pärnametsa poeg Lucas Dan Pärnamets. „Tegemist on järjekordse pereettevõttega, mida koos üles ehitame,” sõnas David Pärnamets. “Ettevõte tegutseb 100% Eesti kapitalil ning oleme avatud koostööle.”

Kinnisvaraekspert Tõnu Toomparki hinnangul vaatavad koduostjad täna Tallinnast ja selle kuldsest ringist kaugemale, et leida soodsama hinnaga kodu. “Elamispindade turg Harjumaal väljaspool Tallinna on aktiivne. Ühepereelamute huvilised otsivad avarust ja privaatsust, kuid teisalt ei soovi teha liigseid kompromisse kauguse osas pealinnast. Ostuhuviliste seas on alati tähtsal kohal mõistlik hind, mida Tallinnast või selle vahetust naabrusest ei pruugi leida. Tallinnast mõistlikul kaugusel asuvad terviklikud arendused pakuvad pealinnakesksele elamispindade turule head alternatiivi, mis arvestavad perede mitmekesiste vajadustega,” märkis Tõnu Toompark.

Tänaseks on arenduses valminud kaks Scanhusi puitmaja ning oktoobris valmib arendusala esindus- ja näidismaja, mis tutvustab võimalikke erinevaid ehituslahendusi, mis ei hõlma ainult puitmaju. Kruntide maksumus jääb vahemikku 110 000 – 173 000 eurot.

Jägala Kodudest

Jägala Kodud on David ja Lucas Dan Pärnametsa perele kuuluv Eesti kapitalil tegutsev kinnisvaraarendaja, mis rajab Jõelähtme valda ligi 16 hektari suurust residentsiaalarendust 65 kodule. Ettevõte keskendub suurte kruntidega eramute ja ridaelamute arendamisele Tallinna läheduses.

Kinnisvarakool & koolitus: Ehituslepingute sõlmimine, muutmine ja lõpetamine – praktikas esinevad probleemid

KV.EE: Majade müüjad küsivad keskmiselt 1760 eurot ruutmeetri eest

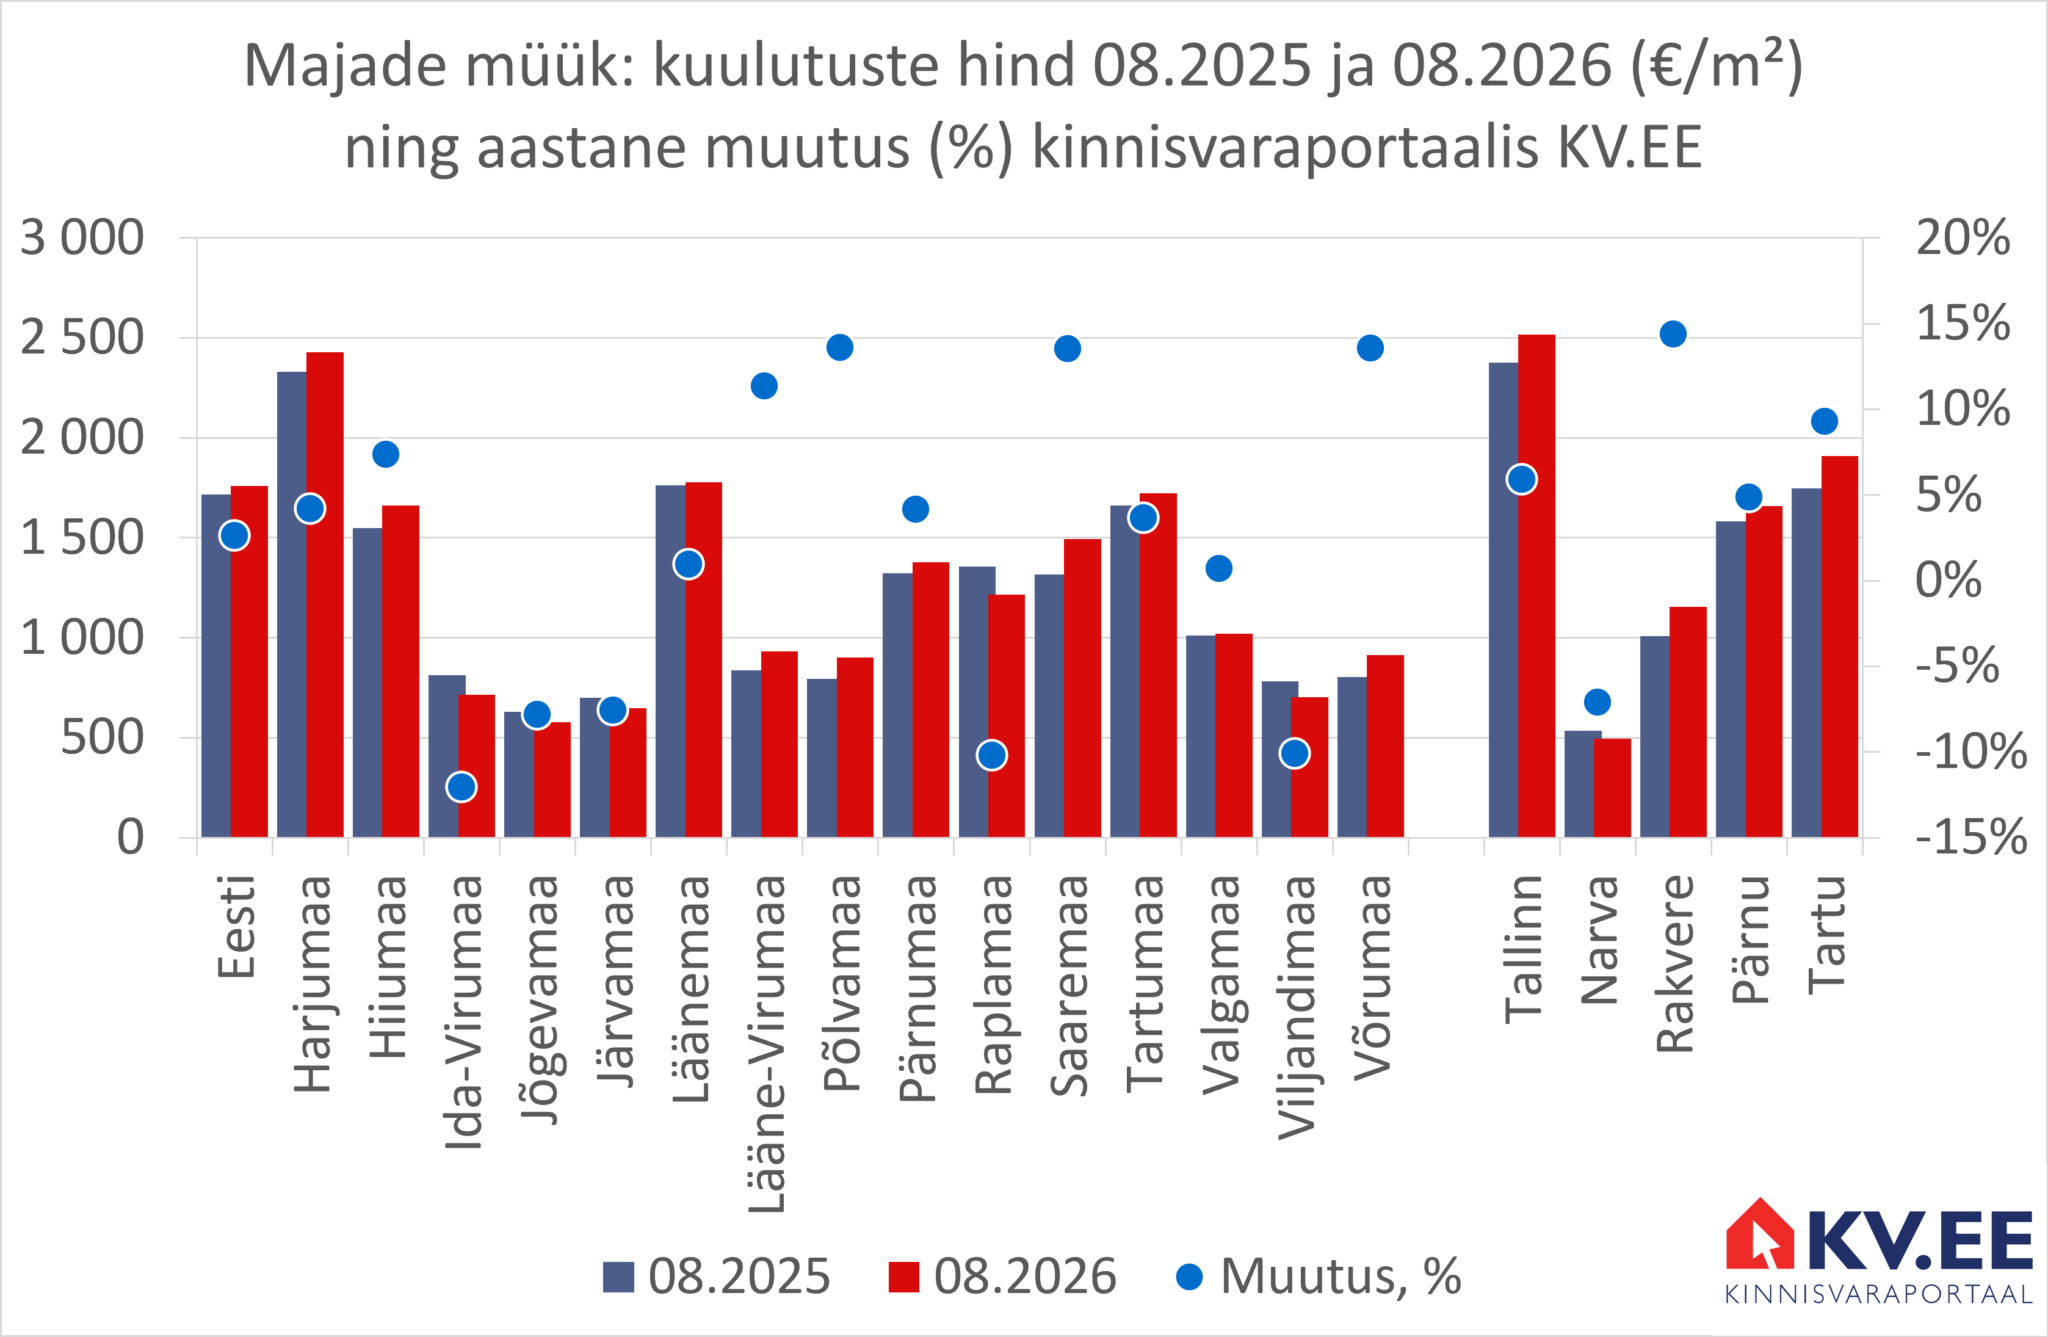
Kinnisvaraportaal KV.EEKinnisvaraportaalis KV.EE pakuti 08.2026 müügiks keskmiselt 4972 maja üle Eesti. Majade eest küsisid kinnisvaramüüjad hinda keskmiselt 1760 €/m². Aastaga on majade müügikuulutuste arv vähenenud 6% ja kuulutuste hind on kerkinud 3% võrra.

Majade müügipakkumiste arv on vähenenud enamikus Eesti maakondades. Harjumaal pakuti augusti kuus müügiks 2164 maja, mis tähendab, et Harjumaa majade müügikuulutused moodustavad 44% portaali KV.EE majade kuulutuste koguarvust. Harjumaal vähenes majade müügipakkumine aastatagusega võrreldes märkimisväärse 9%.

Ligikaudu sama palju ehk 10% vähenes majade müügikuulutuste arv Pärnumaal. Tartumaa majade müügikuulutusi jäi kinnisvaraportaalis KV.EE eelmise aastaga võrreldes 2% vähemaks. Pärnumaal otsiti 08.2026 ostjat 493 ja Tartumaal 585 majale. Harju, Tartu ja Pärnu maakondade majade müügipakkumised summana moodustavad 2/3 kinnisvaraportaali KV.EE majade müügikuulutustest.

Majade müüjate küsitav hind kerkis enamikus Eesti maakondades. Harjumaa majamüüjad tahavad eelmise aastaga võrreldes 4% kõrgemat hinda. Tänavu augusti kuus küsiti Harjumaa majade eest keskmiselt 2428 €/m².

Sama palju ehk 4% kerkisid portaali KV.EE majade müügikuulutuste hinnad ka Pärnu ja Tartu maakondades. Tartumaa majade eest küsiti augustis majade eest hinda keskmiselt 1723 €/m² ja Pärnumaal 1378 €/m².

Vaata lähemalt, mis toimub kinnisvaraturul portaalist KV.EE.

Majade müük: aktiivsete kuulutuste arv (tk) ja muutus (%) Majade müük: kuulutuste hind (€/m²) ja muutus (%)
08.2025 08.2026 Muutus, % 08.2025 08.2026 Muutus, %
Eesti 5 305 4 972 -6% 1 715 1 760 3%
Harjumaa 2 378 2 164 -9% 2 330 2 428 4%
Hiiumaa 26 42 62% 1 549 1 663 7%
Ida-Virumaa 195 179 -8% 812 714 -12%
Jõgevamaa 125 125 0% 628 579 -8%
Järvamaa 117 111 -5% 701 648 -8%
Läänemaa 141 148 5% 1 762 1 779 1%
Lääne-Virumaa 197 194 -2% 837 932 11%
Põlvamaa 91 118 30% 794 902 14%
Pärnumaa 546 493 -10% 1 323 1 378 4%
Raplamaa 237 197 -17% 1 355 1 217 -10%
Saaremaa 188 172 -9% 1 317 1 495 14%
Tartumaa 598 585 -2% 1 662 1 723 4%
Valgamaa 110 111 1% 1 012 1 019 1%
Viljandimaa 205 191 -7% 783 704 -10%
Võrumaa 151 142 -6% 804 913 14%
Tallinn 672 579 -14% 2 375 2 515 6%
Narva 32 24 -25% 534 496 -7%
Rakvere 41 53 29% 1 009 1 154 14%
Pärnu 255 252 -1% 1 583 1 660 5%
Tartu 194 189 -3% 1 747 1 909 9%
  Andmete allikas: portaal KV.EE

2026-09-16 Majade müügipakkumiste keskmine hind kinnisvaraportaalis KV.EE

Kinnisvarakool: Eluruumi üürimise ABC

Mainor Ülemiste AS 2026 majandusaasta 6 kuu auditeerimata konsolideeritud vahearuanne

Mainor Ülemiste2026. aasta esimesel poolaastal jätkas Mainor Ülemiste AS Ülemiste City büroolinnaku arendamisega, sh uute hoonete ehitamise ja vanade renoveerimisega, pindade väljaüürimise ning üürnikele vajalike teenuste osutamise ja arendamisega, uute kinnisvaraprojektide ettevalmistamisega.
Mainor Ülemiste AS konsolideeritud käive moodustas perioodil 01.01-30.06.2026 22 572 tuhat eurot (01.01-30.06.2025: 22 320 tuhat eurot) ja puhaskasum 7 106 tuhat eurot (01.01-30.06.2025: 6 173 tuhat eurot). Ettevõtte omakapital 30.06.2026 oli 250 980 tuhat eurot (31.12.2025 247 374 tuhat eurot ja 30.06.2025 239 186 tuhat eurot).

Kokku investeeriti 2026.a. 1. poolaastal hoonete ehitusse ja parendamisse 9 321 tuhat eurot (2025. 1 poolaastal 3 364 tuhat eurot).

Mainor Ülemiste AS kinnisvarainvesteeringute väärtus oli 30.06.2026 seisuga 466 271 tuhat eurot (31.12.2025 456 950 tuhat eurot ja 30.06.2025 451 199 tuhat eurot).

Juhatuse kinnitus

Kinnitame, et esitatud 2026. aasta 6 kuu vahearuande finants- ja muu lisainfo on õige ja ammendav. Mainor Ülemiste AS-i 6 kuu konsolideeritud auditeerimata vahearuanne annab õige ja õiglase ülevaate kontserni tegevustest, finantsseisundist, majandustulemustest ja rahavoogudest.

Vahearuanne on koostatud kooskõlas rahvusvaheliste finantsaruandluse standarditega (IFRS), nagu need on vastu võetud Euroopa Liidus (EL).

2026. aasta 6 kuu konsolideeritud vahearuanne on auditeerimata.

Konsolideeritud finantsseisundi aruanne

(tuhandetes eurodes) Lisa 30.06.2026 31.12.2025 30.06.2025
VARAD
Kinnisvarainvesteeringud 2 466 271* 456 950 451 199*
Materiaalne põhivara 3 1 010 577 62
Immateriaalne põhivara 41 24 84
Ettemaksed 715 311 365
Nõuded ostjate vastu ja muud nõuded 4 2 076 2 502 1 686
Finantsinvesteeringud 8 0 2 004 7 000
Raha ja raha ekvivalendid 8 17 589 14 567 12 071
VARAD KOKKU 487 702 476 935  472 467
OMAKAPITAL
Aktsiakapital nimiväärtuses 9 25 386 25 386 25 386
Ülekurss 22 377 22 377 22 377
Reservkapital 2 539 2 513 2 513
Omaaktsiad 9 -3 500 0 0
Jaotamata kasum 197 072 182 737 182 737
Aruandeperioodi kasum 7 106 14 361 6 173
OMAKAPITAL KOKKU 250 980 247 374  239 186
KOHUSTISED
Eraldised 114 114 189
Laenukohustised 10 228 401 222 182 225 410
Võlad hankijatele ja muud võlad 11 4 807 3 645 4 113
Saadud ettemaksed 12 3 400 3 620 3 569
KOHUSTISED KOKKU 236 722 229 561  233 281
KOHUSTISED JA OMAKAPITAL KOKKU 487 702 476 935  472 467

*Ilma kinnisvarainvesteeringute ümberhindluseta.

Konsolideeritud kasumi- ja muu koondkasumi aruanne 

(tuhandetes eurodes) Lisa 01.01-30.06.2026 01.01-30.06.2025
Müügitulu 13 22 572 22 320
Müügikulu 14 -8 402 -8 075
Brutokasum 14 170 14 245
Turustuskulud -467 -433
Üldhalduskulud 15 -1 838 -1 879
Muud äritulud 63 10
Muud ärikulud -41 -29
Ärikasum* 11 887 11 914
Intressitulud 17 139 218
Intressikulud 17 -4 628 -5 431
Muud finantstulud ja – kulud -292 -51
Finantstulud ja –kulud kokku -4 781 -5 264
Kasum enne maksustamist 7 106* 6 650*
Tulumaks 0 -477
Aruandeperioodi puhaskasum 7 106* 6 173*
Aruandeperioodi muu koondkasum 0 0
Aruandeperioodi koondkasum 7 106* 6 173*

*Ilma kinnisvarainvesteeringute ümberhindluseta.

Konsolideeritud rahavoogude aruanne

(tuhandetes eurodes) Lisa 01.01- 30.06.2026 01.01.- 30.06.2025
Rahavood äritegevusest
Kasum enne maksustamist 7 106 6 650
Korrigeerimised:
   Põhivara kulum ja väärtuse langus 3 56 37
   Kasum (-kahjum) põhivara müügist 0 -5
   Muud korrigeerimised 18 0
   Muud finantstulud ja -kulud 292 51
   Intressitulud ja -kulud 17 4 489 5 213
Äritegevusega seotud nõuete ja ettemaksete muutus 5 1 185
Äritegevusega seotud kohustiste ja ettemaksete muutus 35 -2 801
Rahavood äritegevusest kokku 12 001 10 330
Rahavood investeerimistegevusest
Materiaalse ja immateriaalse põhivara soetus -472 -47
Materiaalse põhivara müük 0 48
Kinnisvarainvesteeringute soetused ja parendused -8 185 -3 670
Antud laenude tagasimaksed 0 2
Saadud intressid 139 142
Tasutud muude finantsinvesteeringute eest 8 0 -5 000
Saadud muude finantsinvesteeringute eest 2 004 0
Rahavood investeerimistegevusest kokku -6 514 -8 525
Rahavood finantseerimistegevusest
Saadud laenud 14 000 2 588
Saadud laenude tagasimaksed -2 870 -2 935
Kapitalirendi põhiosa maksed -35 -86
Arvelduskrediidi muutus 2 617 0
Saadud võlakirjade emiteerimisest 10 6 467 0
Tasutud võlakirjade lunastamisel 10 -13 959 0
Tasutud omaaktsiate soetusel 9 -3 500 0
Makstud intressid -4 892 -5 632
Makstud muud finantskulud -293 -310
Makstud dividendid 9 0 -2 468
Rahavood finantseerimistegevusest kokku -2 465 -8 843
Rahavood kokku 3 022 -7 038
Raha ja raha ekvivalendid perioodi alguses 8 14 567 19 109
Raha ja raha ekvivalentide muutus 3 022 -7 038
Raha ja ekvivalendid perioodi lõpus 8 17 589 12 071

Konsolideeritud omakapitali muutuste aruanne 

(tuhandetes eurodes) Aktsia-kapital Ülekurss Oma-aktsiad Reserv-kapital Jaotamata kasum Kokku
Saldo 31.12.2024 25 156 22 377 -1 326 1 920 185 043 233 170
Omaaktsiate tühistamine -30 0 1 326 0 -1 296 0
Väljakuulutatud dividendid 0 0 0 0 -2 468 -2 468
Reservkapitali suurendamine 0 0 0 593 -593 0
Muud muutused omakapitalis 260 0 0 0 2 051 2 311
Kasum perioodil 01.01-30.06.2025 0 0 0 0 6 173 6 173
Muu koondkasum perioodil 01.01-30.06.2025 0 0 0 0 0 0
Saldo 30.06.2025 25 386 22 377 0 2 513 188 910 239 186
Kasum perioodil 01.07-31.12.2025 0 0 0 0 8 188 8 188
Muu koondkasum perioodil 01.07-31.12.2025 0 0 0 0 0 0
Saldo 31.12.2025 25 386 22 377 0 2 513 197 098 247 374
Omaaktsiate tagasiost 0 0 -3 500 0 0 -3 500
Reservkapitali suurendamine 0 0 0 26 -26 0
Kasum perioodil 01.01-30.06.2026 0 0 0 0 7 106 7 106
Muu koondkasum perioodil 01.01-30.06.2026 0 0 0 0 0 0
Saldo 30.06.2026 25 386 22 377 -3 500 2 539 204 178 250 980

Mainor Ülemiste AS 2026. majandusaasta 6 kuu auditeerimata konsolideeritud majandusaasta aruanne koos lisadega on kättesaadav Nasdaq Baltic veebilehel.

2026. aasta 6 kuu vahearuanne_Mainor Ulemiste AS

Kinnisvarakool & koolitus: kuidas korteriühistus võlglastega hakkama saada

EfTEN: Swedbank alustas EfTEN Real Estate Fund AS aktsia analüüsi

EfTENSwedbank avaldas esmakordselt analüüsi Nasdaq Tallinna Väärtpaberibörsil noteeritud EfTEN Kinnisvarafond AS aktsia kohta. Pank seadis EfTEN Real Estate Fund AS aktsia hinnasihiks 22,2 eurot, mis on 13,6% kõrgem võrreldes aktsia viimase sulgemishinnaga Tallinna börsil ning analüüs annab aktsiale ostusoovituse.
Swedbank toob oma analüüsis EfTEN Real Estate Fund AS kohta välja järgmised aspektid: (i) lähiaastate 6-7% suurune oodatav dividenditootlus muudab aktsia atraktiivseks stabiilset rahavoogu hindavale investorile; (ii) madal finantsvõimenduse tase võimaldab fondil paremini juhtida intressitõusuga kaasnevaid võimalikke riske; (iii) fond on olnud edukas kinnisvaraportfelli ümber profileerimisel vastavalt muutustele kinnisvaraturul.

Analüüs on leitav Swedbanki investeerimisblogis.

Kinnisvarakool & koolitus: Varjatud puudused kinnisvaratehingutes: ostja õigused, müüja kohustused ja müügigarantii praktikas