
Kinnisvarakool: Kinnisvaramaakleri stardiprogramm
Kinnisvarakool: Planeerimis-ehitusvaldkonna spetsialisti täiendõppeprogramm
Kinnisvarakool & koolitus: kinnisvaramaakleri täiendkoolitus
Kinnisvarakool & koolitus: Kinnisvaraarenduse praktikum – ideest teostuseni
 

Domus Kinnisvara: Kinnisvara müügis võivad esimesed 2 nädalat otsustada rohkem, kui arvad

Domus KinnisvaraKinnisvara müüki alustades on õige hinna määramine olnud oluline alati. Loomulikult võivad objekti iseloom ja turuseis tähendada mõnel juhul ka pikemat müügiperioodi, kuid pikaajalise maaklerikogemuse põhjal võin öelda, et tavapärased müügiajad on püsinud üsna sarnastes vahemikes.

Tallinna ja Tartu puhul võib õige hinnaga müüki alustades arvestada ligikaudu järgmiste müügiperioodidega:

  • korterid: 3–6 kuud,
  • majad ehk hoonestatud kinnistud: 6–12 kuud,
  • hoonestamata kinnistud: alates aastast.

Kõikides müükides on muidugi erandeid. Vahel tuleb turule just see objekt, mida mõni ostja on väga kaua oodanud, ning tehing võib toimuda väga kiiresti. Tegemist on siiski erandliku olukorraga ning müügiplaani sellele üles ehitada ei ole mõistlik. Üldjuhul jääb müügiperiood eeltoodud vahemikesse. Kui müük võtab oluliselt kauem aega, on üheks peamiseks põhjuseks liiga kõrge alghind. Kui müük toimub aga oluliselt kiiremini, võib see viidata sellele, et müügipakkumise alghind oli liiga madal.

Kas nädalaga müüdud korter on alati hea tulemus?

Kinnisvarateemalistes aruteludes kohtab sageli kommentaare: „Sain oma korteri ilma maakleri abita müüdud ja ostja tuli ühe nädalaga.“ Kiire müük võib üsna sageli tähendada seda, et sellises olukorras müüdi kinnisvara tegelikust turuväärtusest 15-20% odavamalt. Kui professionaalse maakleri teenustasu oleks olnud näiteks ligikaudu 3%, võib müüja sellises olukorras küll maakleriteenuse tasu mitte maksta, kuid kaotada lõpphinnas sellest märksa rohkem. Seega ei tasu müügi edukust hinnata üksnes selle järgi, kui kiiresti ostja leiti. Oluline on ka see, kas kinnisvara eest saadi turuolukorda arvestades võimalikult hea hind.

„Proovin natuke aega kõrge hinnaga“ võib töötada müüja vastu

Müüjad soovivad loomulikult saada oma kinnisvara eest võimalikult kõrget hinda. Just siin tekib aga üks sagedasemaid vigu: turuanalüüs tehakse liiga pealiskaudselt või lähtutakse soovist, mitte tegelikust turuolukorrast. Selle tulemusena pannakse objekt müüki liiga kõrge alghinnaga. Levinud mõtteviis on: „Proovin natuke aega kõrge hinnaga, äkki läheb kaubaks.“ Praktikas võib see aga anda soovitule vastupidise tulemuse.

On täiesti reaalne, et kohe alguses õigesti hinnastatud ja turundatud korter müüakse isegi kõrgema hinnaga, kui kuulutuses märgitud. Liiga kõrge hinnaga alustamine võib aga tähendada lõpuks seda, et müüja kaotab hinnas.

Esimesed kaks nädalat on müügi juures kõige olulisemad

Esimesed kaks nädalat müügi alustamise juures kõige olulisem aeg. Kogenud kinnisvaramaakler näeb selle perioodi jooksul üsna kiiresti ära, kas müüki on alustatud õigesti või valesti. Turult saadav tagasiside näitab, kas objekt äratab piisavalt huvi ning kas hind on ostjate jaoks põhjendatud.

Kui esimese kahe nädala järel selgub, et alghind on olnud liiga kõrge, kuid seda korrigeeritakse kiiresti, ei teki tavaliselt suuremaid probleeme. Kui hinda hoitakse aga liiga kõrgel juba üle kuu, hakkab kuulutus n-ö aeguma. Sellisel juhul on objekt ostjatele juba tuttav, huvi on kadunud ning värskelt turule tuleva pakkumise eelis on kadunud.

Kuidas liiga kõrge alghind tekib?

Tihti tulevad mängu emotsioonid ja kogemuse puudumine. Näiteks vaadatakse kinnisvaraportaalis müügipakkumisi ning valitakse võrdluseks objekt, mille hind endale kõige rohkem sobib. Oletame, et samas majas on kolm müügipakkumist. Kaks korterit on müügis hinnaga 100 000 eurot, kolmas aga hinnaga 140 000 eurot. Müüja vaatab just kõige kallimat pakkumist ning otsustab enda korteri müüki panna näiteks 145 000 euroga. Probleem on selles, et 140 000-eurone pakkumine võib ise olla selgelt valesti hinnastatud. Kui oma korteri alghind kujuneb selle põhjal ning on tegelikust turuhinnast näiteks ligi 40% kõrgem, siis huvilisi ei teki ja müük hakkab venima.

Müügipakkumiste hinnad portaalis ei näita automaatselt seda, millise hinnaga kinnisvara tegelikult müüakse. Seetõttu peab õige alghinna määramisel vaatama turgu tervikuna, mitte valima võrdluseks lihtsalt kõige kõrgema hinnaga kuulutust.

Turuhinnast kõrgem alghind ei ole alati vale

Turuhinnast kõrgemalt müügi alustamine ei ole iseenesest probleem. Tõusval turul võib olla täiesti põhjendatud alustada müüki umbes 10–15% turuhinnast kõrgemalt. Kui turg langeb, on olukord teine ning siis ei ole mõistlik turuhinnast kõrgemale minna. Samuti tuleb alati vaadata konkreetse objekti konkurentsi. Kui samas piirkonnas on müügis palju analoogseid kortereid, tasub alghinnaga jääda võimalikult turuhinna lähedale. Ostjal on palju sarnaseid valikuid ning neid võrreldakse omavahel üsna otseselt. Kui objekt on aga päriselt ainulaadne, võib olla põhjendatud alustada ka kuni 15% kõrgema hinnaga.

Tapeedi värv ei tee korterit ainulaadseks

Siin tasub eristada seda, mida tähendab kinnisvaraturul päriselt ainulaadne objekt. Sama segment võib olla näiteks piirkonna kahetoalised või kolmetoalised korterid. Tapeedi värv või parketi muster ei muuda kahetoalist korterit ainulaadseks. Ostuhuviline ei otsi enamasti punase tapeediga kahetoalist korterit. Ta otsib kahetoalist korterit – tapeedi võib ta ise ära vahetada.

Ainulaadse kinnisvara all võib mõelda pigem midagi sellist nagu mõis, torniga paekivimaja või muu objekt, millele on keeruline leida otseseid võrdlusi. Tavakorteri puhul tuleb seetõttu hinnastamisel eelkõige vaadata, milliste teiste sama segmendi pakkumistega objekt ostja tähelepanu pärast konkureerib.

Ka keerulisema objekti müük ei pea tingimata kauem võtma

Objekti keerukus ei mõjuta müügiperioodi tavaliselt nii palju, kui võiks arvata. Dokumentide puudulikkus, kehvem seisukord või muud probleemid arvestatakse tavapäraselt juba turuhinna analüüsi sisse. Sellise objekti müüki alustatakse madalama hinnaga kui sarnase, kuid probleemivaba objekti müüki. Kui puudused on hinnas õigesti arvesse võetud, ei pea keerulisema objekti müügiperiood seetõttu tingimata oluliselt pikem olema.

Õige alghind aitab saavutada parema lõpphinna

Kinnisvara müügi puhul ei tähenda õige hinnastamine seda, et objekt tuleks võimalikult odavalt müüki panna või võimalikult kiiresti maha müüa. Oluline on alustada hinnaga, mis vastab turuolukorrale, arvestab konkureerivate pakkumistega ning jätab müüjale võimaluse saavutada võimalikult hea lõpphind. Just seetõttu on müügi esimesed kaks nädalat nii olulised. Selle aja jooksul saab turult kõige väärtuslikuma tagasiside selle kohta, kas valitud müügistrateegia töötab. Ja seepärast võib taktika „proovin alguses natuke kallimalt“ tähendada paradoksaalselt hoopis seda, et müüja saab oma kinnisvara eest lõpuks vähem raha.
Kinnisvarakool: Üüriinvesteeringu tasuvuse analüüs praktikas - Tõnu Toompark

Liven: Muudatused Liven AS-i oluliste tütarettevõtete juhatuses

Liven11. augusti 2026 otsusega määrati Liven AS-i (Selts) tütarettevõtete Liven Kodu 16 OÜ (14858620, Iseära arendusprojekt Harkujärve külas) ja Liven Kodu 20 OÜ (16163046, Regati arendusprojekt Tallinnas) uueks juhatuse liikmeks Sander Treijar. Liven Kodu 16 OÜ ja Liven Kodu 20 OÜ on Liven AS-i olulised tütarettevõtted Nasdaq Tallinna börsi reglemendi tähenduses. Sander Treijari juhatuse liikme volitused on tähtajatud.
Pärast muudatust on Liven Kodu 16 OÜ ja Liven Kodu 20 OÜ juhatused viieliikmelised: Andero Laur, Andres Aavik, Mihkel Simson, Madis Gilden ja Sander Treijar.

Alates 2021. aasta maist on Sander Treijar Seltsi arendusprojektide juht, vastutades nii erinevate arenduste projekteerimise juhtimise kui projektijuhtimise eest. Samuti on ta alates 2025. aasta novembrist Seltsi tütarettevõtte Liven Kodu 21 OÜ (16460850, Virmalise arendusprojekt Tallinnas) juhatuse liige.

Sander Treijar omab 2 556 Liven AS-i lihtaktsiat, mis moodustab 0,02% Liven AS-i aktsiakapitalist ja häältest.

Kinnisvarakool: Detailplaneeringute koostamine ja menetlemine praktikas

Bigbank: Juunis oli Eesti populaarsem välisturistide seas, siseturism langes natuke

BigbankTäna avaldas Statistikaamet majutusasutuste statistika juuni kuu kohta. Võrreldes eelmise aasta juuniga on välismaalastest majutatute arv kasvanud 3% ning eestimaalastest majutatute arv kahanenud 1%. Kokku oli majutatute arv kasvanud 1,2%.
Eestimaalastest majutatute arv on kasvanud Viljandi (10%), Põlva (14%), Jõgeva (10%) , Pärnu (18%) ning Rapla 1(8%) maakonnas. Kahanenud Hiiu (-14%), Järva (-24%) ning Saare maakonnas (-6%).

Välismaalastest turistid on rohkem ööbinud Jõgeva (18%), Hiiu (11%), Pärnu (18%), Valga (22%) maakonnas ning Tartu linnas (9%). Vähenenud on välisturistide arv Harju ( -16%), Ida-Viru (-15%) ning Tartu maakonnas (-10%).

Kui ma eelmine kord kirjutasin, et hiidlased ei taha turistide raha, sain päris elava vastukaja, et majutuste statistika ei kajasta külaliskorterites peatuvate inimeste arvu. Siin on kindlasti koht, kus Statistikaamet peaks midagi ette võtma, et me saaksime nii välisturistide kui siseturistide liikumisest parema pildi. Igatahes on Hiiumaa vähemasti välisturistide silmis atraktiivsemaks muutunud. Aga eks külaliskorterites peatunute arvu mittearvestamine moonutab päris palju üldist pilti, sest üha enam otsivad inimesed soodsaid majutuspaiku omal käel. Külaliskorterid pakuvad selleks hea võimaluse.

Kinnisvarakool: Eluruumi üürimise ABC

EfTEN Real Estate Fund AS’i aktsia puhasväärtus seisuga 31.07.2026

EftenEfTEN Real Estate Fund AS-i konsolideeritud üüritulu oli juulis 2 890 tuhat eurot (juunis: 2 897 tuhat eurot). Üüritulu vähenemise põhjustas Lidli üürilepingu ennetähtaegne lõppemine Piepilsetase logistikakeskuses Lätis. Uus üürileping on samale pinnale sõlmitud alates 1. augustist 2026.
Fondi konsolideeritud EBITDA oli juulis 2 513 tuhat eurot (juunis: 2 465 tuhat eurot). Juulis teenis fond 73 tuhat eurot finantstulu seoses hotell Palace’i (kajastatud sidusettevõttena fondi bilansis) parima kuise tulemusega alates 2019. aastast. Hotell Palace täituvus oli juulis 95% (eelmise aasta juulis 90%). Lisaks mõjutas juuli puhaskasumit positiivselt intressiswappide õiglase väärtuse muutus summas 273 tuhat eurot. Mõlemad intressiswapi lepingud on fondi bilansis juuli lõpu seisuga positiivsed kogusummas 304 tuhat eurot. Intressiswapi lepingutega kaetud pangalaenude jääk moodustas juuli lõpu seisuga 12,9% fondi kogu laenuportfellist.

Fondi kinnisvaraportfelli vakantsus oli juuli lõpu seisuga 2,2% (juuni lõpus 2,3%). Büroosegmendi vakantsus vähenes juulis 8,6%-ni, peegeldades uute üürilepingute sõlmimist nii Pärnu mnt 105 büroohoones Tallinnas kui ka Ulonu büroohoones Vilniuses.

2026. aasta seitsme kuu kokkuvõttes oli fondi konsolideeritud üüritulu 19 321 tuhat eurot, suurenedes võrreldes eelmise aasta sama perioodiga 5,8%. Seitsme kuu EBITDA oli 16 327 tuhat eurot (2025. aasta seitse kuud: 15 212 tuhat eurot; +7,3%) ning puhaskasum 11 064 tuhat eurot (2025. aasta seitse kuud: 9 970 tuhat eurot).

EfTEN Real Estate Fund AS-i aktsia puhasväärtus (NAV) oli 31.07.2026 seisuga 20,08 eurot, suurenedes juulis 0,9%.

EREF_reports_monthly_072026

Kinnisvarakool & koolitus: Varjatud puudused kinnisvaratehingutes: ostja õigused, müüja kohustused ja müügigarantii praktikas

Planeerimisseadus ja ehitusseadustik praktikas – väldi kulukaid menetlusvigu

Raul KebaPlaneerimis- ja ehitusvaldkonna regulatsioon muutub pidevalt ning lisaks seadusemuudatustele mõjutavad igapäevast praktikat üha enam kohtulahendid ja riigiasutuste tõlgendused. Koolitus „Planeerimisseadus ja ehitusseadustik praktikas – muudatused, kohtulahendid ja rakendusprobleemid“ annab praktilise ülevaate olulisematest muudatustest ning aitab mõista nende mõju planeeringute, projekteerimistingimuste ning ehitus- ja kasutuslubade menetlemisele.

Koolitusel saad:

  • ülevaate planeerimisseaduse ja ehitusseadustiku olulisematest muudatustest ning nende rakendamisest;
  • teada, millal saab detailplaneeringut asendada või täpsustada projekteerimistingimustega;
  • praktilised teadmised infrastruktuuri väljaehitamise, ehitus- ja kasutuslubade ning ehitusteatiste menetlemisest;
  • ülevaate olulisematest kohtulahenditest ja nende mõjust planeerimis- ning ehituspraktikale.

Koolitaja on vandeadvokaat Raul Keba, kes käsitleb koolitusel nii seadusemuudatusi kui ka praktikas enim küsimusi tekitavaid rakendusprobleeme ja kohtupraktikat.

Koolitus toimub 17.09.2026 kell 13.00–17.45 hübriidõppena – osaleda saab nii klassiruumis kui ka veebis.

Lisateave ja registreerumine

Registreeru koolitusele: +372 525 6655, kool@kinnisvarakool.ee või kodulehel.

Margot Toompark
Kinnisvarakool OÜ
Koolituste müük ja korraldus
+372 525 6655
kool@kinnisvarakool.ee
www.kinnisvarakool.ee

Kinnisvarakool OÜ

Kinnisvarakool: AI kinnisvaramaaklerile: tööriistad, võimalused ja praktilised lahendused

Statistika: 2025. a valmis Eestis 6059 eluruumi pindalaga 580 000 ruutmeetrit

Tõnu Toompark, Kinnisvarakooli konsultant ja koolitaja

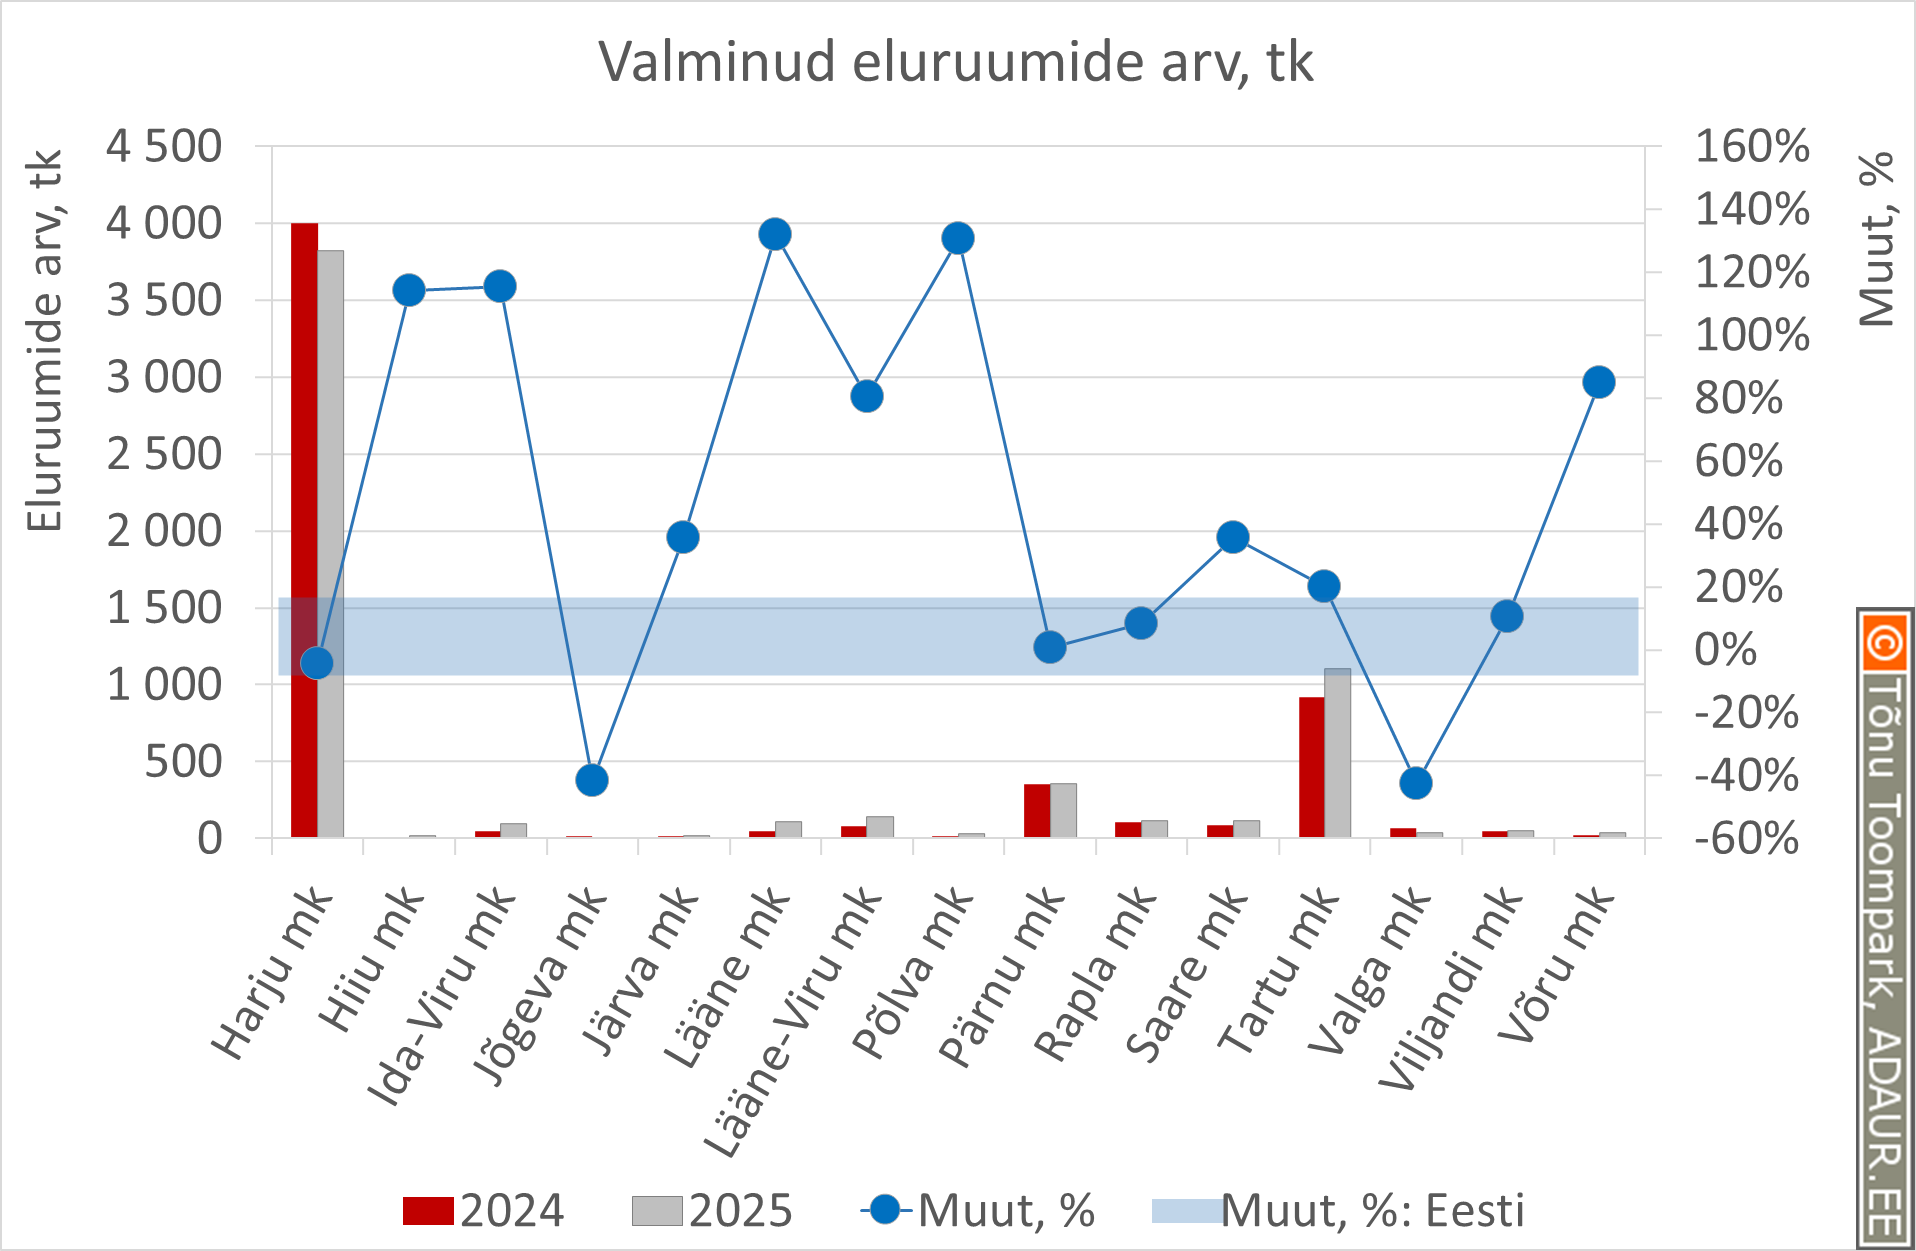
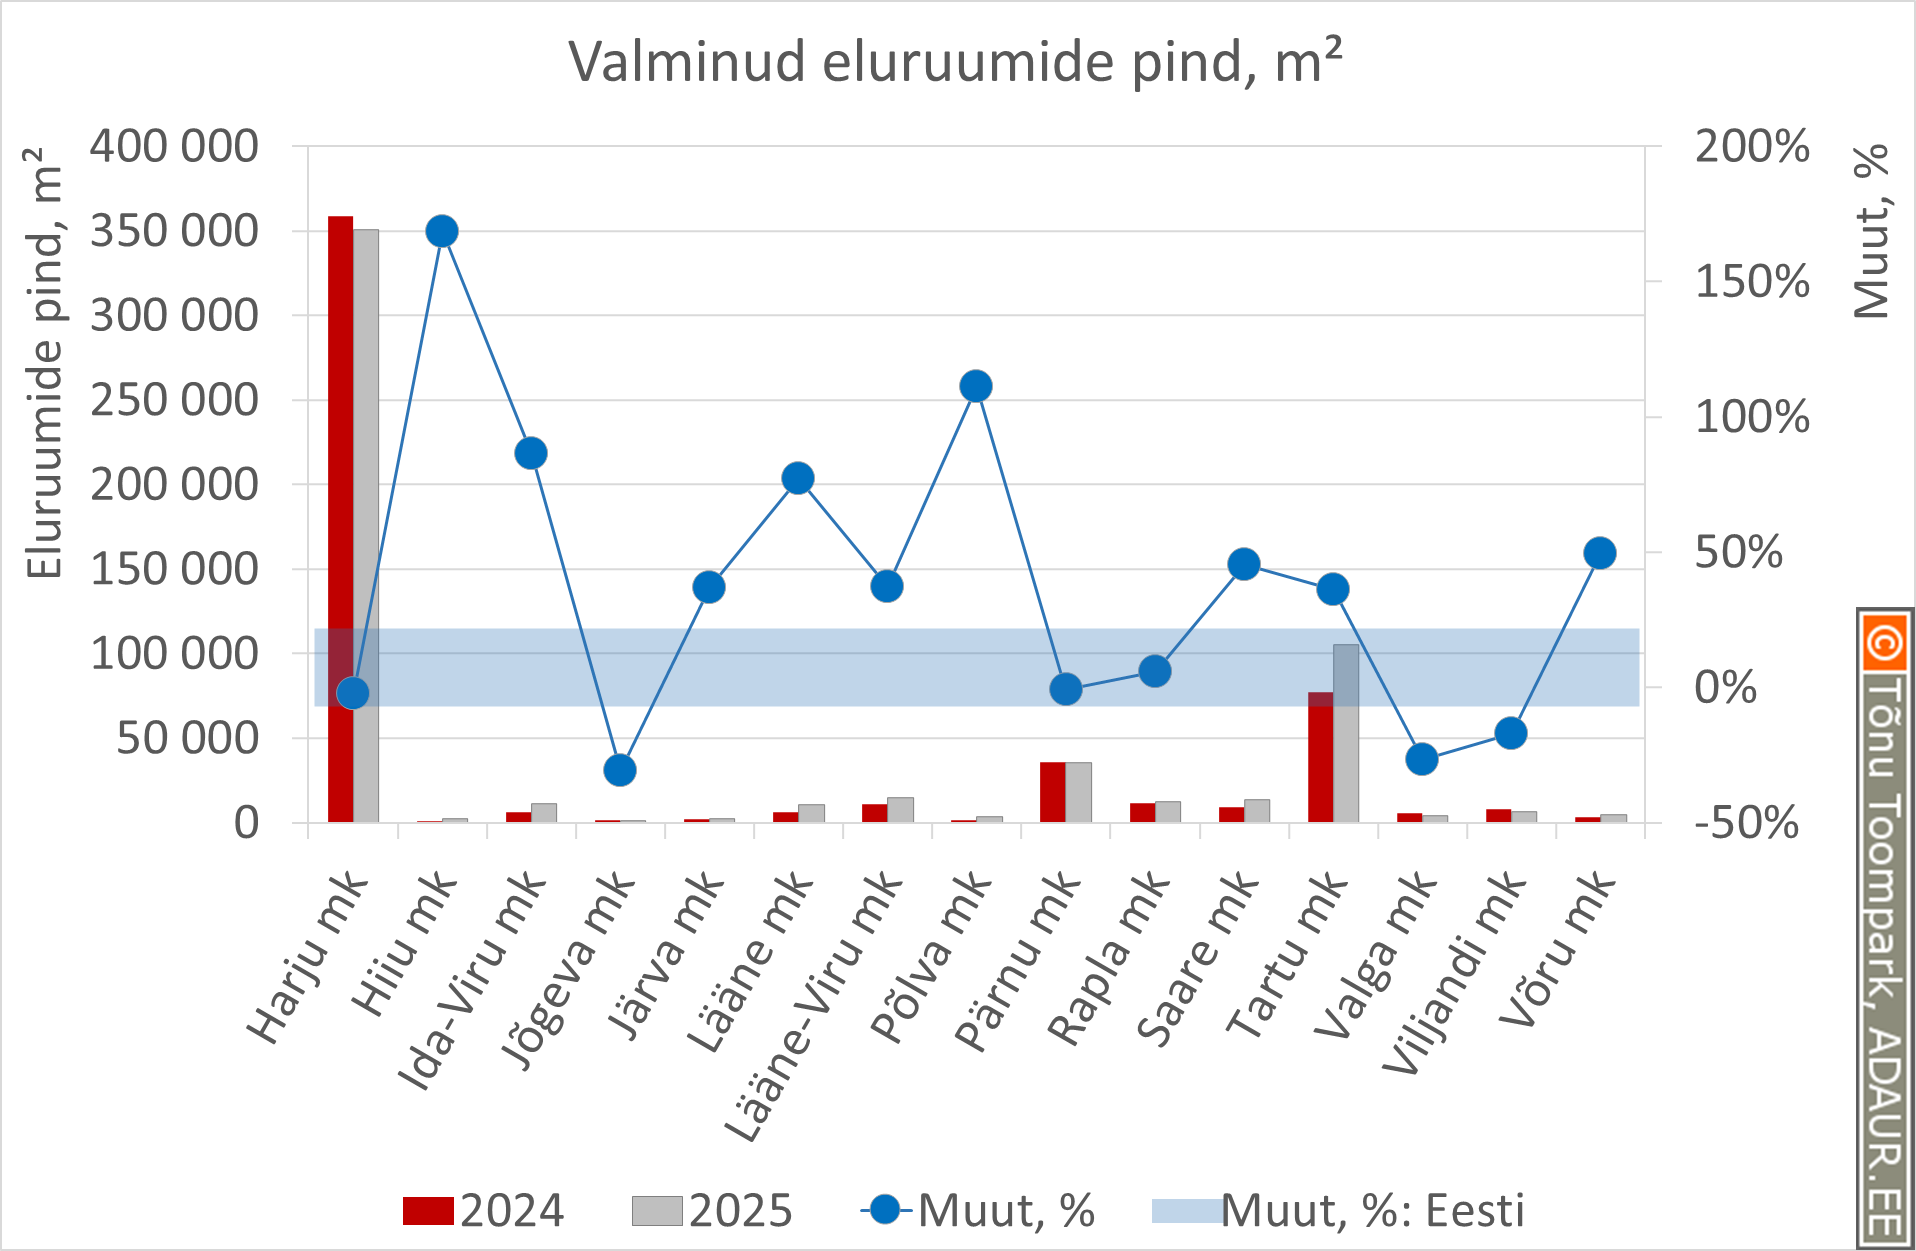
Statistikaameti andmetel valmis Eestis 2025. a kokku 6095 eluruumi kogupindalaga 580 000 m². Aastatagusega võrreldes suurenes valminud eluruumide arv 4,2% ja nende pindala 7,5%.

Valminud eluruumidest 63% asuvad Harju maakonnas, 18% Tartumaal ja 6% Pärnu maakonnas. Kõikides muudes Eesti maakondades valmis kokku 774 eluruumi, mis moodustab valminud eluruumide koguarvust 13%.

Enamikus Eesti maakondades valminud eluruumide arv võrreldes aasta varasemaga suurenes. Harjumaal ehk suurimas turupiirkonnas siiski vähenes eluruumide valmimiste arv 4,4%, Tallinna linnas koguni 16%. Lisaks vähenes eluruumide valmimine Jõgeva ja Valga maakondades.

Kõigi graafikute vaatamiseks kliki siin: KINNISVARATURG GRAAFIKUTES!

Soovid nõustamist siin kommentaaris toodud või muudel kinnisvaravaldkonna teemadel? Kontakteeru palun +372 525 9703 või tonu@toompark.ee (Tõnu Toompark).

Tõnu Toompark on Adaur Grupp OÜ ja Kinnisvarakool OÜ juhatuse liige ning Eesti Kinnisvarafirmade Liidu (EKFL) ja Eesti Omanike Keskliidu juhatuse liige.

Adaur Grupp OÜ

Kinnisvarakool

Eesti Omanike Keskliit / EOKL

Eesti Kinnisvarafirmade Liit

Kinnisvarakool & koolitus: Testament, pärandvara ja pärijate õigused praktikas - Evi Hindpere

Net Asset Value of EfTEN Real Estate Fund AS as at 31 July 2026

EftenIn July 2026, EfTEN Real Estate Fund AS earned consolidated rental income of €2,890 thousand (June: €2,897 thousand). The decrease was caused by the early termination of Lidl’s lease at the Piepilsētas logistics centre in Latvia. A new lease for the same premises has been signed with effect from 1 August 2026.

The fund’s consolidated EBITDA was €2,513 thousand in July (June: €2,465 thousand). In July, the fund accounted for €73 thousand of financial income from its investment in Hotel Palace, an associate accounted for using the equity method, which achieved its strongest monthly result since 2019. Occupancy at Hotel Palace was 95% in July (July 2025: 90%). July profit was further supported by a €273 thousand gain on the change in the fair value of interest rate swaps. Both interest rate swap contracts were accounted for as assets in the fund’s statement of financial position as at 31 July 2026, at a total fair value of €304 thousand. The outstanding balance of bank loans hedged by interest rate swap contracts accounted for 12.9% of the fund’s total loan portfolio as at the end of July.

The vacancy rate of the fund’s property portfolio was 2.2% as at the end of July (end of June: 2.3%). Vacancy in the office segment decreased to 8.6% in July, reflecting new leases signed both in the Pärnu mnt 105 office building in Tallinn and the Ulonu office building in Vilnius.

For the seven months of 2026, the fund’s consolidated rental income totalled €19,321 thousand, an increase of 5.8% compared with the same period last year. Seven-month EBITDA was €16,327 thousand (seven months of 2025: €15,212 thousand; +7.3%) and profit for the period was €11,064 thousand (seven months of 2025: €9,970 thousand).

As at 31 July 2026, the net asset value (NAV) per share of EfTEN Real Estate Fund AS was €20.08, an increase of 0.9% over the month.

EREF_reports_monthly_072026

Kinnisvarakool: Ehitusjärelevalve praktikas – ehitise ja ehitamise kontrollimine

Liven: Changes in the management boards of Liven AS’s significant subsidiaries

LivenBy a resolution of 11 August 2026, Mr. Sander Treijar was appointed as a new member of the management board of Liven AS’s (the Company) subsidiaries Liven Kodu 16 OÜ (14858620, Iseära development project in Harkujärve village) and Liven Kodu 20 OÜ (16163046, Regati development project in Tallinn). Liven Kodu 16 OÜ and Liven Kodu 20 OÜ are significant subsidiaries of Liven AS within the meaning of the Nasdaq Tallinn Stock Exchange Rules. Sander Treijar’s term of office as a member of the management board is indefinite.

Following the change, the management boards of Liven Kodu 16 OÜ and Liven Kodu 20 OÜ have five members: Andero Laur, Andres Aavik, Mihkel Simson, Madis Gilden and Sander Treijar.

Since May 2021, Sander Treijar has been the Company’s Head of Development Projects, responsible for both the design management and the project management of various development projects. Since November 2025, he has also been a member of the management board of the Company’s subsidiary Liven Kodu 21 OÜ (16460850, Virmalise development project in Tallinn).

Sander Treijar holds 2,556 ordinary shares of Liven AS, representing 0.02% of the share capital and votes of Liven AS.

Kinnisvarakool: Kinnisvaramaakleri ABC koolitus

Bigbank: ei mingit suvepuhkust, juulis sõlmiti kodulaenulepinguid veel 10% rohkem

BigbankSoojast suvest ja puhkuseperioodist hoolimata sõlmiti juulis kümnendiku võrra rohkem uusi kodulaenulepinguid kui eelmisel kuul ning keskmine kodulaenu summa oli 134 370 eurot, selgub Bigbanki laenuportfelli analüüsist.

Bigbank Eesti juhi Arthur Taaveti sõnul on kodulaenuturg juba märtsist alates püsinud aktiivne ja mingeid raugemise märke hetkel ei paista. “Me oleme kevadest alates tunnetanud krediidijulguse paranemist, mis on toonud kaasa ka koduostutehingute arvu kasvu. Kuna uute laenutaotluste arv saavutas juulis käesoleva aasta rekordtaseme, siis võib ka lähikuudelt oodata korralikke tulemusi,” oli Bigbanki juht optimistlik.

Juulikuu keskmine laenusumma 134 370 eurot jääb juuni omale küll alla, kuid Arthur Taaveti kinnitusel on kõikumine tavapärastes piirides. “Mida rohkem on ühes kuus tehinguid, seda väiksem on üksikute suuremahuliste lepingute mõju kogu portfellile. Samas on selgelt tunda, et inimeste sissetulekud ja laenuvõimekus on viimasel poolel aastal kasvanud,” selgitab Taavet, kelle sõnul püsis keskmine laenusumma viimased paar aastat 120-140 tuhande euro vahemikus, kuid nüüd on see koridor pigem 130-150 tuhande euro vahel.

Bigbanki juht rõhutab taas, et iga olulisema tehingu puhul tasub kindlasti võtta pakkumised mitmest pangast, sest samade üldreeglite juures käsitlevad pangad kliente ja nende laenusoove ikkagi erinevalt. “Suurtel pankadel on tihti ees üpris jäik raam, millesse taotleja ja tema soovitav uus kodu peavad sobituma, mistõttu on ka eitavaid vastuseid pigem rohkem. Esimene ei-vastus ei tähenda aga kunagi automaatselt, et sama vastus tuleb igast pangast ja kõik sõltub tihti sellest, kui põhjalikult kliendi soovidesse süvenetakse,” selgitab Taavet, kelle sõnul on selge, et Bigbank kodumaise pangana hindab kogu Eesti elu ja kohalikke olusid, eriti pealinnast kaugemates maakondades toimuvat, veidi teise pilguga, kui seda nähakse mõne suurpanga välismaal asuvas peakontoris.

Rohkem kui 30-aastase tegevusajalooga Bigbank AS (www.bigbank.ee) on Eesti kapitalile kuuluv kommertspank. 30. juuni 2026 seisuga oli panga bilansimaht kokku 3,6 miljardit eurot ning omakapital 309 miljonit eurot. Üheksas riigis tegutseval pangal on kokku üle 205 000 aktiivse kliendi ning üle 700 töötaja. Reitinguagentuur Moody’s on väljastanud Bigbankile pikaajalise pangahoiuste reitingu tasemel Ba1 ning baaskrediidireitingu (BCA) ja kohandatud BCA tasemel Ba2.

Kinnisvarakool & koolitus: Ehitamise dokumenteerimine praktikas – kuidas vältida vaidlusi, järelevalve märkusi ja probleeme objekti üleandmisel?

Regionaal- ja Põllumajandusministeerium: Eluaseme kaaslaenust saab MES-i püsiv meede

Regionaal- ja PõllumajandusministeeriumRegionaal- ja Põllumajandusministeerium saadab kooskõlastusringile eelnõu, millega muutub seni pilootprojektina pakutud eluaseme kaaslaen Maaelu Edendamise Sihtasutuse (MES) püsivaks meetmeks. Kaaslaen aitab osta, ehitada või renoveerida kodu maapiirkonnas, kus kinnisvara madal tagatisväärtus võib piirata pangalaenu saamist.
Maapiirkonnas võib kodu tagatisväärtus jääda ostuhinnast või ehituskulust väiksemaks. Pank annab siis vajalikust vähem laenu ka inimesele, kelle sissetulek võimaldab tal laenu tagasi maksta. Puuduva summa peaks inimene katma oma rahaga ning kodu ostmine või ehitamine võib seetõttu ära jääda.

„Kui inimene suudab laenu tagasi maksta, ei peaks kodu ostmine või ehitamine jääma ära kinnisvara madala tagatisväärtuse tõttu. Kaaslaen annab võimaluse jääda oma kodukohta või asuda maale elama. Viime selle võimaluse pilootprojektist püsivaks meetmeks,“ ütles regionaal- ja põllumajandusminister Hendrik Johannes Terras.

Pank annab inimesele põhilaenu ja MES kuni 100 000 eurot kaaslaenu. Nii ei pea inimene kogu panga rahastamata osa enne kodu ostmist või ehitamist ise kokku koguma. Kaaslaenu saab kasutada ka olemasoleva elamu rekonstrueerimiseks.

Eelnõu annab MES-ile püsiva õigusliku aluse eluaseme kaaslaenu pakkuda. Ministeerium ja MES lepivad halduslepingus kokku, millistes piirkondades, kellele ning millistel tingimustel kaaslaenu antakse. See võimaldab tingimusi kohandada piirkondade tegeliku vajaduse järgi.

Tänavu märtsi seisuga oli sõlmitud üle 400 kaaslaenulepingu. MES oli andnud kaaslaene 26,8 miljoni euro ning pangad põhilaene 36,7 miljoni euro ulatuses. Laenuvõtjad olid sellele lisanud 9,4 miljonit eurot oma raha. Kaaslaenudest 39 protsenti kasutati uue kodu ehitamiseks.

MES-i kaaslaenu abil on uusi kodusid rajatud näiteks nii Lääne-Virumaal , Tartumaal kui ka Valgamaal .

Kinnisvarakool: Üüriinvesteeringu tasuvuse analüüs praktikas - Tõnu Toompark

Bigbank: Suvel on hinnatõus traditsiooniliselt mõõdukam, tänu mitmetele sesoonsetele teguritele

BigbankTäna avaldas Statistikaamet täpsustatud andmed tarbijahinnaindeksi muutuste kohta. Juba teist kuud järjest on hinnatõus aastases võrdluses 2% ümbruses ehk juulis tõusid hinnad 2,2%.

Hetkel mõjutab kõige rohkem hinnatõusu mõõdukust toiduainete hinnalangus, sest kulutused toidukaupadele moodustavad kõige suurema osa meie keskmise tarbija ostukorvist.

Kas selline mõõdukas inflatsioon jääb püsima, selles osas on tunded kahetised. Esiteks on meil nüüd välja taandunud käibemaksu tõusu mõju, teiseks eksisteerib teatud sesoonsus ehk mitmed toidukaubad on suvel odavamad.

Samas on tõusnud kütusekulud. Näiteks transpordikulud on pere eelarves kasvanud 5,4%. Kasvanud on ka eluaseme kulud (8,3%), sest kallimaks on läinud prügivedu ja vesi. Reeglina on ka elekter suvel odavam ja seda kulub vähem. Käesolev aasta on eriline, kuna elekter oli juulis eelmise aasta juuliga võrreldes kallim: kuivus on viinud Euroopas elektrihinnad üles, kuna suurtes jõgedes pole piisavalt vett.

Tulevik nii roosiline ei ole, sest igasugused muud hinnaindeksid ei ole oluliselt alanenud. Näiteks importkaupade hinnaindeks oli tõusnud juunis 7%, samuti on kasvanud tootjahinnad. Erialaeksperdid prognoosivad, et talv võib meile tuua kallimad kütte- ja elektriarved, sest Euroopas toodetakse palju elektrit gaasijaamades, aga vedelgaasi hinnad on maailmas kasvanud. Samas, kui tuleb soe talv, siis on nõudlus väiksem ja hinnatõus ka madalam. Seega istume jätkuvalt suures teadmatuses.

Kinnisvarakool & koolitus: Kinnisvaramaakleri persoonibränd ja digitaalne turundus

Rahandusministeerium: Inflatsiooni madaltase jääb suvesse

RahandusministeeriumEesti inflatsioon püsis sarnaselt juunile ka juulis euroala üks madalamaid. Seda on soodustanud toidu odavnemine ja tagasihoidlik teenuste hinnatõus.
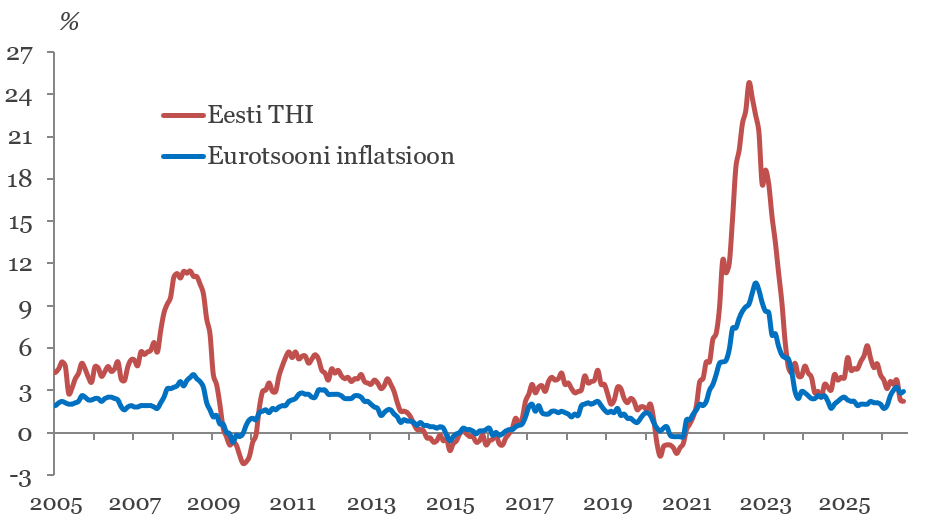
Statistikaameti andmetel tõusid hinnad juulis eelmise kuuga 0,5 protsenti ja aastane inflatsioon aeglustus juuni 2,3 protsendilt juulis 2,2 protsendini. Lähis-Ida konflikti algusest alates on euroala hinnatõus püsinud 3 protsendi lähedal.

Lähis-Idas toimuv on viimastel kuudel põhjustanud nafta- ja gaasihindade suurt kõikumist, mida võib täheldada ka kiirelt muutuvates tanklate postihindades. Kevadisest hinnatipust on nafta hind taandunud ligi 30 protsenti, samas püsib gaasi hind Euroopas jätkuvalt kõrgena tulenevalt aeglasest gaasimahutite täitmisest.

Kui kuumad ja põuased ilmad on Kesk-Euroopas elektri hinda kergitanud, siis Eestis hoidis elektri börsihinda madalana Põhjamaade soodne elekter. Kokkuvõttes on energiahinnad Eestis eelmainitud tegurite mõjul tõusnud euroalaga sarnases ulatuses, ulatudes pea 10 protsendini.

Toiduhinnad püsivad languses

Euroalaga võrreldes eristub Eesti langevate toiduhindade ja aeglasema teenuste hinnatõusu poolest. Toiduhinnad olid meil juulis 1,6 protsenti madalamad kui aasta tagasi. Valdavalt on selle taga aiasaaduste ja piimatoodete odavnemine, kuid peatunud on ka teravilja- ja lihatoodete hinnatõus. Ettevaatavalt tuleb siiski arvestada, et osade toidutoormete hinnad on välisturgudel tõusule pöördunud ning see võib mõningase viitajaga kanduda ka siinsetesse toiduhindadesse.

Teenuste hinnatõus on aeglustunud tavapäratult madalale, 2 protsendi juurde, samal ajal kui euroalal on see 3,3 protsenti. Aastatagused suurüritused, tugev nõudlus reisiteenuste järele ja osalt ka käibemaksumäära tõus kergitasid mullu teenuste hinnatõusu kahekohaliseks.

Lähikuude hinnaarengud sõltuvad paljuski Lähis-Ida sündmuste edasisest käekäigust. Kriisi pikema jätkumise korral on tõenäoline, et kõrgemad energiahinnad kanduvad ka teiste kaupade ja teenuste hindadesse. Inflatsiooni järkjärgulist kiirenemist võib oodata sügiskuudel.

260810 Inflatsiooni madaltase jääb suvesse

Kinnisvarakool & koolitus: kuidas korteriühistus võlglastega hakkama saada

KV.EE: Tallinna korterite üüriturule on järgmine käik sisse pandud

Kinnisvaraportaal KV.EETallinna korterite üüriturule on järgmine käik sisse pandud – uusi pakkumisi tuuakse hoogsalt turule juurde, üürnikud sõlmivad meelsalt üürilepinguid, üürihinnad on mõõdukalt ülespoole kerinud. Augustis-septembris üüriturg hoogu maha ei võta, prognoosib kinnisvaraportaali KV.EE juhataja Tarvo Teslon.
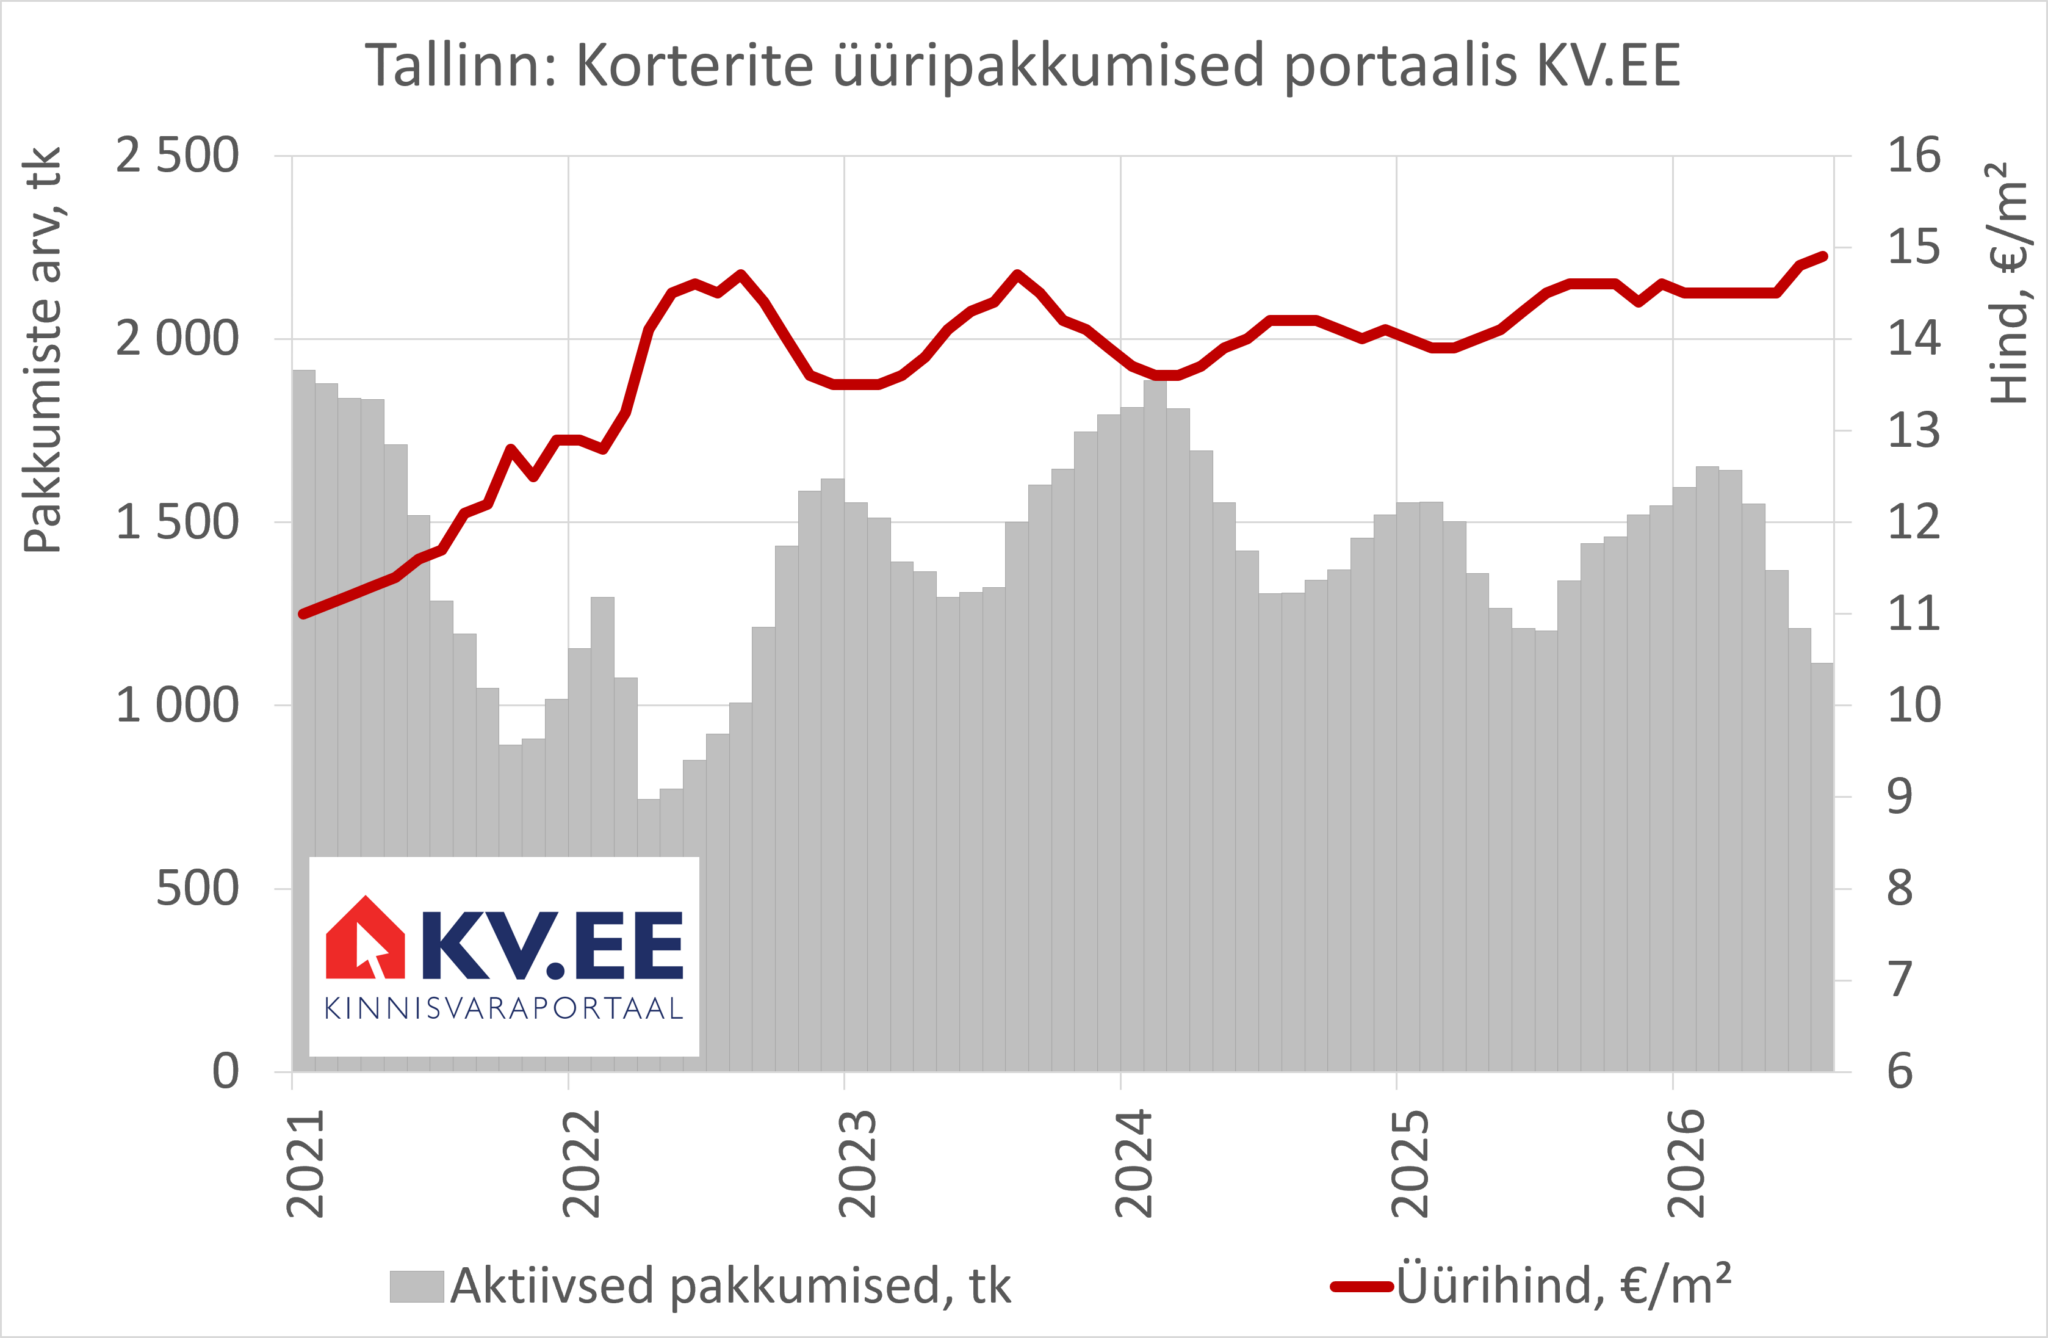
Juulis 2026.a oli portaalis KV.EE pakkumisel keskmiselt 1116 Tallinna üürikorterit. Seda on 7% aastatagusest vähem.

„Üürikortereid tuuakse iga aasta juulis ja augustis pakkumisse hoogsalt. Sügisese ärihooaja ja õppeaasta alguse ootuses lähevad üürikorterid sama kiiresti lepingutesse. Tallinna ajaloolise keskmise ~1100 üürikorteri pakkumise lähedal olev keskmine kuulutuste arv on viimaste aastate kobarkriise arvesse võttes üürileandjate vaatest üsna soodne konkurentsiolukord,“ kommenteeris Tarvo Teslon.

Juulis kinnisvaraportaalis KV.EE pakkumisel olnud Tallinna üüripakkumiste keskmine hind oli 14,9 €/m² ehk eelmisest aastast 2,8% rohkem.

„Mõnevõrra vähenenud pakkumine on lubanud üürileandjatel hindu ülespoole kerida. Üüripakkumiste keskmise hinna kasv jääb palgakasvule alla. Seega läheb üürimine palga suhtes jätkuvalt soodsamaks. Üüriinvestorid on üürihinna tõusu oodanud pikalt, sest kasvanud kuludele on katet vaja,“ hindas Tarvo Teslon.

Üüriturg on aktiivne ja üüripakkumisse lisanduvad korterid käibivad kiiresti.

„Turvaline on ennustada, et peatselt algavad õppeaasta ja ärihooaeg hoiavad lähikuudel üüriturul kõrget käiku sees. Hoogsa tehingute tegemisega käib kaasas mõõdukas hinnatõus, mis võiks üürnikele olla vastuvõetav ja pakkuda üürileandjatele võimalust kasvanud kulude katmiseks. Oktoobrist-novembrist ootame portaalis KV.EE hooajale omast üüripakkumise suurenemist. See pakub võimalusi üürnikele, kes sügisese üüriralli ajal kodu ei suutnud leida,“ prognoosis Tarvo Teslon.

Vaata lähemalt, mis toimub kinnisvaraturul portaalist KV.EE.

Tarvo Teslon
Kinnisvaraportaal KV.EE

2026-08-07 KV.EE Tallinna korterite üüriturule on järgmine käik sisse pandud

Kinnisvarakool & koolitus: Varjatud puudused – kinnisvaramaakleri ja müüja vastutus kinnisvaratehingutes

Swedbank: Hinnad tõusid juulis 0,5% võrra

SwedbankHinnad kasvasid juulis kuuga 0,5% ja aastaga 2,2%. Sügisel hinnatõus hooajaliste tegurite mõjul taas kiireneb ja aasta kokkuvõttes ootab Swedbank 3,5% inflatsiooni. Järgmise aasta hinnatõus peaks jääma 2,5% juurde.
Kuise hindade muutuse taga oli juulis eluaseme ja turismiteenuste hinnatõus. Prügivedu kallines jäätmereformi tagajärjel poole võrra ning Tallinnas tõsteti vee hinda. Uue õppeaasta eel kerkis ka üür.

Ilm mõjutab elektri ja gaasi hinda

Elektri hind odavnes juulis eelmise kuuga võrreldes, aga jäi aastatagusest kõrgemaks madala veetaseme tõttu, mis pärssis hüdroenergia tootmist. Kuum ilm ja erakordselt madal veetase ohustavad hüdro- ja tuumaenergia tootmist terves Euroopas ning tähendavad kõrgemaid elektri ja gaasi hindu ka sügisel. Gaasivarud Euroopas on tavapärasest väiksemad, sest erakordselt külmale talvele Põhja-Euroopas järgnes kuum suvi Lõuna- ja Kesk-Euroopas.

Energia hindu kergitavad pinged Lähis-Idas

Rünnakud erinevate osapoolte vahel on jätkunud ja vaherahu ei ole saavutatud. Mootorikütused kallinesid juulis Eesti tanklates juuniga võrreldes veidi. Bensiini hind tõusis rohkem kui diislikütuse hind. Nafta hind püsis juulis heitlik, aga oli kuu keskmisena juuniga samal tasemel. Finantsturud on endiselt ettevaatlikult optimistlikud ja ootavad nafta hinna umbes 5% langust aasta lõpuks.

Suve algus tõstis turismiteenuste hindu

Kerkisid nii majutuse kui ka toitlustuse hinnad. Kuigi suurüritusi on tänavu vähem, on turiste varasemast rohkem. 2026. aasta viie kuu kokkuvõttes oli nii välis- kui siseturistide ööbimiste arv majutusasutustes aastatagusest 6% võrra suurem. Välisturistide ööbimiste arv on aastaga kasvanud enam kui siseturistide oma. Välisturistide panus majanduskasvu on suurem, sest välismaalaste reisid on enamasti pikemad ja nende kulutused majutusele, toitlustusele, transpordile ning kultuuriteenustele on tavaliselt suuremad kui kohalikel elanikel.

Lennukipiletid odavnesid juulis kümnendiku võrra

Lennukipiletite ja pakettreiside hinnad juuniga võrreldes odavnesid. Puhkusereisid on oluliselt madalama hinnaga kui aasta tagasi, sest sel aastal on erinevate reisipakettide pakkumisi rohkem.

Toidu hind mõnevõrra tõusis

Liha ja karastusjoogid kallinesid, samas puuviljad ja kala muutusid odavamaks. Toit on 2% odavam kui aasta tagasi. Hinnalangusele on kaasa aidanud toidutoorme odavnemine. Toidukauplused teevad ka augustis agressiivseid müügikampaaniaid.

Kinnisvarakool & koolitus: kuidas korteriühistus võlglastega hakkama saada

Baltic Horizon Fondi 2026. aasta II kvartali konsolideeritud auditeerimata majandustulemused

Baltic HorizonBaltic Horizon Capital AS-i juhatus on kinnitanud Baltic Horizon Fondi (Fond) auditeerimata konsolideeritud vahearuande tulemused 2026. aasta esimese kuue kuu kohta.
Fond jõudis 2026. aasta esimesel poolaastal tagasi kasumisse – see on esimene kasumlik poolaasta alates 2022. aastast. 2026. aasta I poolaasta puhaskasum oli 698 tuhat eurot, võrreldes 891 tuhande euro suuruse kahjumiga 2025. aasta I poolaastal. Pöörde taga olid peamiselt märtsis lõpule viidud 12,3 miljoni euro suurune omakapitali kaasamine ja 7,5 miljoni euro ulatuses ennetähtaegselt tagasi makstud võlakirjad, mis vähendasid fondi intressikulu perioodi ülejäänud osas: finantskulud langesid 5 068 tuhandelt eurolt 4 049 tuhande euroni.

Võrreldaval alusel, jättes välja Meraki võõrandamise, kasvas neto äritulu (NOI) eelmise aasta sama perioodiga võrreldes veidi – 5 881 tuhandelt eurolt 6 086 tuhande euroni. Poolaasta jooksul läks fond üle konservatiivsemale lähenemisele ebatõenäoliselt laekuvate nõuete allahindamisel ja moodustab nüüd allahindluse iga üürniku nõude osas, mille puhul on teavitatud maksehäirest; 2026. aasta I poolaastal moodustas see 335 tuhat eurot. Kõik asjaomased üürnikud on koostööaltid ning kinnisvara haldusmeeskonnad tegelevad nendega tihedas koostöös võlgnevuste likvideerimisega. Ka seda allahindlust täies ulatuses arvesse võttes ja Meraki mõju välja jättes ületas NOI eelmise aasta taseme.

Fondi üldkulud on viidud tasemele, mis katab üksnes fondi tegevuseks vajaminevaid hädavajalikke kulusid. Juhtkonna eesmärk on hoida üldkulude jooksvat taset (run rate) – valitsemistasu ja ühekordseid kirjeid arvestamata – ligikaudu 100 tuhande euro juures kvartalis ehk 400 tuhande euro juures aastas, võrreldes ligikaudu 207 tuhande euroga kvartalis 2025. aastal. Seda taset ei ole veel saavutatud, kuid fond liigub selle suunas. 2026. aasta kuue kuu üldhalduskulud olid 1 026 tuhat eurot, võrreldes 1 069 tuhande euroga 2025. aasta I poolaastal, ning sisaldavad endiselt 124 tuhande euro ulatuses mahakandmisi, mis on seotud 2025. aastast pärinevate perioodiseeritud kuludega.

Täitumus muutus 2025. aasta IV kvartaliga võrreldes peamiselt kahel põhjusel. Hipokrata kaubanduskeskuse toidukaupade ankurüürnik SKAI Baltija läks pankrotti ning Swedbank lahkus Lincona hoonest, mille tulemusel on selle hoone täitumus 61,2%. Hipokrata kaubanduskeskuse ankurüürnik on vahepeal asendatud.

Uus juhtkond on kajastanud ka 320 tuhande euro suurust väärtuse langust, mis tuleneb varasematest perioodidest pärinevatest üürisoodustustest ja kapitalikulutustest, mis olid kajastatud teistel bilansikirjetel. Kinnisvara väärtusi korrigeeriti nende varasemate üürikulude võrra ning bilanss on nüüd varasematest perioodidest pärinevatest sellistest kirjetest puhas. Sellega on varasemate perioodide arvestusküsimuste korrastamine lõpule viidud, sealhulgas ebatõenäoliselt laekuvate nõuete allahindlused ning maaklertasude viitkuludena kajastamine ja kulusse kandmine.

Juhatus otsustas nõukogu heakskiidul jätta poolaasta hindamised tellimata. Neid vahendeid on otstarbekam suunata varade parendamisse ning juhtkonna hinnangul ei ole fondi varade väärtus pärast aastalõpu hindamist oluliselt muutunud. Portfell hinnatakse ümber 2026. aasta lõpus.

Nagu varem teatatud, on juhtkond otsustanud viia järelejäänud võlakirjade – 11,5 miljonit eurot – tagasimaksmise lõpule 2026. aasta jooksul.

Ülevaade Fondi kinnisvarainvesteeringutest seisuga 30. juuni 2026

Kinnisvarainvesteering Sektor Õiglane väärtus1 Renditav netopind Esmane puhastootlus Täitumuse määr


(tuhandetes eurodes) (m2) I pa 20262
Galerija Centrs Kaubandus 58 362 19 959 4,9% 87,3%
Postimaja ja Apollo Plaza Kaubandus 34 584 17 109 7,2% 99,9%
Europa Kaubandus 32 358 17 447 4,8% 80,8%
North Star Büroo 18 781 10 706 7,6% 92,5%
Upmalas Biroji Büroo 14 617 11 095 6,1% 56,6%
Vainodes I Büroo 12 485 8 128 7,4% 100,0%
S27 Büroo 12 412 7 348 3,2% 64,5%
Lincona Büroo 11 423 10 767 5,1% 61,2%
Pirita Kaubandus 10 050 5 425 7,7% 92,8%
Hipokrata Kaubandus 4 701 3 260 5,5% 79,4%
Portfell kokku   209 773 111 244 5,8% 82,6%

1. Põhineb viimasel, seisuga 31. detsember 2025 teostatud hindamisel, hilisematel kapitalikuludel ja kajastatud kasutusõiguse varadel.
2. Esmase puhastootluse leidmiseks jagatakse annualiseeritud puhas äritulu kinnisvarainvesteeringu turuväärtusega.

KONSOLIDEERITUD KASUMI- JA MUU KOONDKASUMI ARUANNE

Tuhandetes eurodes        
01.04.2026
– 30.06.2026
01.04.2025
– 30.06.2025
01.01.2026
– 30.06.2026
01.01.2025
– 30.06.2025
Renditulu 3 900 3 734 7 546 7 528
Teenustasutulu 1 254 1 217 2 513 2 549
Renditegevuse kulud -2 077 -1 843 -3 973 -3 999
Puhas renditulu 3 077 3 108 6 086 6 078
 
Halduskulud -518 -521 -1 026 -1 069
Muu äritulu 22 8 22 26
Kahjum kinnisvarainvesteeringu müügist – -191 – -1 096
Kinnisvarainvesteeringute ümberhindluse kahjum -315 -4 -320 -9
Ärikasum/-kahjum 2 266 2 400 4 762 3 930
 
Finantstulud 21 18 31 60
Finantskulud -1 821 -2 353 -4 049 -5 068
Finantstulud ja -kulud kokku -1 800 -2 335 -4 018 -5 008
 
Maksueelne kasum/kahjum 466 65 744 -1 078
Tulumaks -5 12 -46 187
Perioodi kasum/kahjum 461 77 698 -891
Tulevikus kasumisse või kahjumisse ümberliigitatav muu koondkasum
Rahavoogude riskimaandamise puhaskasum/- kahjum -72 -109 293 -58
Rahavoogude riskimaandamise puhaskasumiga seotud tulumaks – -2 – -7
Tulevikus kasumisse või kahjumisse ümberliigitatav tulumaksujärgne muu koondkasum/-kahjum kokku -72 -111 293 -65
Perioodi tulumaksujärgne koondkasum/-kahjum kokku 389 -34 991 -956
 
Tavakahjum osaku kohta (eurodes) 0,00 0,00 0,00 -0,01
Lahustatud kahjum osaku kohta (eurodes) 0,00 0,00 0,00 -0,01

KONSOLIDEERITUD FINANTSSEISUNDI ARUANNE

Tuhandetes eurodes 30.06.2026 31.12.2025
Põhivarad
Kinnisvarainvesteeringud 209 773 208 940
Materiaalsed põhivarad 7 7
Tuletisinstrumendid 107            –
Muud põhivarad 12 242
Põhivarad kokku 209 899 209 189
 
Käibevarad
Nõuded ostjate vastu ja muud nõuded 1 212 1 760
Ettemaksed 471 294
Raha ja raha ekvivalendid 8 770 5 377
Käibevarad kokku 10 453 7 431
Varad kokku 220 352 216 620
 
Omakapital
Sissemakstud kapital 163 765 151 495
Rahavoogude riskimaandamise reserv 107 -186
Jaotamata kahjum -72 361 -73 059
Omakapital kokku 91 511 78 250
 
Pikaajalised kohustised
Intressikandvad võlakohustised 117 249 77 443
Edasilükkunud tulumaksukohustised 690 644
Tuletisinstrumendid – 186
Muud pikaajalised kohustised 1 309 1 110
Pikaajalised kohustised kokku 119 248 79 383
 
Lühiajalised kohustised
Intressikandvad võlakohustised 7 034 55 842
Võlad tarnijatele ja muud võlad 2 253 2 729
Tulumaksukohustis – 14
Muud lühiajalised kohustised 306 402
Lühiajalised kohustised kokku 9 593 58 987
Kohustised kokku 128 841 138 370
Omakapital ja kohustised kokku 220 352 216 620

2026 H1 report EE

2026 H1 report EN

Kinnisvarakool: Eluruumi üürimise ABC