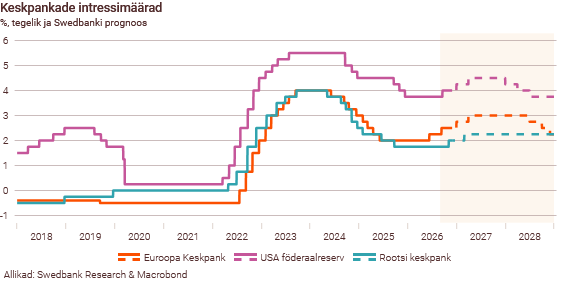
 Maailmamajandus on seni tulnud hästi toime nii energiahindade tõusu kui ka võlakirjade tootluste kerkimisega. Meie hinnangul jätkub mõõdukas majanduskasv ka järgmistel aastatel, ehkki inflatsiooni ja intressimäärade ajutine kiirenemine pidurdab mõnevõrra majandusaktiivsust.
Intressimäärade tõus sel aastal ei ole reaalmajandusele veel märgatavat negatiivset mõju avaldanud, sest enamikus riikides kasvavad nii investeeringud kui ka majapidamiste tarbimine. Ka sügisel oli seis majanduses jätkuvalt tugev, mistõttu korrigeerisime oma selle aasta prognoose üles nii suurriikide puhul kui ka osas Põhja- ja Baltimaades.
Meie hinnangul aeglustub kasv järgmisel aastal paljudes riikides siiski mõnevõrra. Kõrgemad energiahinnad kiirendavad ajutiselt inflatsiooni, mis toob kaasa ka intressimäärade tõusu. See omakorda vähendab majapidamiste ostujõudu ning pärsib eratarbimist ja investeeringuid. Sellest hoolimata püsivad kasvuväljavaated head ning mitme riigi majandus peaks jätkama üsna kiiret kasvu. Samas on majanduskasv väga habras ja prognoosi ümbritseb endiselt suur ebakindlus.
Tehisintellektiga seotud investeeringud ei suurenda kulutusi ainuüksi kiipidele ja andmekeskustele, vaid üha enam ka elektritootmisele ning muule vajalikule tugitaristule. Tehisintellektiga seotud investeeringud on jätkuvalt olulised majanduskasvu vedurid nii USA-s kui ka euroalal. Kui tehisintellektimudelite arendamisel ja andmekeskuste rajamisel jääb Euroopa alla nii USA-le kui ka Hiinale, siis tehisintellekti kasutuselevõtus on Euroopa suutnud siiski sammu pidada. Lisaks investeeringutele tehisintellekti toetab USA majanduskasvu majapidamiste tarbimine, samas kui euroala majanduskasvu veavad lisaks kaitseotstarbelised investeeringud.
Põhjamaade majanduse järgmise aasta väljavaade on positiivne, kuid majanduskasv erineb riigiti: Rootsi majandus võtab hoogu maha, Soome majanduskasvu veavad aga järjest enam investeeringud andmekeskustesse ning Norra majandust toetavad jätkuvalt naftatulud ja majapidamiste tarbimine. Pärast aastatepikkust lahknevust on kõik Balti riigid tänavu taas kasvuteel ning järgmisel aastal on oodata mõningast kasvu aeglustumist.
Intressimäärad tõusevad
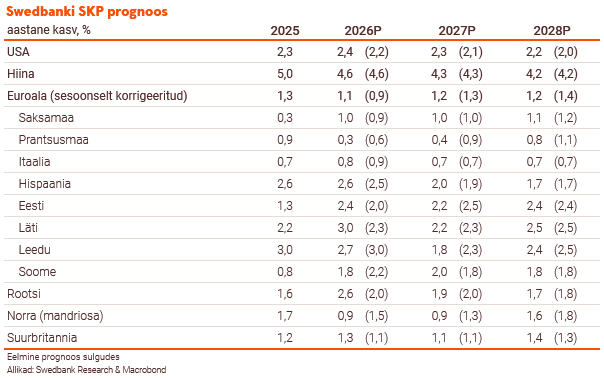
Meie hinnangul tõstavad nii USA föderaalreserv kui ka Euroopa Keskpank intressimäärasid detsembris ja järgmise aasta esimeses kvartalis. Nii kerkib Euroopa Keskpanga hoiustamise püsivõimaluse intressimäär praeguselt 2,5%-lt 3,0%-ni. Keskpank seisab keerulise valiku ees, kuidas jõuda kiiremini oma inflatsioonieesmärgini (2%), toetades samal ajal majandustegevust. Viimast pärsib muuhulgas võlakirjade kõrgem tootlus.
Usume, et kui inflatsioonisurve hakkab taanduma, hoiduvad rahapoliitika kujundajad intressimäärade edasisest tõstmisest ning 2027. aasta lõpus või 2028. aastal, kui hinnakasv jõuab keskpankade eesmärgile lähemale, saavad nad hakata intressimäärasid järk-järgult langetama.
Eestis jätkub mõõdukas majanduskasv
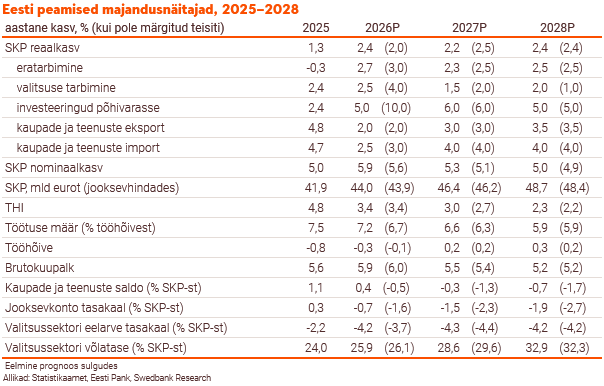
Prognoosime, et Eesti majandus kasvab 2027. ja 2028. aastal mõõdukalt, ehkki järgmisel aastal kasv mõnevõrra aeglustub. Kuigi inflatsioon praegu kiireneb, peaks see järgmise aasta kokkuvõttes aeglasem tulema. Tööpuudus jätkab vähenemist, kuid riigirahanduse seis jääb pingeliseks.
Eesti majandusolukord on tublisti paranenud. Esialgsete hinnangute järgi kasvas SKP püsivhindades tänavu esimese kolme kvartaliga aastases võrdluses 2,3%. Tänavu kasvab Eesti majandus meie hinnangul 2,4%. Järgmiseks aastaks prognoosime 2,2% ja ülejärgmiseks aastaks uuesti 2,4% kasvu.

Kuigi töötleva tööstuse 2026. aasta esimese üheksa kuu tootmismaht oli 1% väiksem kui aasta tagasi, hakkas selle majandusharu kasv kolmandas kvartalis uuesti taastuma. Samuti näitas töötleva tööstuse lisandväärtus tootmismahu vähenemisele vaatamata aasta esimesel poolel tugevat tõusu ning andis ka suurima panuse majanduskasvu. Samas survestavad kõrgemad energia- ja muud sisendkulud ning tööjõukulude kerkimine ettevõtete kasumlikkust.
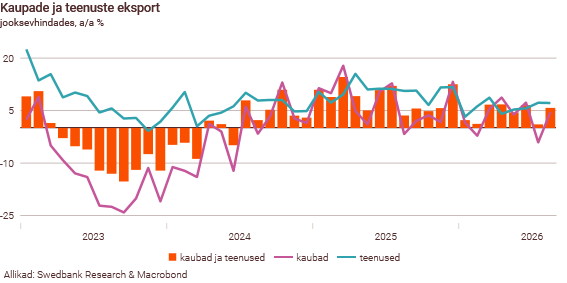
Ekspordi kasv on 2026. aastal veidi aeglustunud, samal ajal kui välisnõudlus on püsinud üsna heal tasemel ja Eesti ekspordi osakaal Euroopa Liidu koguimpordis on viimasel paaril aastal taas suurenenud. Eesti tööstustoodangu ekspordihindade tõus on üheksa kuuga ületanud veidi Euroopa Liidu keskmist, olnud kiirem kui näiteks Lätis, Saksamaal ja Rootsis, kuid aeglasem Leedu ja Soome tõusust. Eksport peaks järgmisel aastal veidi kosuma, kuid meie kaubanduspartnerite piiratud nõudlus ja üleilmsed kaubanduspinged suurt kasvu prognoosida ei luba.
2026. aasta esimese üheksa kuuga kasvas ettevõtete uute laenude käive aastases võrdluses 37% ja uute eluasemelaenude käive 11%. Vaatamata laenude tugevale kasvule erasektori investeeringud vähenesid aasta esimesel poolel. Erasektori investeeringud peaksid meie hinnangul aga kasvule pöörduma, kuna ettevõtted peavad laiendama tootmisvõimsust ja suurendama tootlikkust. Samuti jätkuvad valitsuse kaitse- ja taristuinvesteeringud.
Tööviljakus on hakanud taastuma, kuna lisandväärtus kasvab kiiremini kui hõive. Konkurentsivõime parandamiseks on aga vajalikud suuremad investeeringud tehnoloogiasse, automatiseerimisse ja töötajate oskustesse ning tehisintellekti ja digilahenduste laialdasem kasutuselevõtt ka traditsioonilistes majandusharudes.
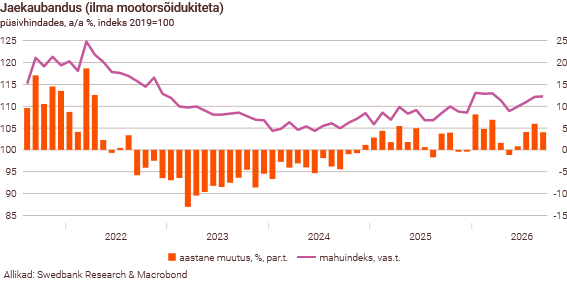
Tarbimine on 2026. aastal paranenud. Jaekaubandusettevõtete üheksa kuu müügimaht oli 4% suurem kui eelmisel aastal, kusjuures pärast nõrgemat teist kvartalit kiirenes selle kasv kolmandas kvartalis uuesti. Ka Swedbanki kaardimaksed näitavad tarbimismahu kosumist: kolmandas kvartalis inflatsiooni arvestamata kaardimaksete mahukasv kiirenes. Tarbimise kasvu taga on seni olnud majapidamiste ostujõu ja kindlustunde paranemine.
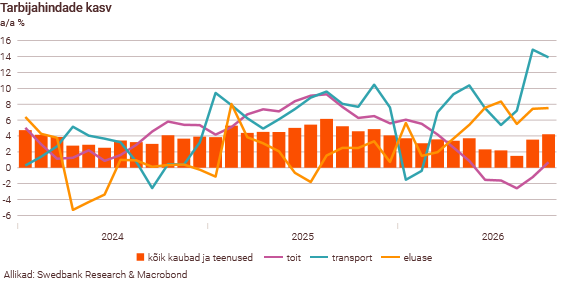
Peamiselt madalamate toiduhindade toel on inflatsioon 2026. aastal aeglustunud. Kümne kuuga on tarbijahinnad kasvanud eelmise aastaga võrreldes 3,1%. Samas on kõrgele tõusnud energiahinnad asunud inflatsiooni uuesti tagant lükkama. Näiteks olid oktoobris mootorikütuste hinnad 44% kallimad kui aasta tagasi. Samuti on maailmaturul tõusnud toidutoormehinnad, mille mõju jõuab järk-järgult ka Eesti tootjate ja tarbijateni. Seetõttu prognoosime järgmiseks aastaks uuesti toiduainete hinnakasvu mõõdukat kiirenemist.
Meie hinnangul jätkub üldise hinnakasvu kiirenemine ka lähikuudel, kuid 2027. aastal peaks see hakkama tasapisi aeglustuma. Sel aastal kasvavad tarbijahinnad 3,4%, kuid järgmiseks aastaks ootame nende aeglustumist 3%-ni. Kui tänavuse inflatsiooni taga on peamiselt eluaseme ja transpordiga seotud kõrgemad hinnad, siis järgmisel aastal eluaseme ja toidu hinnad. Inflatsiooni aeglustumise üks eeldusi on tooraineturgude prognoositud nafta- ja maagaasihindade langus. Küll aga peaks arvestama riskiga, et energiahinnad võivad jääda kõrgele oodatust pikemaks ajaks.
2026. aasta sügisel kiirenenud energiahindade tõus on suurendanud majapidamiste hinnakasvuootusi ning oktoobris nõrgenes nende kindlustunne järsult. Lisaks inflatsiooni kiirenemise kartusele halvenesid hinnangud nii oma leibkonna kui ka riigi majandusliku olukorra kohta. Samuti ollakse pessimistlikumad püsikaupade ostude väljavaate suhtes.
2027. aastaks prognoosime netopalga reaalkasvu tugevat aeglustumist, mis koos kõrgemate intressimääradega jätab majapidamistele vähem vaba raha ja hakkab tõenäoliselt eratarbimist ja eluasemeinvesteeringuid piirama. Täiendav negatiivne mõju võib tulla sellest, kui majapidamiste kindlustunde nõrgenemine peaks pikemalt jätkuma. Samas ei tohiks praeguse hinnangu järgi see löök väga tugev olla. Eratarbimise kasv küll aeglustub, kuid peaks jääma mõõdukaks.
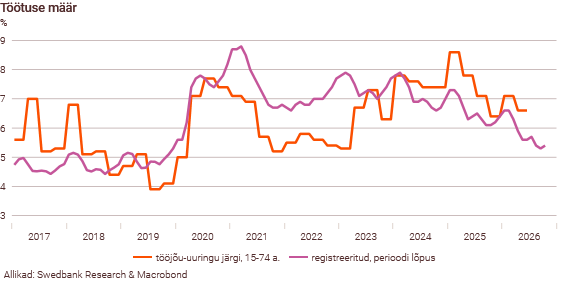
Majandusaktiivsuse paranemine on suurendanud nõudlust tööjõu järele ja vähendanud töötusemäära. Septembris oli vabade töökohtade arv 25% suurem kui aasta tagasi ja registreeritud töötusemäär oli 5,3% – sellest väiksemat osakaalu nägime seitse aastat tagasi. Teises kvartalis langes rahvusvaheliselt võrreldav, tööjõu-uuringu järgi mõõdetud, töötusemäär 6,6 protsendini ja järgmisel aastal peaks selle kahanemine jätkuma. Meie prognoosi järgi väheneb tänavune prognoositav 7,2% töötuse määr järgmisel aastal 6,6%-ni. Kui inflatsiooniootuste kasv halvendab, siis tööturu olukorra paranemine peaks majapidamiste kindlustundele jällegi positiivse mõjuga olema.
Valitsuse eelarvepoliitika on tänavu kodumaist nõudlust oluliselt toetanud. Eeldatavasti jätkub see ka järgmisel aastal, kuigi eelarvepoliitika stimuleeriv mõju võib nõrgeneda. Riigi rahandus on endiselt surve all.
Prognoosiperioodil, aastatel 2026–2028, peaks Eesti eelarvepuudujääk püsima üle 4% SKP-st ja võlg kasvab. Suurenevad intressikulud vähendavad aga võimalusi rahastada muid avalikke teenuseid. Riigirahanduse olukorra parandamine on seetõttu järgmiste aastate üks olulisemaid majanduspoliitilisi ülesandeid. Samas sõltub eelarvepoliitika väljavaade paljuski kevadistest riigikogu valimiste tulemustest ja nende järel moodustatavast valitsuskoalitsioonist.